Rumah subsidi
atau komersial?
Kalkulator ini memberi ilustrasi perbandingan. Hasilnya bukan persetujuan kredit, penawaran bank, atau pengganti simulasi resmi dalam dokumen kredit.
Lanjutkan dengan simulasi KPR dan cek kelayakan penghasilan. Jika skema dan unit sudah pasti, pelajari proses pengajuan KPR.
KPR subsidi (FLPP) memakai bunga 5% flat sepanjang tenor sesuai halaman resmi KPR FLPP BP Tapera (dicek 3 Oktober 2026), dengan syarat penghasilan MBR dan plafon harga rumah per zona. KPR komersial memakai bunga pasar yang bisa berubah setelah masa fixed. Cek syarat dan plafon terbaru ke bank penyalur.
KPR FLPP adalah.
Ketentuan program menurut BP Tapera
Empat ketentuan berikut dikutip dari halaman resmi KPR FLPP milik BP Tapera, terakhir dicek 3 Oktober 2026[1]. Batas tenor di halaman itu sudah berubah sejak pengecekan kami 1 Agustus 2026 (dulu 20 tahun), jadi selalu cocokkan ulang sebelum akad. Angka program bisa berubah lewat peraturan baru, jadi cocokkan lagi ke kanal resmi sebelum kamu memakainya untuk mengambil keputusan.
- Suku bunga 5 persen flat selama jangka waktu kredit[1].
- Tenor cicilan maksimal 40 tahun[1].
- Uang muka mulai dari 1 persen dari harga rumah[1].
- Bebas PPN untuk pembelian rumah lewat skema ini[1].
Soal batas harga rumah subsidi, kami sengaja tidak mencantumkan angkanya di sini. Besarannya diatur lewat peraturan Kementerian Perumahan dan Kawasan Permukiman dan diperbarui berkala, sedangkan yang mengikat pada transaksimu adalah versi yang berlaku saat akad. Minta bank penyalur menunjukkan batas harga yang berlaku untuk zona rumahmu secara tertulis, atau periksa langsung di JDIH Kementerian PKP.
Syarat penerima KPR FLPP
BP Tapera menetapkan kriteria penerima berikut:
- Berkewarganegaraan Indonesia.
- Belum pernah menerima subsidi atau bantuan pembiayaan perumahan dari pemerintah, baik berupa KPR maupun kredit atau pembiayaan pembangunan rumah swadaya.
- Berstatus tidak kawin atau pasangan suami istri.
- Tidak memiliki rumah.
- Memiliki penghasilan tetap atau tidak tetap yang tidak melebihi batas penghasilan MBR sebagaimana diatur dalam Permen PKP Nomor 5 Tahun 2025.
Memenuhi kelima syarat itu belum berarti pengajuanmu disetujui. Bank penyalur tetap menjalankan analisis kredit sendiri, termasuk memeriksa riwayat kreditmu di SLIK OJK.
Batas penghasilan MBR per zona
Batas penghasilan maksimal per bulan mengikuti zona tempat rumah berada, sesuai Permen PKP Nomor 5 Tahun 2025 sebagaimana ditampilkan BP Tapera:
| Zona | Wilayah | Tidak kawin | Kawin | Satu orang peserta Tapera[2, 1] |
|---|---|---|---|---|
| Zona 1 | Jawa (selain Jabodetabek), Sumatera, NTT, NTB | Rp 8.500.000 | Rp 10.000.000 | Rp 10.000.000 |
| Zona 2 | Kalimantan, Sulawesi, Babel, Kepri, Maluku, Malut, Bali | Rp 9.000.000 | Rp 11.000.000 | Rp 11.000.000 |
| Zona 3 | Papua, Papua Barat, Papua Tengah, Papua Selatan, Papua Pegunungan, Papua Barat Daya | Rp 10.500.000 | Rp 12.000.000 | Rp 12.000.000 |
| Zona 4 | Jakarta, Bogor, Depok, Tangerang, Bekasi | Rp 12.000.000 | Rp 14.000.000 | Rp 14.000.000 |
Untuk pemohon yang kawin, yang dihitung adalah penghasilan bersih gabungan suami istri[2]. Perhatikan bahwa zona mengikuti lokasi rumah, bukan lokasi tempat kamu bekerja sekarang.
Daftar bank penyalur FLPP
BP Tapera menyalurkan dana FLPP lewat bank konvensional dan bank syariah, termasuk sejumlah Bank Pembangunan Daerah. Daftarnya dimuat dinamis di situs BP Tapera dan bisa berubah, jadi kami tidak mengutip jumlah maupun nama banknya di sini.
Periksa daftar terbarunya langsung di halaman Bank Penyalur BP Tapera sebelum menghubungi bank. Kalau kamu masih menimbang skema mana yang cocok, mulai dari penjelasan dasar di panduan KPR adalah, lalu uji angkanya lewat simulasi KPR.
Subsidi bukan versi murah dari produk yang sama.
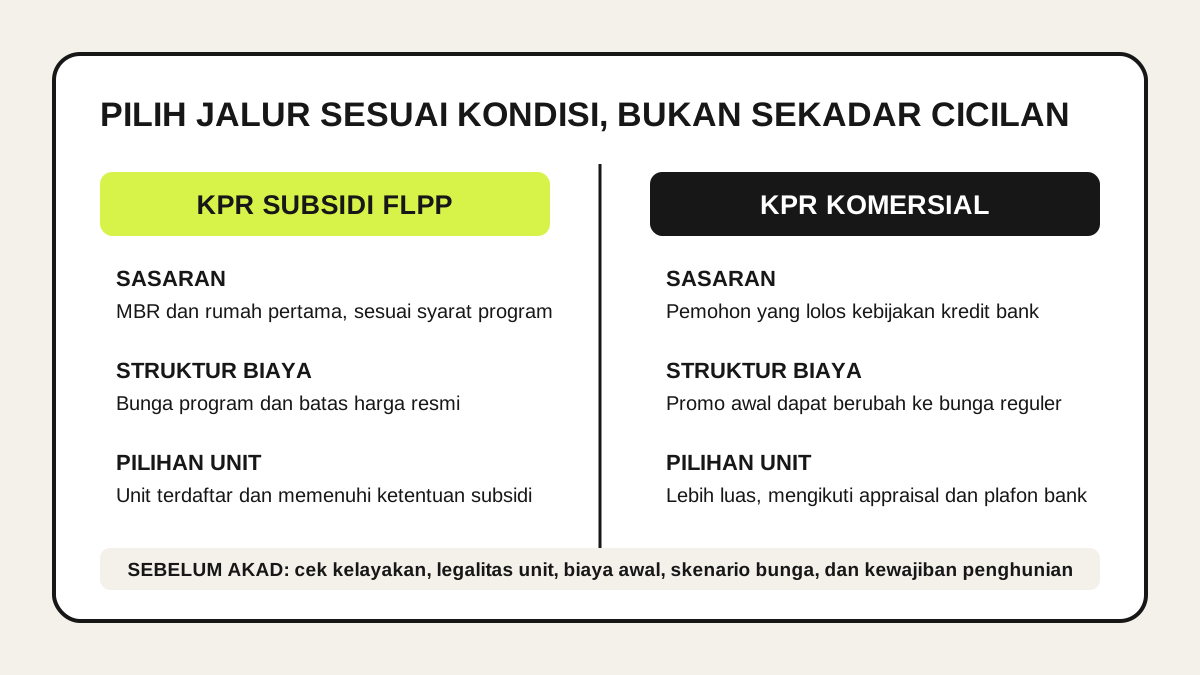
KPR subsidi FLPP dan KPR komersial sama-sama membantu pembeli mencicil rumah, tetapi tujuan kebijakan dan cara menilainya berbeda. FLPP adalah fasilitas pembiayaan untuk Masyarakat Berpenghasilan Rendah. Karena memakai dukungan program pemerintah, penerimanya harus memenuhi kriteria, rumahnya harus sesuai ketentuan, dan pemanfaatannya diawasi. KPR komersial adalah produk kredit bank untuk pasar umum. Bank menilai kemampuan bayar, agunan, riwayat kredit, serta kebijakan risiko tanpa batas penghasilan MBR.
Perbedaan tujuan itu menjelaskan mengapa FLPP memiliki pembatasan yang lebih ketat. Pembeli tidak bebas memilih rumah apa pun lalu meminta skema subsidi. Unit, harga, dan pihak yang menyalurkan harus masuk koridor program. Sebaliknya, KPR komersial memungkinkan pilihan lokasi, tipe, harga, rumah baru, atau rumah second yang lebih luas, selama appraisal dan analisis kredit bank mendukung.
Jangan menilai FLPP sebagai hadiah tanpa kewajiban. Keuntungan struktur pembiayaan datang bersama tanggung jawab untuk memakai rumah sebagai hunian. Bila rencanamu membeli untuk disewakan, dijual kembali dalam waktu singkat, atau menjadi rumah kedua, jalur subsidi tidak cocok. Baca juga panduan rumah subsidi agar batas harga, ukuran, dan kewajiban pascaakad tidak terlewat.
Perbandingan berangka untuk tiap pertanyaan ada di tiga halaman komparasi: KPR subsidi vs komersial untuk bunga, uang muka, dan contoh cicilan dengan plafon yang sama; KPR FLPP vs skema lain untuk SBUM, rusun subsidi, pembiayaan Tapera, dan KPR syariah; serta bunga fixed vs floating untuk memahami kenapa cicilan KPR komersial berubah setelah masa promosi.
Cek hak atas program sebelum membandingkan cicilan.
Langkah pertama bukan mencari bank dengan iklan paling menarik. Tentukan dulu apakah kamu memenuhi syarat dasar FLPP. BP Tapera menjelaskan bahwa penerima ditujukan bagi WNI yang belum memiliki rumah, belum pernah menerima subsidi atau bantuan pembiayaan perumahan pemerintah, serta memiliki penghasilan yang tidak melebihi batas MBR. Bank tetap melakukan analisis kredit, sehingga memenuhi kriteria program tidak otomatis berarti pengajuan disetujui.
Batas penghasilan mengikuti zona tempat rumah berada dan status perkawinan. Untuk pasangan yang kawin, penghasilan bersih gabungan suami istri yang diperhitungkan. Gunakan naskah Permen PKP Nomor 5 Tahun 2025 dan konfirmasi versi yang berlaku kepada bank pelaksana, bukan tabel yang beredar tanpa tanggal. Peraturan dapat berubah, sedangkan kesalahan memakai batas lama bisa membuat rencana pembelian gagal setelah tanda jadi dibayar.
Pekerja dengan penghasilan tidak tetap juga perlu menyiapkan jejak transaksi yang dapat dibaca bank. Rekening usaha, mutasi rekening, surat keterangan usaha, catatan pendapatan, serta pelaporan pajak yang konsisten membantu bank memahami arus kas. Jangan membuat angka penghasilan terlihat lebih tinggi atau lebih rendah untuk mengejar kelayakan. Perbedaan data antar dokumen justru menambah pertanyaan pada tahap verifikasi.
Bandingkan total uang keluar, bukan satu angka bunga.
Halaman resmi BP Tapera menyebut KPR FLPP rumah tapak menggunakan bunga 5 persen flat selama jangka waktu kredit, tenor cicilan maksimal 40 tahun, dan uang muka mulai 1 persen[1]. Angka tersebut menjadikan pembayaran lebih mudah diproyeksikan. Namun pembeli tetap perlu meminta rincian biaya transaksi dan biaya kredit. Uang muka minimum bukan berarti seluruh dana awal hanya sebesar itu.
Daftar yang perlu diminta mencakup uang muka, biaya administrasi, provisi bila ada, penilaian agunan, notaris atau PPAT, pengikatan jaminan, asuransi, pajak atau bea yang menjadi kewajiban pembeli, serta biaya lain dari pengembang. Tanyakan mana yang sudah masuk paket, mana yang dibayar terpisah, kapan jatuh tempo, dan apakah dapat dikembalikan bila kredit ditolak. Jawaban lisan sebaiknya diikuti rincian tertulis.
Pada KPR komersial, bunga promosi dapat membuat cicilan awal terlihat rendah. Uji setidaknya tiga skenario: masa promosi, masa setelah promosi, dan kondisi ketika bunga reguler naik. Minta bank menunjukkan cara bunga dihitung, jadwal perubahan, sisa pokok pada akhir masa promo, serta simulasi pembayaran sampai lunas. Panduan bunga KPR membantu membedakan fixed, floating, flat, dan anuitas agar persentase yang tidak sebanding tidak dibandingkan secara langsung. Perbandingan berdampingan beserta contoh cicilan tiap masa fixed ada di bunga fixed vs floating.
Gunakan kalkulator di atas untuk menyaring pilihan, lalu ulangi perhitungan memakai lembar simulasi resmi bank. Selisih kecil pada cicilan dapat menjadi besar setelah dikalikan bertahun-tahun. Sebaliknya, cicilan yang rendah tidak selalu lebih murah bila tenornya jauh lebih panjang. Bandingkan total pembayaran, bukan hanya kemampuan bertahan pada bulan pertama.
Skema baik tidak memperbaiki unit yang bermasalah.
Untuk rumah subsidi, lakukan pemeriksaan awal proyek dan unit melalui SiKumbang, lalu konfirmasi status terkini kepada bank pelaksana. Basis data membantu menemukan lokasi dan tahap unit, tetapi tidak menggantikan pemeriksaan dokumen transaksi. Minta identitas pengembang, bukti penguasaan tanah, status sertifikat, perizinan bangunan, site plan, spesifikasi teknis, jadwal serah terima, serta isi perjanjian pengikatan jual beli.
Datangi lokasi pada waktu yang berbeda. Periksa akses jalan, drainase, potensi genangan, ketersediaan air, listrik, transportasi, fasilitas harian, dan pekerjaan konstruksi yang benar-benar berlangsung. Bandingkan unit contoh dengan spesifikasi unit yang akan diterima. Foto brosur tidak menjadi bukti bahwa ukuran, material, atau posisi unitmu sama.
Untuk KPR komersial rumah second, perhatian bergeser ke kecocokan sertifikat, identitas penjual, riwayat peralihan, tunggakan pajak, kondisi fisik, serta hasil appraisal. Nilai appraisal bank dapat lebih rendah dari harga kesepakatan. Jika itu terjadi, pembeli perlu menutup selisih dengan dana sendiri. Pelajari KPR rumah second setelah halaman tersebut tersedia di indeks panduan.
Jangan membayar dana besar ke rekening pribadi tenaga penjual hanya karena proses disebut cepat. Pastikan penerima, tujuan pembayaran, syarat pengembalian, dan konsekuensi penolakan kredit tertulis dalam dokumen yang dapat diperiksa. Bila ada klausul yang tidak dipahami, mintalah waktu untuk membaca dan pertimbangkan bantuan profesional yang independen dari penjual.
Rencanakan hidup di rumahnya, bukan hanya lolos kreditnya.
Akad bukan akhir pemeriksaan. Pembeli perlu menyimpan perjanjian kredit, jadwal angsuran, polis asuransi, bukti pembayaran, dokumen jual beli, dokumen hak, serta berita acara serah terima. Buat salinan digital dan simpan terpisah. Catat kanal resmi bank untuk pengaduan dan permintaan informasi, terutama bila terdapat perbedaan cicilan atau keterlambatan dokumen.
Penerima rumah subsidi wajib memahami aturan penghunian. Permen PKP Nomor 9 Tahun 2025 mengatur penyewaan atau pengalihan Rumah Umum Tapak dalam kondisi tertentu. Karena rincian dapat terkait waktu penghunian dan jalur pengalihan resmi, jangan mengandalkan asumsi bahwa rumah bebas dijual setelah cicilan berjalan beberapa tahun. Minta bank menjelaskan kewajiban yang tercantum pada akadmu dan simpan jawabannya.
Sisihkan dana untuk biaya kepemilikan yang tidak ada di simulasi kredit: perawatan, perbaikan, iuran lingkungan, transportasi, utilitas, dan dana darurat. Rumah yang cicilannya terlihat aman dapat membebani bila lokasinya menambah biaya perjalanan atau kualitas bangunannya membutuhkan perbaikan cepat. Ukur kemampuan dari arus kas setelah semua kebutuhan pokok, bukan dari batas maksimum yang bersedia diberikan bank.
Jika penghasilan menurun, hubungi bank sebelum tunggakan membesar. Jangan menunggu sampai surat penagihan datang. Pilihan penanganan bergantung kebijakan bank dan kondisi debitur, sehingga komunikasi lebih awal memberi ruang untuk menjelaskan keadaan dan meminta opsi yang tersedia. Hindari pinjaman baru berbunga tinggi hanya untuk menutup cicilan tanpa rencana pemulihan arus kas.
Checklist sebelum kamu memilih.
- Tetapkan tujuan: hunian sendiri jangka panjang, bukan spekulasi atau rumah kedua.
- Cocokkan penghasilan bersih dengan kriteria MBR pada zona rumah dan versi aturan yang berlaku.
- Periksa riwayat kredit serta kemampuan membayar setelah kebutuhan pokok dan dana darurat.
- Pastikan unit subsidi tercatat di kanal resmi dan dokumen proyek dapat diperiksa.
- Minta rincian uang muka, biaya kredit, biaya transaksi, serta syarat pengembalian dana.
- Untuk KPR komersial, hitung cicilan setelah promo dengan skenario bunga reguler yang konservatif.
- Baca perjanjian kredit, kewajiban penghunian, larangan pengalihan, dan prosedur ketika ada masalah.
- Jangan menandatangani atau membayar karena didesak batas waktu pemasaran.
Jika seluruh syarat FLPP terpenuhi dan rumahnya cocok untuk dihuni, program subsidi dapat memberi struktur pembiayaan yang lebih mudah diproyeksikan. Jika kamu tidak memenuhi kriteria, membutuhkan pilihan unit lebih luas, atau tujuanmu tidak sesuai kewajiban program, bandingkan KPR komersial secara disiplin. Mulai dari syarat KPR rumah, lanjutkan ke tips KPR disetujui, lalu bawa dokumen dan pertanyaanmu ke bank.
Pertanyaan umum.
Apa itu KPR subsidi FLPP? +
KPR subsidi FLPP adalah pembiayaan kepemilikan rumah bagi Masyarakat Berpenghasilan Rendah yang memenuhi kriteria program pemerintah. Dana FLPP dikelola BP Tapera dan disalurkan melalui bank pelaksana. Program ini memiliki ketentuan mengenai penerima, rumah, harga, bunga, uang muka, serta pemanfaatan rumah setelah akad.
Berapa bunga KPR FLPP untuk rumah tapak? +
Halaman resmi BP Tapera (dicek 3 Oktober 2026) menyebut suku bunga 5 persen flat selama jangka waktu kredit untuk KPR FLPP rumah tapak, dengan tenor cicilan maksimal 40 tahun dan uang muka mulai 1 persen [1]. Konfirmasi kembali lembar informasi produk, biaya, serta ketentuan unit kepada bank pelaksana sebelum akad karena persetujuan dan rincian transaksi tetap ditentukan melalui verifikasi bank.
Apa syarat utama penerima KPR subsidi? +
Pemohon harus memenuhi kriteria MBR yang berlaku untuk zona rumah, belum memiliki rumah, belum pernah menerima subsidi atau bantuan pembiayaan perumahan pemerintah untuk kepemilikan atau pembangunan rumah, dan memenuhi analisis kredit bank. Dokumen penghasilan, identitas, status perkawinan, serta pernyataan terkait kepemilikan dan subsidi akan diperiksa.
Apakah penghasilan pasangan ikut dihitung? +
Untuk pemohon yang kawin, Permen PKP Nomor 5 Tahun 2025 mengatur penghasilan sebagai seluruh pendapatan bersih dari gaji, upah, dan atau hasil usaha gabungan suami istri [2]. Cocokkan penghasilan bersih gabungan dengan batas zona tempat rumah berada, lalu minta bank mengonfirmasi dokumen pembuktiannya.
Lebih hemat KPR subsidi atau KPR komersial? +
FLPP biasanya lebih mudah diproyeksikan karena struktur bunga programnya, tetapi hanya tersedia bagi pemohon dan unit yang memenuhi ketentuan. KPR komersial memberi pilihan rumah lebih luas, namun bunga setelah masa promosi dapat berubah. Bandingkan total uang keluar, bukan hanya cicilan awal: uang muka, biaya kredit, asuransi, pajak, biaya transaksi, serta cicilan pada skenario bunga reguler.
Apakah rumah subsidi boleh langsung disewakan atau dijual? +
Tidak untuk strategi sewa atau jual cepat. Ketentuan program mewajibkan rumah dimanfaatkan sebagai hunian penerima. Permen PKP Nomor 9 Tahun 2025 mengatur pengalihan atau penyewaan Rumah Umum Tapak dalam kondisi tertentu, termasuk setelah penghunian paling singkat lima tahun [3]. Minta penjelasan tertulis dari bank tentang kewajiban penghunian dan prosedur pengalihan yang berlaku pada akadmu.
- BP Tapera, KPR FLPP - bunga 5% flat untuk rumah tapak selama jangka waktu kredit, tenor cicilan maksimal 40 tahun, uang muka mulai 1%, bebas PPN, syarat penerima, dan tabel batas penghasilan MBR per zona (data diverifikasi 3 Oktober 2026)
- Permen PKP Nomor 5 Tahun 2025 (naskah lengkap, JDIH BPK) - lampiran besaran penghasilan MBR per zona (tidak kawin, kawin, satu orang peserta Tapera) dan penghasilan gabungan suami istri (data diverifikasi 3 Oktober 2026)
- Permen PKP Nomor 9 Tahun 2025 (naskah lengkap, JDIH BPK) - kemudahan dan bantuan pembiayaan perumahan bagi MBR, termasuk pengalihan rumah umum tapak setelah penghunian paling singkat 5 tahun (data diverifikasi 3 Oktober 2026)
- Permen PKP Nomor 5 Tahun 2025 (halaman JDIH Kementerian PKP) - halaman produk hukum untuk memeriksa status dan versi aturan (data diverifikasi 3 Oktober 2026)
- Permen PKP Nomor 9 Tahun 2025 (halaman JDIH Kementerian PKP) - halaman produk hukum untuk memeriksa status dan versi aturan (data diverifikasi 3 Oktober 2026)
- JDIH Kementerian PKP - pusat dokumentasi peraturan perumahan, dipakai untuk memeriksa versi aturan batas harga rumah subsidi yang sedang berlaku (data diverifikasi 3 Oktober 2026)
- BP Tapera, Bank Penyalur - daftar bank penyalur dana FLPP (dimuat dinamis di halaman, jadi jumlah banknya tidak kami kutip) (data diverifikasi 3 Oktober 2026)
- SiKumbang BP Tapera - basis data lokasi dan unit perumahan untuk pemeriksaan awal proyek (data diverifikasi 3 Oktober 2026)
Cara kami memilih sumber, memeriksa angka, dan menerima koreksi dijelaskan di kebijakan editorial.