
Panduan Simulasi KPR BSI: Semua yang Perlu Diketahui
Jawaban singkatSimulasi KPR BSI tidak bekerja seperti simulasi KPR bank konvensional, dan ini perlu diluruskan sejak kalimat pertama. BSI Griya untuk pembelian rumah memakai akad murabahah, yaitu jual beli dengan harga yang ditegaskan di muka, sehingga yang terbentuk adalah harga jual dan margin, bukan bunga. Konsekuensinya rumusnya sederhana: harga jual sama dengan pokok pembiayaan ditambah margin yang disepakati, lalu angsuran sama dengan harga jual dibagi jumlah bulan, dan nominalnya tetap sampai lunas. Contoh ilustrasi yang bisa kamu cek ulang: rumah Rp600 juta dengan uang muka 20 persen berarti pokok pembiayaan Rp480 juta, dan bila margin yang disepakati setara 5 persen flat per tahun untuk tenor 15 tahun, harga jualnya Rp840 juta dan angsurannya Rp4.666.667 per bulan sampai bulan ke-180. Satu hal yang wajib kamu tahu sebelum melangkah lebih jauh: saat kami periksa pada 3 September 2026, BSI tidak mempublikasikan angka margin BSI Griya di situs resminya, jadi angka margin apa pun harus datang dari surat penawaran bank untuk profilmu sendiri, bukan dari halaman mana pun termasuk halaman ini.
Apa itu simulasi KPR BSI
Simulasi KPR BSI adalah perkiraan angsuran atas fasilitas BSI Griya dari PT Bank Syariah Indonesia Tbk sebelum kamu benar-benar mengajukan pembiayaan. Sampai di sini kedengarannya sama dengan simulasi KPR mana pun. Bedanya ada di mesin hitungnya, dan bedanya besar.
BSI adalah bank syariah. Pembiayaan pembelian rumahnya memakai akad jual beli, bukan pinjaman berbunga. Artinya kamu tidak sedang mencari angka bunga per tahun, melainkan harga jual dan margin. Kalau kamu memakai kalkulator bunga biasa untuk menebak angsuran BSI, hasilnya bisa saja mirip secara nominal, tetapi kamu salah memahami apa yang sebenarnya kamu tandatangani, dan salah paham itu yang berbahaya saat kamu ingin melunasi lebih cepat atau menjual rumahnya di tengah jalan.
Halaman ini fokus ke satu hal: bagaimana menghitung dan menguji ulang angka. Profil produknya, mulai dari varian, syarat pemohon, dokumen, sampai alur pengajuan, sudah dibahas terpisah di KPR BSI, dan tidak diulang di sini. Kalau kamu benar-benar baru mengenal konsep akad, mulai dari KPR syariah lebih dulu. Konsep bunga tetap versus mengambang di bank konvensional ada di bunga KPR, dan itu memang bukan bahasan halaman ini.
Empat angka yang harus kamu kunci lebih dulu
- Harga rumah. Pakai harga transaksi yang disepakati penjual, bukan harga penawaran di iklan.
- Uang muka. Selisih harga dan uang muka itulah pokok pembiayaan, dan pokok inilah yang masuk rumus.
- Tenor. Halaman produk BSI Griya mencantumkan jangka waktu hingga 30 tahun, tetapi tenor yang benar-benar tersedia untukmu dibatasi usia dan kebijakan bank.
- Margin. Bagian tersulit, karena inilah satu-satunya angka yang tidak bisa kamu temukan sendiri di situs BSI. Angka ini hanya muncul di penawaran bank.
Karena angka keempat harus datang dari bank, urutan kerja yang masuk akal adalah menghitung dulu berapa angsuran yang sanggup kamu bayar, baru meminta penawaran. Uji batas kemampuanmu di kalkulator kelayakan KPR, dan cara menghitung mundur dari gaji ada di rumah KPR.
Akad menentukan rumusnya
Halaman resmi BSI Griya menyebutkan empat kebutuhan yang dilayani beserta akadnya, dan dua di antaranya disebut eksplisit. BSI Griya Pembelian untuk rumah, ruko, rukan, atau apartemen baik baru maupun bekas memakai akad murabahah. BSI Griya Top Up, yaitu penambahan pembiayaan dengan properti yang masih menjadi agunan, memakai akad Musyarakah Mutanaqisah atau MMQ. Dua kebutuhan lain, yaitu Take Over dari bank lain dan Refinancing untuk renovasi, biaya pendidikan, atau biaya kesehatan, tidak dicantumkan akadnya di halaman itu. Tanyakan langsung, karena akad menentukan rumus angsuranmu.
Dua akad tadi punya definisi hukum yang bisa kamu buka sendiri. Undang-Undang Nomor 21 Tahun 2008 tentang Perbankan Syariah, dalam penjelasan Pasal 19 ayat (1), menyebut akad murabahah sebagai akad pembiayaan suatu barang dengan menegaskan harga belinya kepada pembeli, dan pembeli membayarnya dengan harga yang lebih sebagai keuntungan yang disepakati. Undang-undang yang sama menyebut akad musyarakah sebagai akad kerja sama di antara dua pihak atau lebih untuk suatu usaha tertentu yang masing-masing pihak memberikan porsi dana, dengan ketentuan keuntungan dibagi sesuai kesepakatan sedangkan kerugian ditanggung sesuai porsi dana masing-masing.
Bacalah dua definisi itu pelan-pelan, karena implikasinya berbeda sekali:
| Hal | Murabahah (BSI Griya Pembelian) | MMQ (BSI Griya Top Up) |
|---|---|---|
| Bentuk transaksi | Jual beli barang dengan harga yang ditegaskan | Kerja sama kepemilikan dengan porsi dana masing-masing |
| Yang terbentuk | Harga jual tetap, yaitu harga beli ditambah margin | Porsi kepemilikan yang berpindah bertahap |
| Sifat angsuran | Nominalnya tetap karena harga jualnya sudah terkunci | Bergantung pada komponen yang disepakati dalam akad |
| Cara menghitungnya | Harga jual dibagi jumlah bulan | Tidak bisa disederhanakan jadi satu rumus, minta jadwalnya |
Untuk membeli rumah, yang relevan hampir selalu murabahah, dan itulah yang dihitung di halaman ini. Kalau petugas menawarkan skema selain murabahah untuk pembelian rumahmu, berhenti sebentar dan minta penjelasan tertulis mengenai bagaimana kewajiban bulananmu terbentuk dan apakah nominalnya bisa berubah di tengah jalan.
Rumus harga jual dan angsuran
Inilah bagian yang membuat murabahah justru lebih mudah dihitung daripada KPR konvensional berbunga bertingkat. Hanya ada dua langkah.
| Simbol | Artinya |
|---|---|
| P | Pokok pembiayaan, yaitu harga rumah dikurangi uang muka |
| M | Margin yang disepakati, dalam rupiah |
| n | Jumlah bulan, yaitu tenor dalam tahun dikali 12 |
| Harga jual | P + M |
| Angsuran | (P + M) / n |
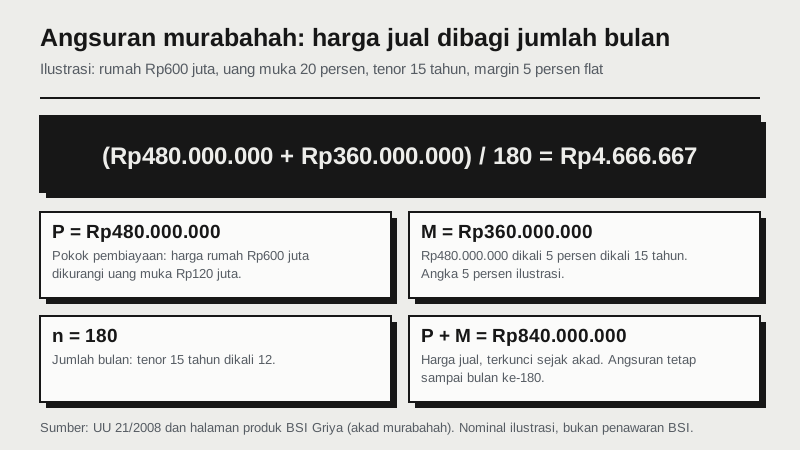
Sekarang kerjakan satu contoh sampai selesai. Rumah seharga Rp600 juta, uang muka 20 persen atau Rp120 juta, sehingga pokok pembiayaan Rp480 juta. Tenor 15 tahun, artinya 180 bulan. Anggap margin yang ditawarkan bank setara 5 persen flat per tahun. Angka 5 persen ini murni ilustrasi, bukan margin BSI.
- Hitung margin dalam rupiah. Rp480.000.000 dikali 5 persen dikali 15 tahun sama dengan Rp360.000.000.
- Hitung harga jual. Rp480.000.000 ditambah Rp360.000.000 sama dengan Rp840.000.000.
- Hitung angsuran. Rp840.000.000 dibagi 180 bulan sama dengan Rp4.666.667 per bulan.
Selesai. Tidak ada tabel amortisasi yang perlu kamu susun, tidak ada porsi bunga yang mengecil, dan tidak ada tanggal peninjauan tarif. Nominal itu berlaku dari bulan pertama sampai bulan ke-180. Halaman program BSI Griya kolaborasi manfaat layanan tambahan BPJS Ketenagakerjaan menegaskan hal ini dengan kalimatnya sendiri, yaitu angsuran pasti sampai lunas.
Bandingkan dengan angka lain pada pokok dan tenor yang sama supaya kamu punya rasa terhadap besaran margin:
| Margin ilustrasi | Margin (rupiah) | Harga jual | Angsuran per bulan |
|---|---|---|---|
| 4 persen flat per tahun | Rp288.000.000 | Rp768.000.000 | Rp4.266.667 |
| 5 persen flat per tahun | Rp360.000.000 | Rp840.000.000 | Rp4.666.667 |
Perhatikan bahwa selisih margin satu poin persen saja menambah kewajiban totalmu Rp72 juta selama 15 tahun. Karena harga jualnya terkunci sejak akad, angka inilah yang benar-benar menentukan, bukan kesan ringan atau beratnya angsuran bulanan.
Satu hal yang sering terlewat: tenor panjang pada murabahah menambah margin secara langsung. Pada skema flat, memperpanjang tenor dari 15 tahun menjadi 20 tahun pada margin yang sama menambah lima tahun margin ke dalam harga jual. Di KPR konvensional efek ini juga ada, tetapi tersembunyi di balik amortisasi. Di murabahah, efeknya terlihat telanjang di angka harga jual, dan itu justru keunggulan transparansinya. Manfaatkan.
Tiga uji atas angka dari bank
Karena BSI tidak mempublikasikan marginnya, alur yang realistis adalah kamu menerima satu angka angsuran dari petugas, lalu memeriksanya sendiri. Lakukan tiga uji berikut, semuanya bisa dikerjakan dengan kalkulator biasa.
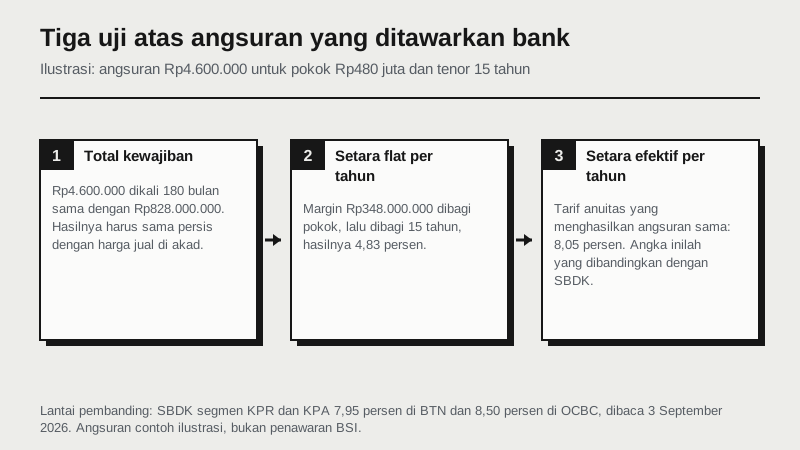
Uji pertama: total kewajiban
Kalikan angsuran dengan jumlah bulan. Hasilnya harus sama persis dengan harga jual yang tertulis di akad. Kalau tidak sama, ada komponen yang belum kamu pahami, misalnya biaya yang ikut diangsur atau angsuran yang ternyata tidak rata. Minta penjelasannya sebelum tanda tangan.
Uji kedua: margin setara flat per tahun
Kurangi total kewajiban dengan pokok pembiayaan untuk mendapat margin dalam rupiah, lalu bagi dengan pokok, lalu bagi lagi dengan jumlah tahun. Hasilnya margin setara flat per tahun. Angka ini berguna untuk membandingkan dua penawaran BSI dengan tenor sama.
Uji ketiga: setara efektif per tahun
Uji ini yang paling menentukan kalau kamu sedang membandingkan BSI dengan bank konvensional. Cari tingkat efektif per tahun yang, kalau dimasukkan ke rumus anuitas bulanan, menghasilkan angsuran yang sama. Cara termudah tanpa perangkat lunak khusus adalah menebak dan menyesuaikan di kalkulator simulasi KPR kami: masukkan pokok dan tenor yang sama, lalu geser angka tarifnya sampai angsuran yang keluar sama dengan angsuran yang ditawarkan BSI.
Contoh hasil ketiga uji untuk pokok Rp480 juta dan tenor 15 tahun, memakai beberapa kemungkinan angka angsuran:
| Angsuran ditawarkan | Total kewajiban | Margin | Setara flat per tahun | Setara efektif per tahun |
|---|---|---|---|---|
| Rp4.400.000 | Rp792.000.000 | Rp312.000.000 | 4,33 persen | 7,32 persen |
| Rp4.600.000 | Rp828.000.000 | Rp348.000.000 | 4,83 persen | 8,05 persen |
| Rp4.800.000 | Rp864.000.000 | Rp384.000.000 | 5,33 persen | 8,76 persen |
Sekarang lihat kolom terakhir dan bandingkan dengan lantai biaya bank konvensional. Bank umum konvensional wajib mengumumkan Suku Bunga Dasar Kredit, dan per publikasi yang kami baca 3 September 2026, angka untuk segmen KPR dan KPA adalah 7,95 persen di BTN serta 8,50 persen di OCBC. Artinya penawaran BSI dengan angsuran Rp4,4 juta pada contoh di atas setara 7,32 persen efektif, yaitu di bawah lantai kedua bank tadi, sedangkan penawaran Rp4,8 juta setara 8,76 persen, yaitu di atas keduanya. Itulah cara membandingkan yang jujur.
Mengubah flat jadi setara efektif
Kekeliruan paling mahal saat membandingkan pembiayaan syariah dengan kredit konvensional adalah menyandingkan angka flat dengan angka efektif seolah-olah keduanya sebanding. Angka flat selalu terlihat jauh lebih kecil, padahal beban uangnya bisa sama atau lebih besar.
Alasannya: margin flat dihitung dari pokok awal sepanjang tenor, sedangkan tarif efektif dihitung dari sisa pokok yang terus menurun. Untuk beban uang yang sama, angka flat selalu lebih kecil daripada angka efektif. Berikut konversinya, dan angka ini hanya bergantung pada besar flat serta tenor, tidak bergantung pada besar pokok, jadi tabelnya berlaku untuk plafon berapa pun.
| Margin flat per tahun | Setara efektif, tenor 10 tahun | Setara efektif, tenor 15 tahun | Setara efektif, tenor 20 tahun |
|---|---|---|---|
| 3 persen | 5,46 persen | 5,28 persen | 5,12 persen |
| 4 persen | 7,11 persen | 6,82 persen | 6,58 persen |
| 5 persen | 8,69 persen | 8,29 persen | 7,95 persen |
| 6 persen | 10,21 persen | 9,69 persen | 9,26 persen |
Baca satu barisnya. Margin 5 persen flat untuk tenor 15 tahun setara dengan sekitar 8,29 persen efektif per tahun. Jadi kalau ada yang menyandingkan angka 5 persen itu dengan tarif promo konvensional 5 persen selama tiga tahun pertama, perbandingan itu keliru dua kali: keliru satuannya, dan keliru jangka waktunya, karena angka BSI berlaku sampai lunas sedangkan angka promo hanya berlaku tiga tahun.
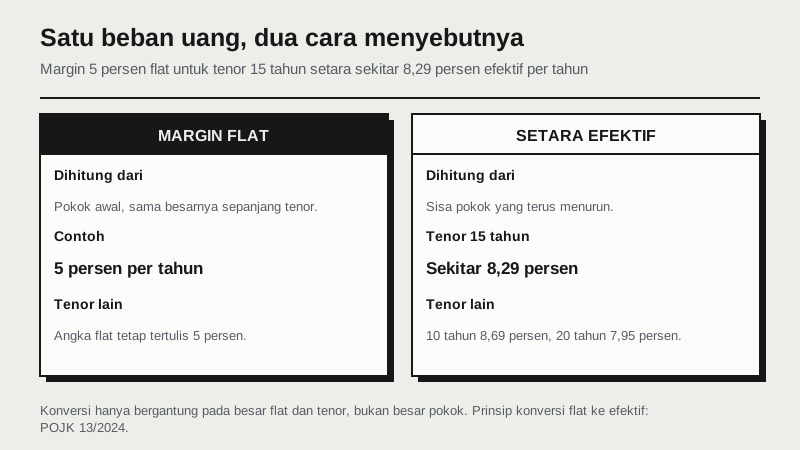
Kewajiban mengonversi seperti ini bukan gagasan kami. Peraturan Otoritas Jasa Keuangan Nomor 13 Tahun 2024 tentang Transparansi dan Publikasi Suku Bunga Dasar Kredit, yang statusnya berlaku sejak 12 Agustus 2024, memuat pengaturan agar bank umum konvensional memperhatikan perlindungan kepada konsumen dalam bentuk pemberitahuan perubahan suku bunga dan konversi flat ke efektif dalam surat penawaran. Ketentuan itu memang ditujukan kepada bank umum konvensional, tetapi prinsipnya bisa kamu pakai sebagai standar pribadi saat menilai penawaran mana pun.
Yang BSI publikasikan dan yang tidak
Bagian ini penting supaya kamu tidak membuang waktu mencari angka yang memang tidak ada di ruang publik. Berikut hasil penelusuran kami pada 3 September 2026.
Yang dipublikasikan di halaman produk BSI Griya:
- Limit pembiayaan hingga Rp10 miliar.
- Jangka waktu hingga 30 tahun.
- Bebas biaya administrasi, bebas biaya provisi, dan bebas denda.
- Bebas biaya appraisal hingga limit Rp1,5 miliar.
- Kerja sama dengan 3.000 proyek di seluruh Indonesia.
- Empat kebutuhan yang dilayani, yaitu Pembelian, Take Over, Top Up, dan Refinancing.
Yang tidak kami temukan di situs resminya: angka margin BSI Griya, tabel angsuran per plafon, kalkulator angsuran, daftar biaya pembiayaan, dan halaman Suku Bunga Dasar Kredit. Halaman Tarif Layanan Bank yang tersedia hanya memuat tarif pembayaran tagihan, transfer, isi ulang pulsa, dan top up dompet elektronik, tanpa satu pun pos untuk pembiayaan.
Ketiadaan halaman Suku Bunga Dasar Kredit itu bukan kelalaian. Peraturan Otoritas Jasa Keuangan Nomor 13 Tahun 2024 secara judul dan cakupannya ditujukan bagi bank umum konvensional, sehingga bank syariah tidak berada dalam ruang lingkupnya. Praktisnya, kamu memang tidak punya lantai biaya publik untuk menguji penawaran BSI, dan itulah sebabnya uji ketiga di bagian sebelumnya menjadi penting: kamu meminjam lantai dari bank konvensional untuk dijadikan pembanding.
Satu program dengan angka yang lebih rinci
Ada satu jalur yang angkanya justru dipublikasikan, yaitu program BSI Griya kolaborasi manfaat layanan tambahan BPJS Ketenagakerjaan. Halaman programnya menyebutkan limit maksimal Pembiayaan Pemilikan Rumah Rp500 juta, Pinjaman Uang Muka Perumahan Rp150 juta, dan Pinjaman Renovasi Perumahan Rp200 juta, dengan tenor maksimal 15 tahun atau sesuai masa pensiun. Keunggulan yang dicantumkan meliputi angsuran pasti sampai lunas, margin spesial, biaya administrasi mulai dari Rp0, bebas biaya provisi, bebas biaya appraisal untuk agunan hingga Rp5 miliar, bebas denda keterlambatan, serta biaya di depan yang dapat diangsur sepanjang tenor.
Perhatikan poin terakhir. Biaya yang diangsur sepanjang tenor berarti biaya itu masuk ke dalam kewajiban bulananmu, sehingga uji pertama di bagian sebelumnya bisa menghasilkan selisih. Tanyakan berapa nominal biaya yang diangsur supaya kamu bisa memisahkannya dari margin saat menghitung.
Syaratnya ditetapkan program, bukan bank: terdaftar minimal satu tahun di BPJS Ketenagakerjaan, tertib administrasi dan iuran, serta belum memiliki rumah yang dibuktikan dengan surat pernyataan. Untuk jalur berpenghasilan terbatas lain, ringkasan skemanya ada di KPR subsidi dan daftar syaratnya di syarat KPR subsidi.
Soal uang muka, Bank Indonesia menyatakan rasio Financing to Value untuk pembiayaan properti saat ini ditetapkan paling tinggi 100 persen, dan ketentuan itu berlaku bagi bank umum konvensional maupun syariah termasuk unit usaha syariah. Praktiknya tetap keputusan bank dan bergantung pada hasil penilaian agunan serta profil risikomu, jadi jangan menyusun simulasi dengan asumsi uang muka nol kecuali sudah dikonfirmasi tertulis.
Yang wajib diminta sebelum akad
Bawa daftar ini saat bertemu petugas BSI, dan minta jawabannya tertulis dalam surat penawaran, bukan lisan:
- Nama akad lengkap untuk fasilitas yang saya ajukan, dan kapan kepemilikan rumah berpindah kepada saya.
- Harga jual dalam rupiah, dipecah menjadi pokok pembiayaan dan margin. Ini angka terpenting di seluruh transaksi.
- Jadwal angsuran dari bulan pertama sampai bulan terakhir. Pastikan nominalnya benar-benar rata. Kalau berjenjang, minta tanggal dan besar setiap perubahan, lalu uji anggaranmu memakai tahap tertinggi.
- Total seluruh uang yang keluar sampai lunas, dan apakah ada biaya yang ikut diangsur.
- Ketentuan pelunasan dipercepat. Pada murabahah, harga jual sudah terkunci, sehingga potongan atas pelunasan awal mengikuti kebijakan bank dan isi akad. Jangan menganggap potongan sebagai hak dengan nominal tertentu kecuali dinyatakan tertulis. Minta contoh perhitungan penyelesaian pada tahun ke-5 dan ke-10.
- Konsekuensi keterlambatan. Halaman produk menyebut bebas denda, jadi minta penegasan tertulis apa yang terjadi kalau angsuran terlambat dan bagaimana pencatatannya di Sistem Layanan Informasi Keuangan yang dikelola OJK.
- Biaya di luar angsuran yang tetap harus kamu bayar tunai, misalnya asuransi, notaris, pajak peralihan hak, dan biaya balik nama.
Sebagai konteks makro, Bank Indonesia menetapkan BI-Rate 5,75 persen pada 19 Agustus 2026, angka yang sama sejak 18 Juni 2026. Biaya dana bank syariah maupun konvensional bergerak mengikuti kondisi yang sama, jadi jangan berharap margin jauh di bawah kisaran itu. Jangan pula memakai BI-Rate sebagai patokan menawar.
Terakhir, bandingkan penawaran BSI dengan sedikitnya dua bank lain memakai angsuran, bukan memakai persen. Pembanding syariah ada di KPR Muamalat, sedangkan pembanding konvensional dengan struktur tarif yang berbeda-beda bisa kamu lihat di simulasi KPR BTN, simulasi KPR BNI, dan simulasi KPR BCA. Kalau ini rumah pertamamu, susun urutan langkahnya dari nol lewat beli rumah pertama, lalu rapikan berkasmu dengan tips agar KPR disetujui. Setelah semua angka dan dokumen siap, lanjutkan ke ajukan KPR.
Pertanyaan umum
Bagaimana cara menghitung simulasi KPR BSI? +
Karena BSI Griya Pembelian memakai akad murabahah, hitungannya dua langkah. Pertama, harga jual sama dengan pokok pembiayaan ditambah margin yang disepakati. Kedua, angsuran sama dengan harga jual dibagi jumlah bulan. Contoh ilustrasi: pokok Rp480 juta, tenor 15 tahun atau 180 bulan, margin setara 5 persen flat per tahun menghasilkan margin Rp360 juta, harga jual Rp840 juta, dan angsuran Rp4.666.667 per bulan yang nominalnya tetap sampai lunas. Angka margin di contoh ini ilustrasi, bukan margin BSI.
Berapa margin KPR BSI saat ini? +
Saat kami periksa pada 3 September 2026, BSI tidak mempublikasikan angka margin BSI Griya di halaman produknya, halaman promonya, maupun halaman Tarif Layanan Bank. Karena BSI adalah bank syariah, BSI juga tidak berada dalam ruang lingkup Peraturan OJK Nomor 13 Tahun 2024 yang mewajibkan publikasi Suku Bunga Dasar Kredit bagi bank umum konvensional, sehingga tidak ada lantai biaya publik yang bisa dijadikan pembanding. Angka margin hanya bisa kamu peroleh dari surat penawaran BSI untuk profilmu sendiri.
Apakah angsuran KPR BSI bisa naik di tengah jalan? +
Pada akad murabahah, harga jual ditegaskan di muka dan angsuran dibentuk dari harga jual dibagi jumlah bulan, sehingga nominalnya tetap sampai lunas. Halaman program BSI Griya kolaborasi manfaat layanan tambahan BPJS Ketenagakerjaan menyebutnya angsuran pasti sampai lunas. Yang perlu kamu pastikan adalah akad mana yang benar-benar dipakai untuk fasilitasmu, karena BSI Griya Top Up memakai akad Musyarakah Mutanaqisah yang mekanismenya berbeda. Minta jadwal angsuran dari bulan pertama sampai terakhir dan periksa apakah nominalnya benar-benar rata.
Kenapa margin 5 persen di bank syariah tidak sama dengan bunga 5 persen di bank konvensional? +
Karena satuannya berbeda. Margin flat dihitung dari pokok awal sepanjang tenor, sedangkan tarif efektif dihitung dari sisa pokok yang terus menurun. Margin 5 persen flat per tahun untuk tenor 15 tahun setara sekitar 8,29 persen efektif per tahun, untuk tenor 10 tahun setara 8,69 persen, dan untuk tenor 20 tahun setara 7,95 persen. Angka setara ini hanya bergantung pada besar flat dan tenor, tidak bergantung pada besar plafon. Bandingkan penawaran memakai nominal angsuran, bukan memakai persen.
Berapa biaya KPR BSI di awal? +
Halaman produk BSI Griya mencantumkan bebas biaya administrasi, bebas biaya provisi, bebas denda, dan bebas biaya appraisal hingga limit Rp1,5 miliar. Pada jalur program BPJS Ketenagakerjaan, batas bebas appraisal disebut hingga agunan Rp5 miliar dan biaya administrasi disebut mulai dari Rp0. Namun bebas biaya bank bukan berarti bebas biaya sama sekali: bea perolehan hak atas tanah dan bangunan, akta jual beli, akta pemberian hak tanggungan, dan premi asuransi tetap ada dan dibayar ke pihak lain.
Berapa maksimal plafon dan tenor BSI Griya? +
Halaman produk resminya mencantumkan limit pembiayaan hingga Rp10 miliar dan jangka waktu hingga 30 tahun. Untuk jalur program BSI Griya kolaborasi manfaat layanan tambahan BPJS Ketenagakerjaan, limitnya lebih kecil dan ditetapkan program, yaitu Pembiayaan Pemilikan Rumah maksimal Rp500 juta, Pinjaman Uang Muka Perumahan maksimal Rp150 juta, dan Pinjaman Renovasi Perumahan maksimal Rp200 juta, dengan tenor maksimal 15 tahun atau sesuai masa pensiun.
Apakah hasil simulasi di artikel ini sama dengan simulasi resmi BSI? +
Tidak. Seluruh nominal di halaman ini adalah ilustrasi yang disusun dari rumus murabahah dengan angka margin yang kami tetapkan sendiri sebagai contoh, karena BSI tidak mempublikasikan marginnya. Angka final selalu ditentukan lewat penilaian agunan, verifikasi penghasilan, riwayat pembiayaan di Sistem Layanan Informasi Keuangan yang dikelola OJK, dan keputusan pembiayaan BSI. Pakai halaman ini untuk memeriksa angka yang bank berikan, bukan untuk menggantikannya.
- Bank Syariah Indonesia - Halaman produk BSI Griya (bankbsi.co.id) - Diakses 3 September 2026 lewat peramban sungguhan, judul halaman terverifikasi BSI GRIYA. Memuat empat kebutuhan yang dilayani beserta akadnya: BSI Griya Pembelian untuk rumah, ruko, rukan, dan apartemen baru maupun bekas dengan akad murabahah; BSI Griya Take Over; BSI Griya Top Up dengan akad Musyarakah Mutanaqisah; dan BSI Griya Refinancing. Keunggulan yang dicantumkan: limit pembiayaan hingga Rp10 miliar, jangka waktu hingga 30 tahun, bebas biaya administrasi, bebas biaya provisi, bebas denda, bebas biaya appraisal hingga limit Rp1,5 miliar, dan kerja sama dengan 3.000 proyek. Tidak ada angka margin di halaman ini. Catatan teknis: situs BSI dilindungi Imperva Incapsula, klien non-peramban dijawab halaman kosong 212 byte tanpa judul
- Bank Syariah Indonesia - Program BSI Griya MLT BPJS Ketenagakerjaan (bankbsi.co.id) - Diakses 3 September 2026. Memuat keunggulan angsuran pasti sampai lunas, margin spesial, biaya administrasi mulai dari Rp0, bebas biaya provisi, bebas biaya appraisal untuk agunan hingga Rp5 miliar, bebas denda keterlambatan, dan biaya di depan yang dapat diangsur sepanjang tenor. Limit maksimal: Pembiayaan Pemilikan Rumah Rp500 juta, Pinjaman Uang Muka Perumahan Rp150 juta, Pinjaman Renovasi Perumahan Rp200 juta. Tenor maksimal 15 tahun atau sesuai masa pensiun. Syarat program: minimal 1 tahun terdaftar BPJS Ketenagakerjaan, tertib administrasi dan iuran, serta belum memiliki rumah
- Bank Syariah Indonesia - Tarif Layanan Bank (bankbsi.co.id) - Diakses 3 September 2026, judul halaman terverifikasi TARIF LAYANAN. Kelompok tarif yang tersedia hanya pembayaran tagihan, transfer, isi ulang pulsa, dan top up dompet elektronik. Tidak ada satu pun pos tarif untuk pembiayaan, dipakai sebagai dasar pernyataan bahwa biaya pembiayaan BSI tidak dipublikasikan di halaman tarif
- JDIH BPK - UU Nomor 21 Tahun 2008 tentang Perbankan Syariah - Diakses 3 September 2026. Status pada halaman JDIH: Berlaku, tanpa blok Dicabut dengan, dengan catatan Diubah dengan UU No. 6 Tahun 2023, UU No. 4 Tahun 2023, PERPU No. 2 Tahun 2022, dan UU No. 11 Tahun 2020. Naskah unduhan memuat Pasal 19 ayat (1) huruf c dan d beserta penjelasannya, yang menjadi dasar dua definisi yang dikutip: akad murabahah sebagai akad pembiayaan suatu barang dengan menegaskan harga belinya kepada pembeli dan pembeli membayarnya dengan harga yang lebih sebagai keuntungan yang disepakati, serta akad musyarakah sebagai akad kerja sama dua pihak atau lebih yang masing-masing memberikan porsi dana dengan keuntungan dibagi sesuai kesepakatan dan kerugian ditanggung sesuai porsi dana
- JDIH BPK - Peraturan OJK Nomor 13 Tahun 2024 tentang Transparansi dan Publikasi Suku Bunga Dasar Kredit Bagi Bank Umum Konvensional - Diakses 3 September 2026. Status pada halaman JDIH: Berlaku, ditetapkan 30 Juli 2024 dan berlaku 12 Agustus 2024, tanpa blok Dicabut dengan. Judulnya membatasi cakupan pada bank umum konvensional, sehingga dipakai sebagai dasar pernyataan bahwa bank syariah tidak wajib menerbitkan SBDK. Abstrak resminya menyebut SBDK sebagai indikasi suku bunga efektif terendah yang mencerminkan harga pokok dana untuk kredit, overhead, dan margin, serta memuat pengaturan agar bank memperhatikan perlindungan konsumen berupa pemberitahuan perubahan suku bunga dan konversi flat ke efektif dalam surat penawaran
- BTN - Suku Bunga Dasar Kredit (btn.co.id) - Diakses 3 September 2026. Dipakai hanya sebagai pembanding konvensional: SBDK segmen KPR dan KPA 7,95 persen efektif per tahun (kolom KPR/KPA, bukan kolom Korporasi yang tertulis 8,50 persen), berlaku 1 Agustus 2026 dengan posisi data Juni 2026
- OCBC - Suku Bunga Dasar Kredit (ocbc.id) - Diakses 3 September 2026. Dipakai hanya sebagai pembanding konvensional: SBDK segmen KPR dan KPA 8,50 persen (kolom KPR/KPA, bukan kolom Korporasi yang tertulis 8,00 persen), periode data Juli 2026, keputusan berlaku efektif sejak 26 Agustus 2026, dengan catatan resmi bahwa SBDK belum memperhitungkan premi risiko masing-masing debitur
- Bank Indonesia - Instrumen Kebijakan Makroprudensial, rasio LTV dan FTV (bi.go.id) - Diakses 3 September 2026. Menyebut rasio Loan to Value atau Financing to Value sebagai rasio nilai kredit atau pembiayaan dari bank umum konvensional maupun syariah termasuk unit usaha syariah terhadap nilai agunan, dan menyatakan saat ini rasio itu ditetapkan paling tinggi 100 persen
- Bank Indonesia - BI-Rate (bi.go.id) - Diakses 3 September 2026. Tabel riwayat menunjukkan BI-Rate 5,75 persen pada penetapan 19 Agustus 2026, sama dengan penetapan 22 Juli 2026 dan 18 Juni 2026. Dipakai sebagai konteks makro, bukan sebagai margin pembiayaan
- OJK - Sistem Layanan Informasi Keuangan (SLIK) - Diakses 3 September 2026. Dasar pernyataan bahwa riwayat pembiayaan dibaca lewat SLIK dan nasabah berhak meminta Informasi Debitur atas namanya sendiri sebelum mengajukan