
Panduan Simulasi KPR BTN: Semua yang Perlu Diketahui
Jawaban singkatSimulasi KPR BTN berbeda dari kebanyakan bank karena tarif KPR BTN Platinum tidak ditentukan oleh masa fixed saja. Saat kami membaca tabelnya pada September 2026, barisnya digerbangi dua syarat sekaligus: minimal plafon dan minimal tenor. Efeknya bisa terasa aneh, seperti contoh hitungan berikut dengan asumsi dua baris tarif: kalau plafon di bawah Rp300 juta kena 4,5% dan plafon Rp300 juta ke atas kena 3,75%, maka pada tenor 15 tahun plafon Rp299 juta memberi angsuran Rp2.287.330 per bulan, sedangkan plafon Rp300 juta justru hanya Rp2.181.667. Halaman ini menunjukkan cara membaca tabel tarifnya, menghitung skema bertahap Fix n Cap sampai lunas dengan asumsi tarif, lalu melaporkan hasil kami menguji kalkulator resmi BTN, yang ternyata membuang angka di belakang koma pada suku bunga yang kamu masukkan. Semua angka tarif di sini asumsi simulasi, bukan tarif resmi atau penawaran BTN.
Apa itu simulasi KPR BTN
Simulasi KPR BTN adalah perkiraan angsuran bulanan atas fasilitas kredit pemilikan rumah dari PT Bank Tabungan Negara (Persero) Tbk sebelum kamu benar-benar mengajukan. Untuk jalur komersial, produk yang perlu kamu cari namanya adalah KPR BTN Platinum, dan tabel tarif di halaman produk itulah yang perlu kamu baca sebelum memasukkan angka apa pun ke rumus.
Halaman ini fokus ke angka. Profil produknya, mulai dari varian, syarat pemohon, dokumen, sampai alur pengajuan, dibahas terpisah di KPR BTN. Turunan rumus anuitas langkah demi langkah beserta tabel angsuran generik per plafon dan tenor juga sudah dikerjakan penuh di simulasi KPR BNI, jadi tidak diulang di sini. Yang khas BTN dan tidak ada di halaman lain ada empat: struktur tarif yang digerbangi plafon, skema Fix n Cap yang tarifnya bertahap, kalkulator resmi yang perilakunya kami uji sendiri, dan cara membaca angka SBDK BTN.
Catatan teknis untuk pembaca yang mau memverifikasi sendiri
Situs BTN dilindungi sistem antibot. Saat kami mencoba membacanya dengan alat baris perintah biasa, jawabannya halaman kosong tanpa judul, dan peramban tanpa tampilan dijawab pesan permintaan tidak berhasil. Itulah sebabnya angka di halaman BTN tidak bisa kami cek ulang secara otomatis setiap kali halaman ini diperbarui. Kalau kamu ingin mengecek tabelnya, buka langsung di perambanmu, jangan simpulkan halamannya mati hanya karena alat lain gagal membukanya.
Cara membaca tabel tarif KPR BTN Platinum
Saat kami membacanya pada September 2026, halaman KPR BTN Platinum memuat dua tabel tarif. Yang pertama berlabel Promo Umum dan berlaku untuk debitur KPR dan KPA non-subsidi secara umum. Yang kedua berlabel Promo Khusus, dengan syarat plafon yang lebih besar dan keanggotaan kelompok debitur tertentu, misalnya pembelian lewat developer dengan peringkat tertentu, debitur payroll atau kolektif, debitur take over yang lancar, dan debitur dengan riwayat bersih di Sistem Layanan Informasi Keuangan. Isi kedua tabel bisa berubah tiap periode promo, jadi baca versi terbarunya dengan urutan berikut.
- Kolom minimal plafon. Baris tarif yang lebih murah biasanya hanya terbuka untuk plafon di atas ambang tertentu. Catat ambang-ambang itu dan posisikan plafon rencanamu terhadapnya.
- Kolom minimal tenor. Tarif yang lebih murah biasanya juga menuntut komitmen tenor yang lebih panjang. Pastikan tenor yang kamu pilih memenuhi syarat baris yang kamu incar.
- Masa fix rate. Tarif promo hanya berlaku selama masa fix. Sesudahnya tarif berpindah, dan itulah angka yang paling menentukan total biaya kreditmu.
- Kriteria Promo Khusus. Tanyakan apakah kamu masuk salah satu kelompoknya. Kalau tidak, yang berlaku untukmu adalah tabel Promo Umum.
Tebing di ambang plafon
Struktur bergerbang plafon menghasilkan sesuatu yang jarang kamu temui: meminjam lebih banyak justru bisa membuat angsuran masa fix lebih murah. Untuk melihat mekanismenya, berikut simulasi dengan asumsi tiga baris tarif fix 1 tahun: 4,5% tanpa syarat plafon, 3,75% untuk plafon Rp300 juta ke atas, dan 2,65% untuk plafon Rp500 juta ke atas, semuanya pada tenor 15 tahun.
| Plafon | Asumsi tarif yang berlaku | Angsuran masa fix |
|---|---|---|
| Rp250 juta | 4,5% | Rp1.912.483 |
| Rp299 juta | 4,5% | Rp2.287.330 |
| Rp300 juta | 3,75% | Rp2.181.667 |
| Rp500 juta | 2,65% | Rp3.369.367 |
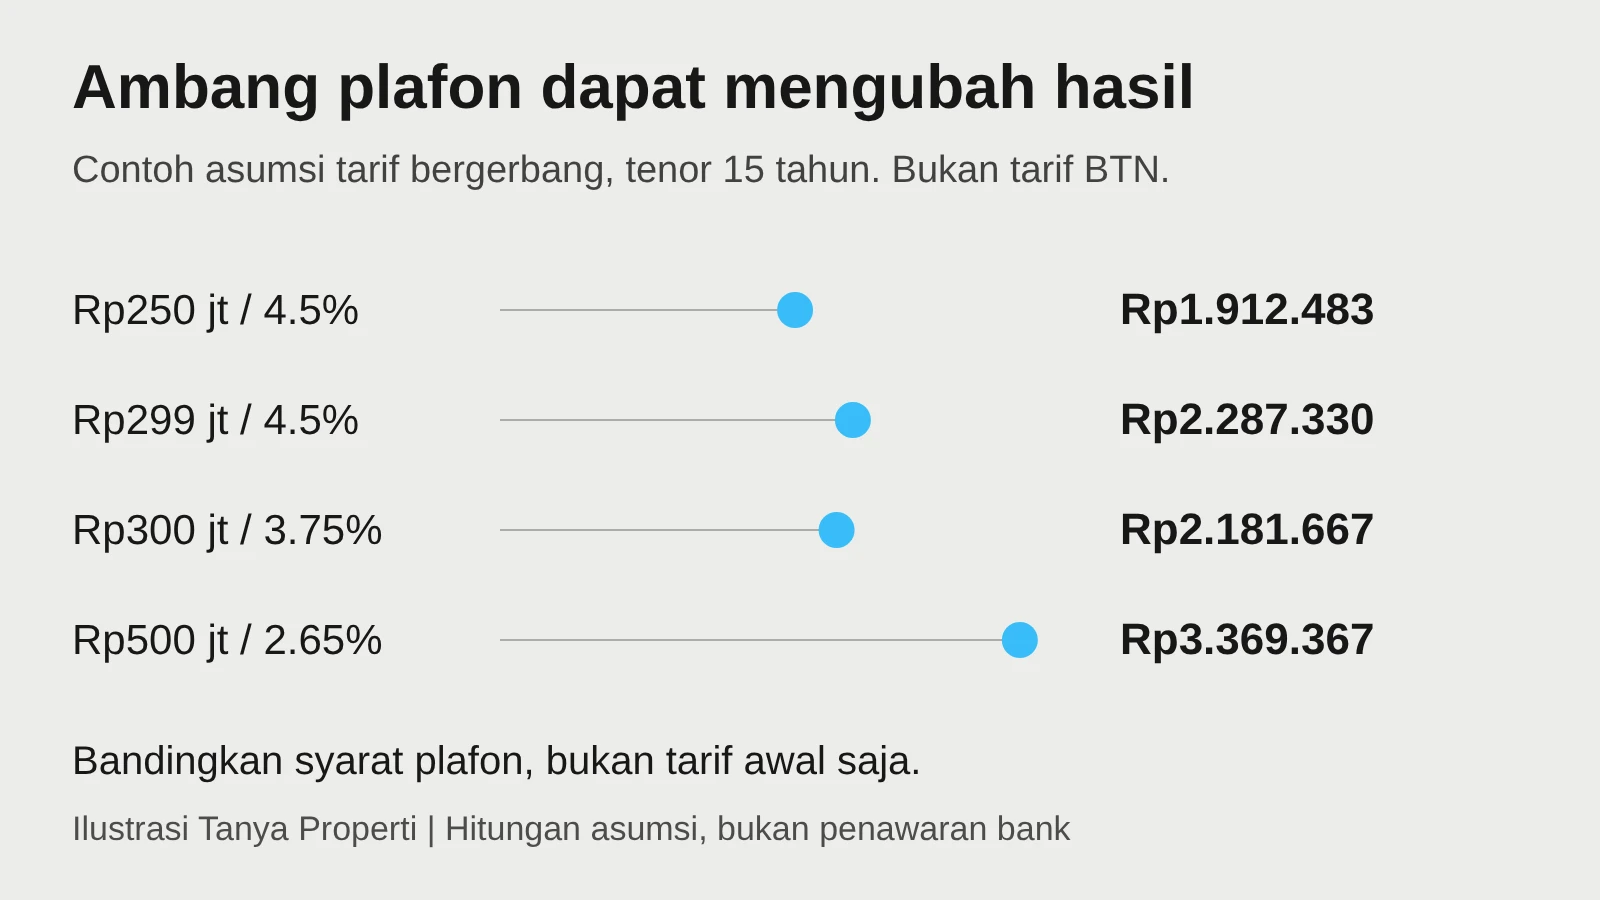
Perhatikan dua baris tengah simulasi itu. Menambah plafon Rp1 juta saja, dari Rp299 juta menjadi Rp300 juta, memindahkanmu ke baris tarif yang lebih murah dan menurunkan angsuran masa fix sekitar Rp105.663 per bulan. Kalau plafon rencanamu berada tepat di bawah salah satu ambang di tabel BTN yang berlaku, tanyakan berapa selisihnya bila kamu mengurangi uang muka sedikit supaya plafonnya naik melewati ambang.
Rumus angsuran dan contohnya
KPR BTN memakai metode anuitas: nominal angsuran tetap sepanjang satu periode tarif, tetapi komposisinya bergeser, porsi bunga besar di awal dan porsi pokok membesar mendekati akhir. Rumusnya:
| Simbol | Artinya |
|---|---|
| P | Plafon kredit, yaitu harga rumah dikurangi uang muka |
| i | Suku bunga efektif per tahun dibagi 12, dalam desimal |
| n | Jumlah bulan, yaitu tenor dalam tahun dikali 12 |
| Angsuran | P × [ i × (1 + i)n ] / [ (1 + i)n − 1 ] |
Contoh hitungan singkat untuk plafon Rp500 juta dan tenor 15 tahun dengan asumsi bunga 7,95%: i sama dengan 0,00662500, n sama dengan 180, dan (1 + i) pangkat 180 sama dengan 3,28237486, sehingga angsurannya Rp4.763.839 per bulan. Bunga bulan pertamanya Rp3.312.500 dan pokoknya hanya Rp1.451.339. Uraian langkah demi langkah beserta cara mengeceknya ada di simulasi KPR BNI, dan kalkulator siap pakainya ada di simulasi KPR.
Sekarang pakai rumus yang sama untuk rentang tarif yang lazim muncul di tabel promo bank. Tabel di bawah menjawab satu pertanyaan: berapa angsuran plafon Rp500 juta tenor 15 tahun bila tarif tersebut berlaku sepanjang tenor. Ini bukan simulasi masa fix saja, melainkan alat ukur seberapa jauh jarak antar-tarif.
| Asumsi suku bunga | Angsuran per bulan |
|---|---|
| 2,65% | Rp3.369.367 |
| 3,65% | Rp3.611.357 |
| 3,75% | Rp3.636.112 |
| 4,5% | Rp3.824.966 |
| 6,75% | Rp4.424.547 |
| 7,5% | Rp4.635.062 |
| 7,95% | Rp4.763.839 |
Dalam simulasi ini, selisih antara baris termurah dan baris 7,95% mencapai Rp1,39 juta per bulan. Itulah ukuran seberapa besar yang sedang kamu pertaruhkan saat masa fix berakhir dan tarifnya berpindah ke kisaran floating, dan itulah alasan bagian berikutnya jauh lebih penting daripada tabel ini.
Menghitung Fix n Cap sampai lunas
Di tabel Promo Khusus yang kami baca September 2026, BTN menawarkan skema bertahap bernama Fix n Cap: tarif rendah di tahap awal yang naik pada tahap-tahap berikutnya, dengan syarat minimal plafon dan minimal tenor. Skema seperti ini paling layak disimulasikan karena kenaikannya bisa dihitung sejak awal. Kami memakai asumsi tahapan di bawah, bukan tarif resmi BTN, dengan plafon Rp500 juta dan tenor 15 tahun.
Metode yang kami pakai: setiap kali tarif berpindah tahap, angsuran dihitung ulang dari sisa pokok yang belum lunas atas sisa tenor yang belum berjalan. Ini asumsi metode yang lazim, tetapi BTN tidak mempublikasikan metode perhitungan ulangnya, jadi anggap hasil di bawah pendekatan, bukan kepastian.
Ada satu lubang yang perlu kamu tanyakan langsung. Tabel yang kami baca hanya mencantumkan tarif untuk beberapa tahun pertama, sedangkan tahun-tahun sesudahnya tidak diberi angka. Bagian tanya jawab halaman produknya waktu itu menjelaskan bahwa setelah masa promo berakhir terdapat kenaikan suku bunga secara bertahap sebelum masuk ke suku bunga floating. Karena angka ekornya tidak ada, kami menjalankan tiga skenario untuk 84 bulan terakhir.
| Tahap | Asumsi suku bunga | Angsuran per bulan | Sisa pokok di akhir tahap |
|---|---|---|---|
| Tahun ke-1 sampai ke-3 (36 bulan) | 5,50% | Rp4.085.417 | Rp429.966.001 |
| Tahun ke-4 sampai ke-5 (24 bulan) | 8,50% | Rp4.772.862 | Rp384.952.615 |
| Tahun ke-6 sampai ke-8 (36 bulan) | 9,95% | Rp5.076.525 | Rp306.269.335 |
Sekarang ekornya:
| Skenario ekor | Angsuran per bulan | Total dibayar 15 tahun | Total bunga |
|---|---|---|---|
| Turun ke 7,95% | Rp4.765.954 | Rp844.718.713 | Rp344.718.713 |
| Bertahan di 9,95%, sama dengan tahap ketiga | Rp5.076.525 | Rp870.806.661 | Rp370.806.661 |
| Naik ke 11,00% | Rp5.244.077 | Rp884.881.073 | Rp384.881.073 |
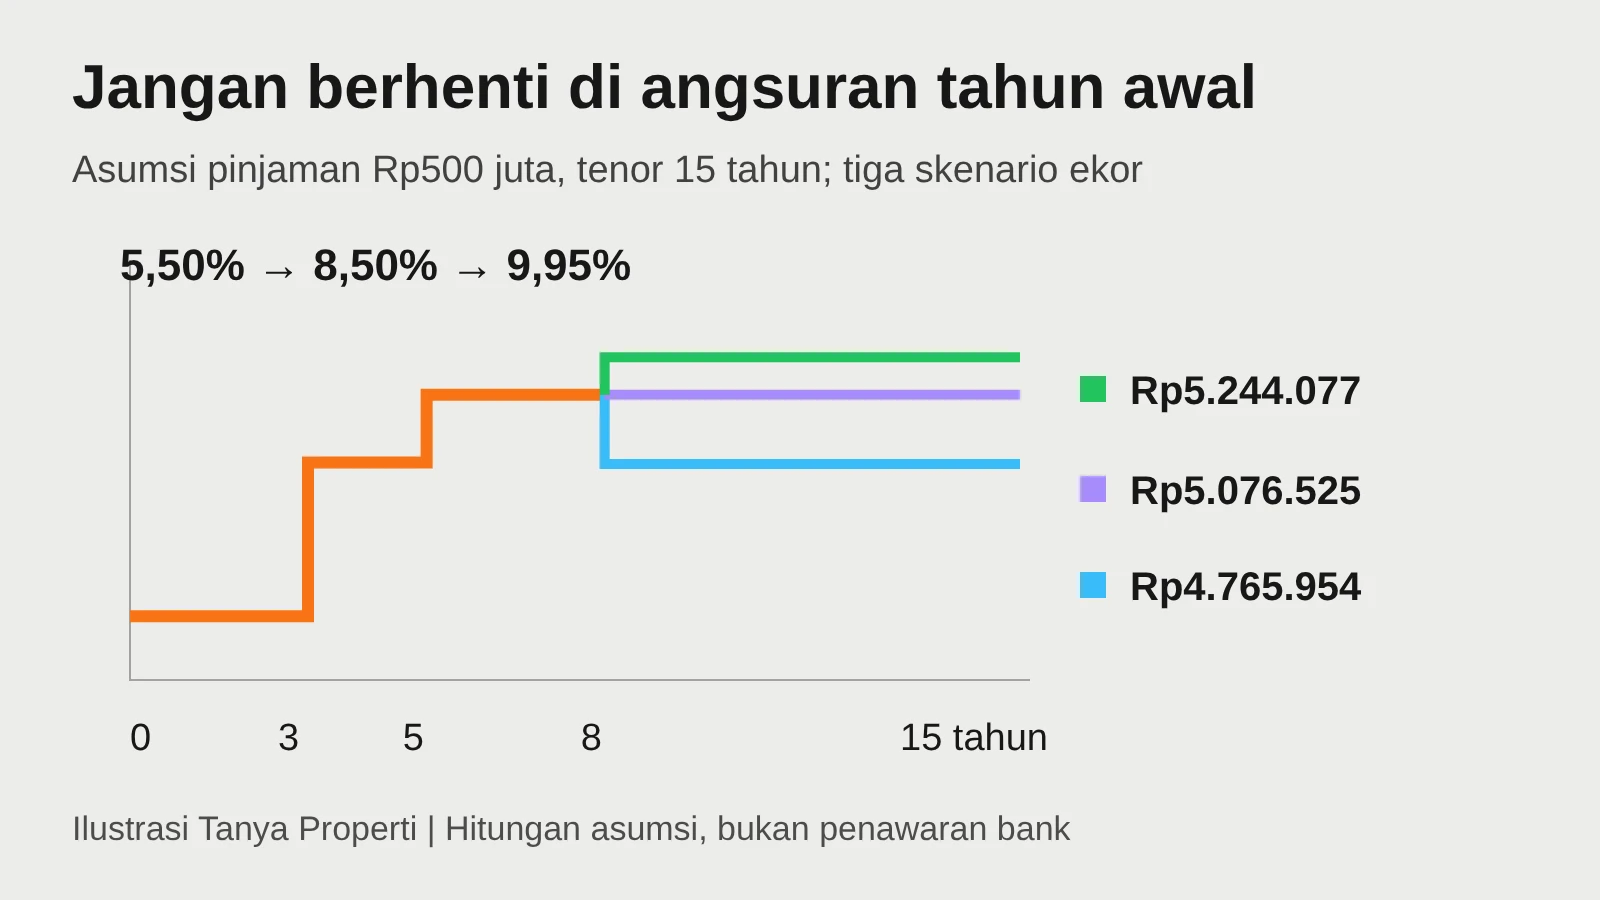
Tiga hal patut kamu catat dari angka-angka simulasi itu.
Pertama, lonjakan terbesar terjadi lebih awal daripada yang orang bayangkan. Dalam simulasi ini angsuran naik dari Rp4.085.417 menjadi Rp4.772.862 pada awal tahun keempat, kenaikan sekitar 16,8%, lalu naik lagi menjadi Rp5.076.525 pada awal tahun keenam. Tiga tahun pertama yang terasa ringan itu justru masa paling singkat dalam kredit 15 tahun.
Kedua, sisa pokok turun jauh lebih lambat daripada setoranmu. Dalam simulasi yang sama, setelah tiga tahun mencicil kamu sudah menyetor sekitar Rp147 juta tetapi utang pokokmu baru turun sekitar Rp70 juta, dari Rp500 juta menjadi Rp429.966.001. Ini bukan kejanggalan produk BTN, melainkan konsekuensi matematis anuitas mana pun.
Ketiga, rentang total bunga antara skenario ekor terbaik dan terburuk mencapai Rp33 juta. Ketidakpastian tujuh tahun terakhir itu bukan hal sepele, dan itulah angka yang paling perlu kamu minta secara tertulis.
Angka 35% di atas bukan aturan. Batas rasio cicilan terhadap penghasilan ditetapkan masing-masing bank, bukan satu aturan nasional, jadi tanyakan batas yang dipakai BTN untuk profilmu.[4] Kalau di tengah jalan tarifnya terasa tidak masuk akal, opsi memindahkan kredit ke bank lain tetap ada, tetapi hitung dulu untung ruginya termasuk biaya di depan yang harus dibayar ulang, lewat take over KPR.
Menguji kalkulator resmi BTN
BTN menyediakan kalkulator sendiri di halaman Simulasi, pada tab Kredit Konsumer. Berbeda dari kalkulator kebanyakan bank yang menyembunyikan mesinnya, kalkulator BTN memperlihatkan satu kolom bernama Faktor Anuitas yang terisi otomatis. Kolom itu membuat perilakunya bisa diperiksa, dan kami memeriksanya lewat peramban sungguhan pada 3 September 2026. Berikut yang kami temukan. BTN bisa saja sudah memperbaiki kalkulatornya sejak itu, jadi ulangi uji ini sendiri sebelum mengandalkannya.
Temuan pertama: angka di belakang koma dibuang
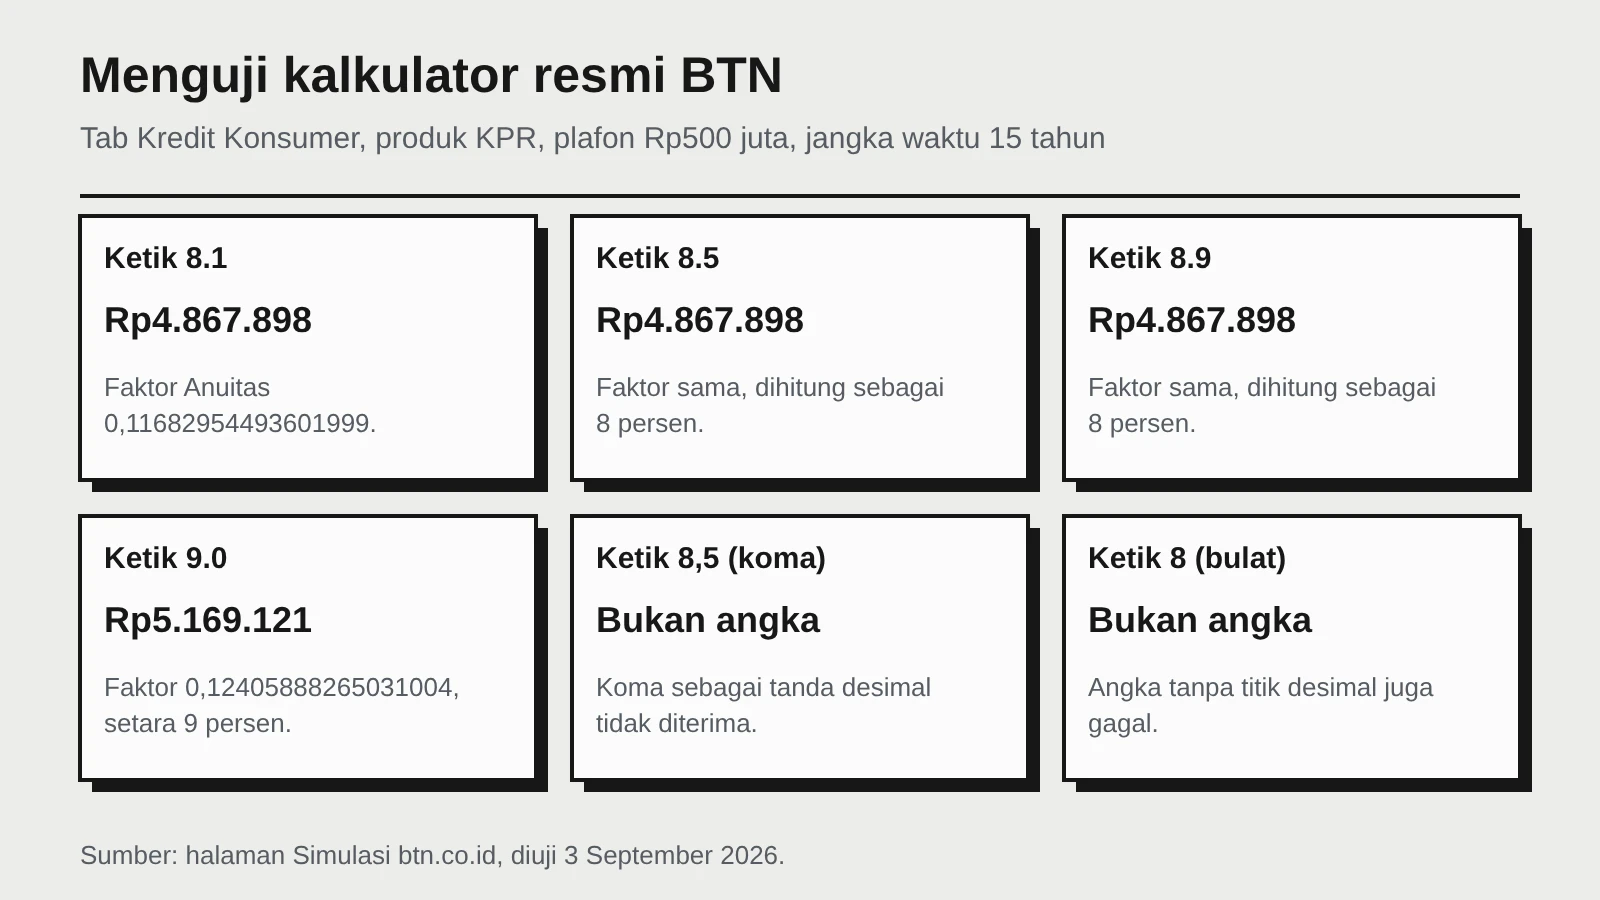
Dengan jenis produk KPR, plafon Rp500 juta, dan jangka waktu 15 tahun, kami memasukkan tiga angka suku bunga berbeda ke kalkulator simulasi itu dan mendapat hasil yang persis sama:
| Suku bunga yang dimasukkan | Faktor Anuitas yang muncul | Estimasi angsuran per bulan |
|---|---|---|
| 8.1 | 0,11682954493601999 | Rp4.867.898 |
| 8.5 | 0,11682954493601999 | Rp4.867.898 |
| 8.9 | 0,11682954493601999 | Rp4.867.898 |
| 9.0 | 0,12405888265031004 | Rp5.169.121 |
Faktor 0,11682954493601999 itu bukan angka acak. Ia sama persis dengan faktor anuitas tahunan untuk tarif 8 persen selama 15 tahun, yaitu 0,08 dibagi hasil pengurangan 1 dengan 1,08 pangkat minus 15. Faktor 0,12405888265031004 sama persis dengan faktor untuk 9 persen. Artinya, dalam uji simulasi kami, masukan 8.1, 8.5, dan 8.9 sama-sama diperlakukan sebagai 8 persen, dan angka di belakang titik desimal tidak ikut dihitung.
Temuan kedua: koma dan angka bulat menghasilkan kesalahan
Mengetik tarif dengan koma seperti 8,5, cara penulisan desimal yang lazim di Indonesia, membuat kolom Faktor Anuitas berisi NaN dan hasilnya keluar sebagai Rp NaN dalam uji simulasi kami. Mengetik angka bulat tanpa titik desimal seperti 8 atau 9 juga menghasilkan NaN. Jadi kalkulatornya hanya bekerja bila tarif ditulis dengan titik desimal, dan justru bagian setelah titik itulah yang tidak dipakai.
Temuan ketiga: metodenya tahunan dibagi dua belas
Dalam uji simulasi kami, angsuran yang ditampilkan sama dengan plafon dikali Faktor Anuitas lalu dibagi 12. Untuk Rp500 juta: Rp500.000.000 dikali 0,11682954493601999 sama dengan Rp58.414.772, dibagi 12 menjadi Rp4.867.898. Cara ini berbeda dari anuitas bulanan yang dipakai jadwal angsuran sungguhan. Pada tarif 8 persen dan tenor 15 tahun, anuitas bulanan menghasilkan Rp4.778.260, sedangkan kalkulator BTN menampilkan Rp4.867.898, selisih Rp89.638 per bulan.
Perlu ditegaskan supaya adil: temuan ini soal alat bantu di halaman pemasaran, bukan soal jadwal angsuran yang akan kamu terima. Jadwal yang mengikat adalah yang tercantum di surat penawaran kredit dan perjanjian kredit. Yang kami tunjukkan hanyalah bahwa alat bantunya, saat kami uji, tidak bisa dipakai untuk memeriksa tarif berdesimal, padahal tarif promo bank hampir selalu berdesimal.
SBDK dan biaya di luar angsuran
Untuk skenario jangka panjang, angka resmi yang paling berguna adalah Suku Bunga Dasar Kredit (SBDK). Setiap bank umum konvensional, termasuk BTN, wajib mempublikasikannya per segmen kredit. Peraturan OJK Nomor 13 Tahun 2024, yang statusnya Berlaku di JDIH BPK, mendefinisikan SBDK sebagai indikasi suku bunga efektif terendah yang mencerminkan harga pokok dana untuk kredit, overhead, dan margin, lalu dipakai sebagai acuan penetapan suku bunga kredit.[2]
Ada dua hal yang membuat SBDK segmen KPR dan KPA milik BTN perlu dibaca hati-hati. Pertama, SBDK pada umumnya belum memperhitungkan premi risiko masing-masing debitur, jadi angka itu indikasi terendah, bukan tarif yang akan kamu terima. Kedua, pada publikasi SBDK BTN yang kami baca September 2026, keterangannya menyebut bahwa angka segmen KPR dan KPA mempertimbangkan penyaluran KPR subsidi dan mengecualikan kredit dengan suku bunga promo. Karena BTN penyalur KPR bersubsidi yang besar dan tarif subsidi jauh di bawah tarif komersial, SBDK KPR BTN bisa tertarik turun oleh porsi subsidi, sehingga untuk debitur komersial angka itu bukan lantai yang representatif. Cek angka dan keterangan terbarunya langsung di halaman SBDK BTN.
Sebagai konteks makro, Bank Indonesia menetapkan BI-Rate 5,75 persen pada 23 September 2026.[1] Bunga KPR bank mana pun selalu berada di atas suku bunga acuan itu karena harus menutup biaya dana, biaya operasional, marjin, dan risiko kredit.
Biaya di depan
Simulasi angsuran belum menghitung uang yang keluar sekali di awal. Halaman KPR BTN Platinum mencantumkan pos biaya produk seperti provisi, biaya proses, dan administrasi, dengan besaran yang bisa berubah. Cara menghitungnya sederhana, seperti contoh hitungan dengan asumsi berikut:
| Jenis biaya | Asumsi besaran | Untuk plafon Rp500 juta |
|---|---|---|
| Biaya provisi | 0,75% dari plafon kredit | Rp3.750.000 |
| Biaya proses | 0,25% dari plafon kredit | Rp1.250.000 |
| Biaya administrasi | Rp500.000 | Rp500.000 |
| Jumlah | 1% dari plafon ditambah Rp500.000 | Rp5.500.000 |
Ganti persentase di tabel itu dengan angka di tab biaya halaman produk saat kamu mengajukan. Di luar pos-pos itu masih ada biaya yang lazim pada kredit beragunan rumah, yaitu asuransi jiwa dan kebakaran, biaya notaris untuk perjanjian kredit dan akta pembebanan hak tanggungan, serta pajak dan biaya peralihan hak yang menjadi tanggungan pembeli. Rincikan semuanya di kalkulator biaya beli rumah, dan pahami komponen pajaknya lewat pajak jual beli rumah.
Checklist sebelum mengajukan
Sebelum membawa hasil simulasi ini ke kantor cabang BTN, pastikan kamu sudah:
- Mengecek posisi plafonmu terhadap ambang plafon di tabel tarif terbaru. Kalau rencanamu berada tepat di bawah salah satunya, tanyakan konsekuensinya bila plafon dinaikkan sedikit melewati ambang.
- Memastikan tenor yang kamu pilih memenuhi minimal tenor baris tarif yang kamu incar.
- Menghitung angsuran di tahap termahal, bukan tahap pertama, lalu mengujinya di kalkulator kelayakan KPR.
- Menanyakan berapa tarif setelah tahap yang diumumkan bila kamu mengambil skema bertahap seperti Fix n Cap, dan meminta jawabannya tertulis di surat penawaran, bukan lisan.
- Memastikan usia dan status kerjamu memenuhi syarat yang tercantum di halaman produk, termasuk batas usia pemohon dan minimal lama bekerja atau lama usaha.
- Menyiapkan dana tunai untuk uang muka ditambah biaya di depan, yaitu provisi, biaya proses, administrasi, asuransi, notaris, dan pajak peralihan hak.
- Menyimpan tanggal akses tabel tarif yang kamu pakai, supaya kamu tahu kapan angkanya perlu dicek ulang.
Riwayat kreditmu ikut menentukan, baik untuk kelayakan maupun untuk masuk kriteria Promo Khusus. Sebelum mengajukan, kamu bisa meminta Informasi Debitur atas namamu sendiri ke OJK lewat SLIK supaya tidak kaget dengan isi riwayat kreditmu.[3]
Kalau propertimu masuk kategori rumah bersubsidi, jangan pakai angka di halaman ini sama sekali, karena tarif dan syaratnya ditetapkan program pemerintah, bukan bank. Mulai dari KPR subsidi dan syarat KPR subsidi.
Terakhir, jangan memakai satu bank sebagai pembanding tunggal, dan bandingkan struktur tarifnya, bukan angka tahun pertama. Pembanding dengan struktur berbeda ada di simulasi KPR BNI yang juga membahas skema berjenjang, simulasi KPR BCA, dan simulasi KPR BSI untuk jalur syariah yang angsurannya tetap sampai lunas. Kalau ini rumah pertamamu, susun urutannya dari nol lewat beli rumah pertama, rapikan berkasmu dengan tips agar KPR disetujui, lalu lanjutkan ke ajukan KPR.
Pertanyaan umum
Berapa angsuran KPR BTN untuk pinjaman Rp500 juta? +
Tergantung baris tarif yang berlaku untukmu di tabel KPR BTN Platinum terbaru. Sebagai simulasi pada tenor 15 tahun, asumsi tarif 2,65% menghasilkan angsuran Rp3.369.367, asumsi 3,75% menghasilkan Rp3.636.112, dan asumsi 7,95% menghasilkan Rp4.763.839. Dengan asumsi skema bertahap 5,50%, 8,50%, lalu 9,95%, angsurannya naik dari Rp4.085.417 ke Rp4.772.862 lalu Rp5.076.525. Ganti asumsi itu dengan tarif resmi saat kamu mengajukan.
Berapa suku bunga KPR BTN Platinum sekarang? +
Tidak ada angka tunggal, dan tarifnya berubah tiap periode promo. Saat kami membacanya pada September 2026, tabel KPR BTN Platinum membagi tarif menurut minimal plafon, minimal tenor, dan masa fix rate, dalam dua tabel: Promo Umum dan Promo Khusus. Cek tabel terbaru langsung di halaman produk BTN atau tanyakan ke cabang, lalu tanyakan juga tarif yang berlaku setelah masa fix berakhir.
Apa itu skema Fix n Cap di KPR BTN? +
Fix n Cap adalah skema tarif bertahap yang kami temukan di tabel Promo Khusus KPR BTN Platinum pada September 2026, dengan syarat minimal plafon dan minimal tenor. Tarifnya rendah di tahap awal lalu naik pada tahap-tahap berikutnya, dan tabelnya hanya memberi angka untuk beberapa tahun pertama. Tanyakan angka tarif setiap tahap, termasuk sesudah tahap terakhir yang diumumkan, dan minta jawabannya tertulis sebelum menandatangani.
Apakah kalkulator simulasi KPR di situs BTN akurat? +
Halaman kalkulatornya sendiri menyatakan bahwa perhitungannya adalah perkiraan umum yang dapat berbeda dengan perhitungan bank. Saat kami menguji tab Kredit Konsumer pada 3 September 2026, masukan suku bunga 8.1, 8.5, dan 8.9 sama-sama menghasilkan Faktor Anuitas 0,11682954493601999 dan simulasi angsuran Rp4.867.898, dan faktor itu identik dengan faktor anuitas tahunan untuk tarif 8 persen selama 15 tahun. Menulis tarif dengan koma atau angka bulat tanpa titik desimal menghasilkan NaN. Untuk tarif berdesimal, hitung sendiri dengan rumus anuitas bulanan.
Berapa biaya provisi dan administrasi KPR BTN? +
Halaman KPR BTN Platinum mencantumkan pos biaya produk seperti provisi, biaya proses, dan administrasi, dengan besaran yang bisa berubah, jadi cek angkanya saat mengajukan. Sebagai contoh hitungan, kalau provisi 0,75% dan biaya proses 0,25% dari plafon ditambah administrasi Rp500.000, plafon Rp500 juta berarti total Rp5.500.000. Di luar itu masih ada asuransi jiwa dan kebakaran, notaris, serta pajak peralihan hak.
Kenapa SBDK KPR BTN bisa lebih rendah dari tarif yang ditawarkan ke debitur komersial? +
Karena SBDK adalah indikasi suku bunga efektif terendah menurut Peraturan OJK Nomor 13 Tahun 2024, dan pada umumnya belum memasukkan premi risiko masing-masing debitur. Pada publikasi SBDK BTN yang kami baca September 2026, keterangannya juga menyebut bahwa segmen KPR dan KPA mempertimbangkan penyaluran KPR subsidi. Porsi subsidi itu bisa menarik angkanya turun, jadi jangan pakai SBDK KPR BTN sebagai patokan menawar tarif komersial.
Berapa penghasilan minimal untuk KPR BTN Rp500 juta? +
Kami tidak menemukan angka penghasilan minimum di halaman KPR BTN Platinum, dan batas rasio cicilan ditetapkan masing-masing bank, bukan aturan nasional. Sebagai ilustrasi dengan asumsi kerja total cicilan paling banyak 35% dari penghasilan bersih, angsuran tahap termahal simulasi Fix n Cap pada skenario ekor 11% sebesar Rp5.244.077 setara penghasilan bersih sekitar Rp14,98 juta per bulan. Kalau yang diuji hanya angsuran tahun pertama Rp4.085.417, angkanya sekitar Rp11,67 juta.
- Bank Indonesia - BI-Rate (bi.go.id) - Diakses 7 Oktober 2026: tabel riwayat BI-Rate, penetapan terakhir 23 September 2026 sebesar 5,75% (ditulis 5.75 % di halaman), sama dengan 19 Agustus 2026. Dipakai sebagai konteks suku bunga acuan, bukan bunga KPR (data diverifikasi 7 Oktober 2026)
- JDIH BPK - Peraturan OJK Nomor 13 Tahun 2024 tentang Transparansi dan Publikasi Suku Bunga Dasar Kredit Bagi Bank Umum Konvensional - Diakses 7 Oktober 2026: status Berlaku, ditetapkan 30 Juli 2024. Abstrak resmi menyebut SBDK sebagai indikasi suku bunga efektif terendah yang mencerminkan harga pokok dana untuk kredit, overhead, dan margin, dipakai sebagai acuan penetapan suku bunga kredit (data diverifikasi 7 Oktober 2026)
- OJK - Sistem Layanan Informasi Keuangan (SLIK) - Diakses 7 Oktober 2026: fungsi SLIK untuk penilaian kualitas debitur dan hak debitur meminta Informasi Debitur atas namanya sendiri (data diverifikasi 7 Oktober 2026)
- Tanya Properti - Kalkulator Kelayakan KPR (/kelayakan-kpr) - Diakses 7 Oktober 2026: kalkulator memakai asumsi kerja total cicilan paling banyak 35% dari penghasilan bersih, dengan penegasan bahwa batas rasio ditetapkan tiap bank dan bukan aturan nasional. Dipakai hanya untuk ilustrasi penghasilan (data diverifikasi 7 Oktober 2026)
Cara kami memilih sumber, memeriksa angka, dan menerima koreksi dijelaskan di kebijakan editorial.