
KPR OCBC NISP: pilihan bunga, syarat, dan tahapan pengajuannya
Jawaban singkatKPR OCBC adalah kredit pemilikan rumah dari PT Bank OCBC NISP Tbk, bank yang kini memakai nama dagang OCBC saja meskipun nama badan hukumnya tetap memuat NISP. Saat kami periksa pada 3 September 2026, kategori kredit pemilikan rumahnya berisi tiga produk untuk hunian, yaitu KPR OCBC sebagai fasilitas reguler, KPR Kendali yang menggabungkan pinjaman dengan tabungan khusus, dan KPR Easy Start yang angsurannya naik bertahap, ditambah Kredit Pembelian Properti Komersial untuk properti usaha. Angka bunganya tidak dipasang di halaman pemasaran, melainkan di berkas Ringkasan Informasi Produk dan Layanan bertanggal cetak Juni 2026 yang ditautkan dari tiap halaman produk: KPR reguler dan KPR Kendali sama-sama mencantumkan 7,99 persen efektif untuk masa fixed 1, 2, 3, dan 5 tahun, 8,25 persen untuk skema fixed sepanjang tenor 3 dan 5 tahun, serta 13,75 persen untuk masa mengambang, sedangkan KPR Easy Start mencantumkan 8,99 persen fixed 10 tahun dan 8,75 persen fixed 15 tahun. Sebagai pembanding, Suku Bunga Dasar Kredit OCBC untuk segmen KPR dan KPA tercatat 8,50 persen dengan keputusan berlaku efektif sejak 26 Agustus 2026.
Apa itu KPR OCBC
KPR OCBC adalah kredit pemilikan rumah dari PT Bank OCBC NISP Tbk. Dua nama ini kerap membingungkan, jadi luruskan dulu. Nama badan hukum bank ini tetap PT Bank OCBC NISP Tbk, dan itu tercantum di kaki setiap halaman situsnya serta di setiap berkas resminya. Yang berubah adalah nama dagangnya, yang kini cukup ditulis OCBC. Alamat lama www.ocbcnisp.com pun sekarang mengalihkan pengunjung ke www.ocbc.id, dan itu bisa kamu buktikan sendiri dengan membukanya. Jadi kalau kamu mencari KPR OCBC NISP dan yang muncul halaman berlabel OCBC, itu memang bank yang sama.
Halaman ini membahas apa yang khas di OCBC saja: nama produknya, tarif yang benar-benar mereka terbitkan, rincian biaya yang tidak semua bank mau publikasikan, dan hasil kami menghitung ulang simulasi resminya sendiri. Kalau kamu belum paham cara kerja KPR pada umumnya, mulai dari KPR adalah. Konsep bunga tetap versus mengambang dan cara membaca Suku Bunga Dasar Kredit ada di bunga KPR. Rumus anuitas beserta tabel angsuran per plafon dikerjakan di simulasi KPR BNI. Tiga hal itu tidak diulang di sini.
Satu catatan yang memudahkanmu memverifikasi sendiri: berbeda dari beberapa situs bank lain, ocbc.id menjawab alamat yang salah ketik dengan status 404 sungguhan dan halaman berjudul Halaman Tidak Ditemukan. Artinya kalau sebuah tautan terbuka normal di situs ini, halamannya memang ada. Tetapi tetap biasakan mengecek judul halamannya, bukan sekadar melihat halaman terbuka.
Tiga produk dan bedanya
Kategori Kredit Pemilikan Rumah di situs OCBC berisi empat halaman produk. Tiga di antaranya untuk hunian, satu untuk properti komersial. Kenali perbedaannya sebelum mengisi formulir, karena salah memilih berarti salah tenor, salah tarif, dan salah plafon sejak langkah pertama.
| Produk | Untuk siapa | Limit kredit | Tenor |
|---|---|---|---|
| KPR OCBC (reguler) | Pembelian properti hunian, baik unit baru dari developer rekanan maupun properti bekas, siap huni maupun indent | Rp100 juta sampai Rp15 miliar | 1 sampai 25 tahun |
| KPR Kendali | Pemilik dana menganggur yang ingin memangkas kewajiban bunga harian lewat saldo tabungan tanpa mengunci dananya | Rp100 juta sampai Rp15 miliar | 1 sampai 25 tahun |
| KPR Easy Start | Karyawan muda yang penghasilannya masih menanjak dan butuh angsuran awal lebih ringan | Rp100 juta sampai Rp5 miliar | 10 sampai 25 tahun |
| Kredit Pembelian Properti Komersial | Pembelian properti untuk keperluan usaha | Tidak dibahas di halaman ini | Tidak dibahas di halaman ini |
KPR Kendali: tabungan yang memangkas bunga, bukan angsuran
Inilah produk paling khas OCBC dan paling sering disalahpahami. Prinsipnya, 80 persen dari saldo tabungan diperhitungkan untuk meringankan bunga harian. Tabungannya tidak ditahan, jadi kamu tetap leluasa bertransaksi, tetapi tabungan itu harus tabungan khusus bernama Tanda KPR Kendali, bukan tabungan biasa, dan tabungan itu tidak menerima kredit bunga tabungan karena pendapatan bunganya dipakai mengurangi kewajiban bungamu tiap hari.
Yang perlu digarisbawahi: menabung lebih banyak tidak mengecilkan angsuranmu. Bagian tanya jawab OCBC menyatakannya sendiri, bahwa angsuran hanya berubah ketika suku bunga berubah, dan yang terjadi saat saldomu besar adalah porsi kewajiban bunga mengecil sehingga porsi pokok membesar, dan pinjamanmu lunas lebih cepat dari jadwal. Jadi manfaatnya berupa tenor yang memendek, bukan cash flow bulanan yang melonggar. Kalau yang kamu butuhkan justru kelonggaran bulanan, produk ini bukan jawabannya. Setelah KPR Kendali lunas, tabungannya tidak ditutup melainkan dikonversi menjadi tabungan Tanda 360.
KPR Easy Start: ringan di depan, dan ada satu angka yang bertentangan
Easy Start menawarkan peningkatan angsuran secara bertahap setiap 1 atau 2 tahun, dengan angsuran awal disebut mulai dari Rp1.050.000 termasuk angsuran lainnya. Sasarannya karyawan yang baru bekerja, dan syaratnya memang mencerminkan itu: masa kerja minimal 2 tahun, penghasilan minimal Rp5 juta dan maksimal Rp65 juta, usia maksimal 45 tahun saat pengikatan kredit, serta maksimal satu fasilitas KPR yang sudah berjalan lebih dari 3 tahun.
Kalau kamu membeli properti bekas, ketiga produk hunian ini bisa dipakai karena semuanya menerima agunan secondary. Hal yang perlu kamu urus lebih dulu justru di sisi penjual dan dokumen, dan itu dibahas di KPR rumah second. Untuk pembelian apartemen, cek dulu batasannya di cara membeli apartemen dengan KPA.
Pilihan bunga yang diterbitkan
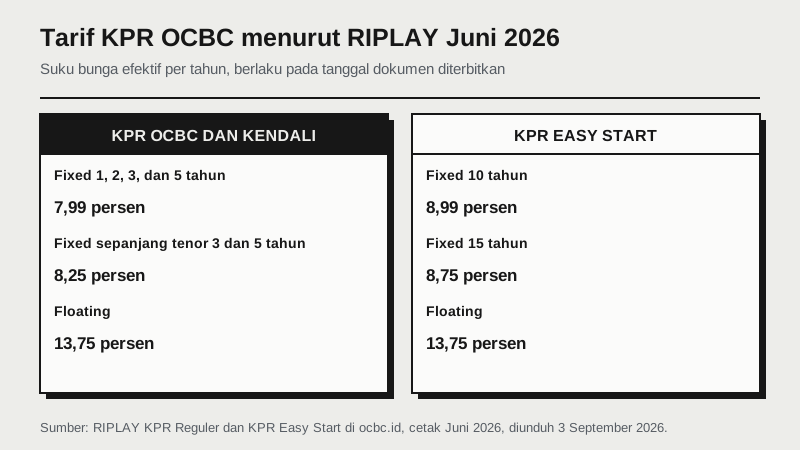
Ini bagian yang membedakan OCBC dari banyak bank. Di halaman produknya, baris suku bunga hanya ditulis sesuai promo suku bunga, tanpa angka. Angkanya ada di tempat lain, yaitu berkas Ringkasan Informasi Produk dan Layanan yang tautannya dipasang di setiap halaman produk. Ketiga berkas yang kami unduh bertanggal cetak dokumen Juni 2026, dan masing-masing menandai bahwa tarifnya berlaku pada tanggal dokumen itu diterbitkan.
| Produk | Skema | Suku bunga efektif per tahun |
|---|---|---|
| KPR OCBC reguler dan KPR Kendali | Fixed 1, 2, 3, dan 5 tahun | 7,99 persen |
| Fixed sepanjang tenor, untuk jangka waktu kredit 3 dan 5 tahun | 8,25 persen | |
| Floating | 13,75 persen | |
| KPR Easy Start | Fixed 10 tahun | 8,99 persen |
| Fixed 15 tahun | 8,75 persen | |
| Floating | 13,75 persen |
Perhatikan pola yang tidak lazim pada Easy Start: masa fixed yang lebih panjang justru bertarif lebih rendah, 8,75 persen untuk 15 tahun dibanding 8,99 persen untuk 10 tahun. Di kebanyakan bank polanya terbalik. Perhatikan juga bahwa untuk KPR reguler, tarif 7,99 persen sama saja untuk masa fixed 1 tahun maupun 5 tahun, sehingga tidak ada alasan memilih masa fixed pendek kecuali kamu memang berencana melunasi atau memindahkan kredit lebih awal.
Yang benar-benar menentukan: lompatan ke 13,75 persen
Selisih 7,99 persen ke 13,75 persen adalah 5,76 poin persen, dan itu lompatan besar. Contohnya, plafon Rp500 juta tenor 25 tahun dengan masa fixed 5 tahun menghasilkan angsuran Rp3.855.769 per bulan selama lima tahun pertama. Di akhir tahun kelima sisa pokoknya masih Rp461.316.968, dan saat tarif berpindah ke 13,75 persen atas sisa tenor 20 tahun, angsurannya menjadi Rp5.653.003 per bulan, naik sekitar 46,61 persen. Uji kelayakanmu memakai angka kedua, bukan angka pertama.
Ada pula satu tarif floating lain yang perlu kamu kenali agar tidak salah kaget. Halaman KPR OCBC memuat program bernama Program KPR Bebas, yaitu KPR dengan suku bunga mengambang sejak awal sampai akhir masa kredit. Program ini bukan produk untuk nasabah baru: halamannya menyatakan program itu berlaku khusus untuk pengalihan program dari Bank Commonwealth ke OCBC karena proses penggabungan bank, dan suku bunga floating acuan yang berlaku saat ini disebut 14,25 persen efektif per tahun. Kalau kamu debitur eks Commonwealth, angka itulah yang relevan untukmu, bukan 13,75 persen.
Membandingkannya dengan SBDK OCBC
Setiap bank umum konvensional wajib mengumumkan Suku Bunga Dasar Kredit, dan OCBC menerbitkannya pada halaman tersendiri. Versi yang kami baca memakai periode data Juli 2026 dengan keputusan berlaku efektif sejak 26 Agustus 2026.
| Komponen | Segmen KPR dan KPA | Segmen non-KPR dan non-KPA |
|---|---|---|
| Harga pokok dana untuk kredit | 3,95 persen | 3,95 persen |
| Biaya overhead | 3,33 persen | 8,42 persen |
| Margin keuntungan | 1,21 persen | 3,13 persen |
| Suku Bunga Dasar Kredit | 8,50 persen | 15,50 persen |
Angka ini membuat tarif OCBC bisa dinilai jujur. Tarif fixed 7,99 persen berada 0,51 poin persen di bawah SBDK, sedangkan tarif floating 13,75 persen berada 5,25 poin persen di atasnya. Keterangan resmi di bawah tabel menyatakan SBDK belum memperhitungkan premi risiko untuk masing-masing debitur, dan menegaskan bahwa SBDK untuk segmen non-KPR dan KPA merupakan SBDK untuk kredit konsumsi di luar KPR seperti kartu kredit dan kredit tanpa agunan. Jadi 8,50 persen adalah lantai biaya untuk segmenmu, bukan tarif yang pasti kamu terima.
Sebagai konteks makro, Bank Indonesia menetapkan BI-Rate 5,75 persen pada 19 Agustus 2026, angka yang sama sejak 18 Juni 2026. Bunga KPR bank mana pun selalu di atas suku bunga acuan itu karena harus menutup biaya dana, biaya operasional, marjin, dan risiko kredit. Untuk menghitung angsuranmu sendiri dari kombinasi tarif dan tenor di atas, pakai simulasi KPR, lalu uji anggaran rumah tanggamu di kalkulator kelayakan KPR.
Menghitung ulang simulasi resminya
Berkas RIPLAY OCBC memuat satu contoh simulasi resmi, dan contoh itu bisa diuji. Kami mengujinya, dan hasilnya cocok sampai rupiah terakhir. Berikut caranya supaya kamu bisa mengulanginya.
Contoh yang dicantumkan OCBC: seorang pemohon berusia 30 tahun mengajukan KPR reguler sebesar Rp500 juta dengan jangka waktu 10 tahun, memilih suku bunga fixed 2 tahun. Hasil yang dipublikasikan:
| Pos | Nilai menurut RIPLAY |
|---|---|
| Jumlah pokok pinjaman | Rp500.000.000 |
| Total biaya pinjaman | Rp12.966.000 |
| Total bunga sesuai tenor | Rp355.260.711 |
| Total yang dibayar konsumen | Rp868.226.711 |
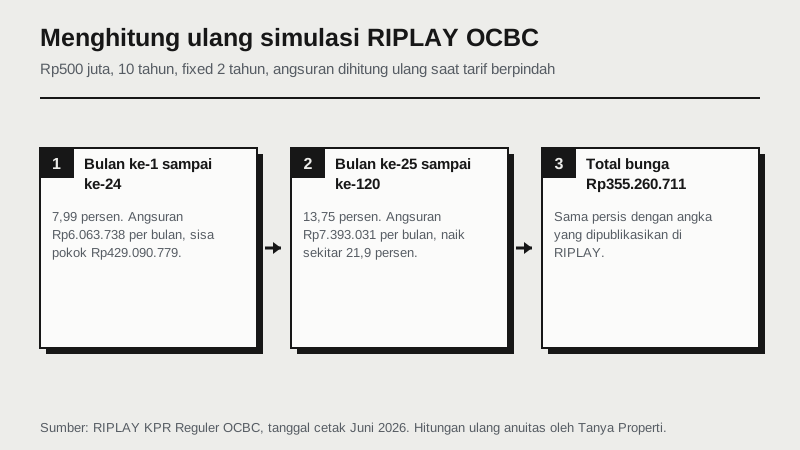
Uji kewarasan pertama gampang: Rp500.000.000 ditambah Rp355.260.711 ditambah Rp12.966.000 memang sama dengan Rp868.226.711. Sekarang uji yang sesungguhnya, yaitu menurunkan angka bunga Rp355.260.711 itu dari tarif yang mereka terbitkan sendiri. Asumsinya dua: masa fixed 2 tahun memakai 7,99 persen, dan 8 tahun sisanya memakai floating 13,75 persen, dengan angsuran dihitung ulang dari sisa pokok atas sisa tenor setiap kali tarif berpindah.
| Tahap | Suku bunga | Angsuran per bulan | Sisa pokok di akhir tahap |
|---|---|---|---|
| Bulan ke-1 sampai ke-24 | 7,99 persen | Rp6.063.738 | Rp429.090.779 |
| Bulan ke-25 sampai ke-120 | 13,75 persen | Rp7.393.031 | Rp0 |
Total yang dibayar dari dua tahap itu Rp855.260.711, sehingga total bunganya Rp355.260.711. Angka itu sama persis dengan yang OCBC publikasikan. Artinya tiga hal sekaligus terkonfirmasi: tarif 7,99 persen dan 13,75 persen memang tarif yang dipakai, metode hitungnya anuitas dengan perhitungan ulang saat tarif berpindah, dan angka RIPLAY-nya konsisten. Ini pengujian yang jarang bisa dilakukan pada publikasi bank, dan OCBC lolos.
Satu contoh yang tidak bisa kami reproduksi
Berkas RIPLAY KPR Easy Start memuat contoh berbeda: pemohon berusia 40 tahun, Rp500 juta, jangka waktu 15 tahun, memilih suku bunga fixed 10 tahun, dengan hasil total biaya pinjaman Rp15.494.000, total bunga Rp537.488.180, dan total dibayar Rp1.052.982.180. Penjumlahannya konsisten, tetapi angka bunganya tidak bisa kami turunkan dari tarif 8,99 persen selama 10 tahun lalu 13,75 persen selama 5 tahun. Metode dua tahap seperti itu hanya menghasilkan bunga sekitar Rp447 juta, jauh di bawah Rp537 juta.
Penjelasan yang paling masuk akal adalah bahwa Easy Start memang bukan produk dua tahap. Halaman produknya sendiri menyebut peningkatan angsuran secara bertahap setiap 1 atau 2 tahun, dan tangga kenaikan itu tidak dipublikasikan. Kalau total kewajiban Rp1.037.488.180 di luar biaya itu dirata-rata, angsuran rata-ratanya Rp5.763.823 per bulan, dan itu setara dengan satu tarif efektif tunggal sekitar 11,26 persen per tahun sepanjang 15 tahun. Angka 11,26 persen itulah yang sebaiknya kamu pakai sebagai perkiraan kasar biaya Easy Start, bukan angka 8,99 persen di baris paling atas. Minta tabel angsuran per tahap secara tertulis sebelum memutuskan.
Biaya, denda, dan penalti
OCBC termasuk yang paling rinci mempublikasikan biaya, dan sebagian besar angkanya bisa kamu hitung sendiri sebelum bertemu petugas. Berikut daftarnya untuk KPR OCBC reguler dan KPR Kendali.
| Jenis biaya | Besaran |
|---|---|
| Provisi | 1 persen dari plafon untuk jangka waktu sampai dengan 10 tahun, 1,5 persen untuk jangka waktu di atas 10 tahun |
| Administrasi | 0,1 persen dari plafon atau minimum Rp250.000 untuk jangka waktu di bawah 10 tahun, dan minimum Rp500.000 untuk 10 tahun ke atas |
| Materai | Rp10.000 per dokumen yang dibutuhkan |
| Taksasi atau appraisal | Rp750.000 per unit atau sesuai tarif Kantor Jasa Penilai Publik |
| Asuransi jiwa dan asuransi agunan | Sesuai tarif perusahaan asuransi rekanan |
| Pengikatan agunan | Rp1.000.000 sampai Rp3.000.000 atau sesuai tarif standar notaris |
| Denda keterlambatan | 0,15 persen per hari |
| Pelunasan dipercepat | 4 persen dari jumlah yang dilunasi bila masih dalam masa penalti, 3 persen bila sudah lewat |
| Penitipan dokumen jaminan | Rp20.000 per hari |
Khusus KPR Easy Start, dua pos pertamanya lebih sederhana dan lebih murah, yaitu provisi 1 persen dari plafon dan administrasi Rp500.000 tanpa membedakan tenor.
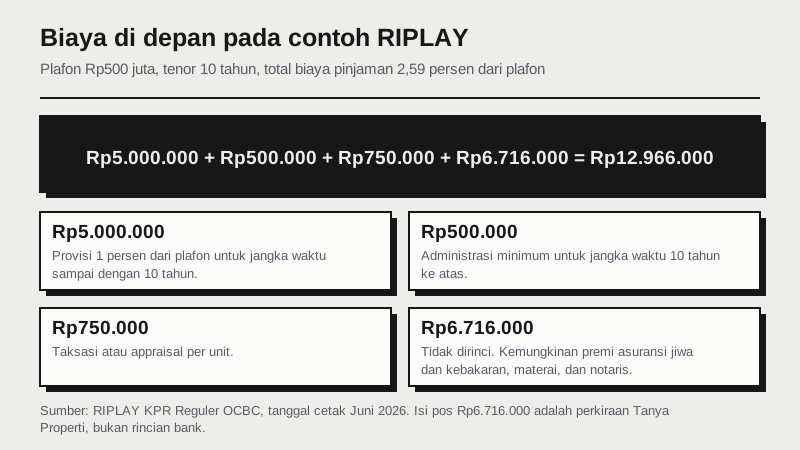
Sekarang uji daftar itu dengan contoh RIPLAY tadi. Untuk plafon Rp500 juta dan tenor 10 tahun, provisi 1 persen berarti Rp5.000.000, administrasi minimum Rp500.000, dan taksasi Rp750.000, jadi tiga pos itu berjumlah Rp6.250.000. Padahal total biaya pinjaman yang dicantumkan RIPLAY adalah Rp12.966.000, atau 2,59 persen dari plafon. Selisih Rp6.716.000 hampir pasti berisi premi asuransi jiwa, premi asuransi kebakaran, materai, dan biaya notaris, yang memang tidak bisa dipastikan besarnya sebelum ada penawaran. Siapkan dana tunai berdasarkan angka 2,59 persen, bukan berdasarkan provisi saja.
Ada beberapa hak konsumen yang RIPLAY OCBC nyatakan eksplisit dan layak kamu manfaatkan. Kamu berhak memilih notaris maupun perusahaan asuransi rekanan OCBC yang akan dipakai, jadi mintalah lebih dari satu penawaran. Bila kamu melunasi lebih cepat, kamu berhak menerima pengembalian premi asuransi yang sudah dibayarkan sesuai pemanfaatan asuransi yang telah digunakan. Dan OCBC wajib menginformasikan setiap perubahan atas manfaat, biaya, risiko, syarat, serta ketentuan produk paling lambat 30 hari sebelum perubahan itu berlaku efektif.
Semua angka di atas belum termasuk pajak dan biaya peralihan hak yang menjadi tanggungan pembeli, terutama bea perolehan hak atas tanah dan bangunan serta akta jual beli. Hitung total dana tunai yang perlu disiapkan di kalkulator biaya beli rumah, dan pahami komponen pajaknya di pajak jual beli rumah. Setelah kreditmu lunas nanti, hak tanggungan atas rumahmu masih perlu dihapus supaya sertifikatnya bersih, dan langkahnya ada di roya.
Syarat pemohon dan agunan
Syarat pemohon KPR OCBC reguler dan KPR Kendali dicantumkan ringkas di halaman produknya:
- Kewarganegaraan: Warga Negara Indonesia.
- Usia minimum: 21 tahun atau sudah menikah.
- Usia maksimum: 55 tahun pada saat jangka waktu kredit berakhir untuk karyawan, dan 70 tahun untuk pengusaha atau profesional.
- Penghasilan: KPR OCBC reguler mensyaratkan penghasilan tetap minimal Rp5 juta per bulan, sedangkan KPR Kendali hanya menyebut memiliki penghasilan tetap tanpa nominal.
Batas usia itu langsung memotong tenor yang bisa kamu ambil. Karyawan berusia 40 tahun realistisnya hanya punya ruang 15 tahun, bukan 25 tahun yang tertulis di brosur. Hitung mundur dari batas usia dulu, baru masukkan tenornya ke rumus.
Dari sisi agunan, jangka waktu maksimum berbeda menurut jenis propertinya:
| Jenis properti | Jangka waktu maksimum |
|---|---|
| Rumah atau apartemen | 25 tahun |
| Ruko atau rukan | 20 tahun |
| Rumah kost | 20 tahun |
| Villa | 15 tahun |
| Tanah | 10 tahun |
Dua catatan kaki di tabel aslinya penting. Untuk rumah dan apartemen, usia bangunan maksimum 40 tahun ketika kredit berakhir. Artinya rumah tua tidak otomatis bisa dibiayai 25 tahun: rumah berusia 20 tahun hanya menyisakan ruang 20 tahun, bukan 25. Untuk tanah, jangka waktunya bisa mengikuti ketentuan jaminan beli kembali di developer rekanan. Minimal pembiayaan untuk seluruh produk adalah Rp100.000.000, dan asuransi jiwa serta kebakaran mengikuti ketentuan OCBC.
Daftar dokumennya panjang dan dipisah menjadi empat kelompok: dokumen debitur, dokumen pendapatan, dokumen kepemilikan usaha, dan dokumen agunan. Yang perlu kamu antisipasi dari sekarang ada tiga. Pertama, nomor pokok wajib pajak wajib untuk pinjaman di atas Rp100 juta, dan untuk pembelian primary maupun secondary salinannya wajib diserahkan. Kedua, ada surat pernyataan yang mewajibkanmu mengungkapkan seluruh fasilitas kredit beragun properti yang sudah kamu miliki maupun yang sedang kamu ajukan, termasuk di bank lain, baik syariah maupun konvensional. Ketiga, untuk pemohon berpenghasilan berbasis komisi, rekening yang diminta enam bulan terakhir, bukan tiga bulan. Daftar dokumen lintas bank ada di syarat KPR rumah, dan cara merapikan berkas ada di tips agar KPR disetujui.
Tahapan pengajuan dan hakmu
OCBC tidak memasang diagram alur pengajuan di halaman produknya, tetapi urutannya bisa disusun dari keterangan biaya di RIPLAY, dan urutan itu justru lebih berguna karena menunjukkan kapan uangmu keluar.
- Lengkapi dokumen dan ajukan. Siapkan empat kelompok dokumen tadi. Salah satu yang paling sering menunda adalah dokumen agunan, terutama bila sertifikatnya masih sertifikat induk atau izin bangunannya belum selesai. RIPLAY menyebut cover note dari notaris rekanan sebagai dokumen alternatif dengan target waktu penyelesaian, jadi tanyakan opsi itu sejak awal.
- Penilaian agunan. Biaya taksasi dikenakan di depan. RIPLAY menyebut biaya taksasi internal maupun eksternal dikenakan di depan, dan pada saat akad kredit dapat dikembalikan kepada debitur atau diberikan potongan lewat biaya lain. Tanyakan secara spesifik apakah pengembalian itu berlaku untuk kasusmu, dan minta jawabannya tertulis.
- Terima surat penawaran. Di sinilah kamu memeriksa tarif, masa fixed, tarif setelah masa fixed, plafon yang disetujui, dan seluruh pos biaya. Bandingkan dengan angka RIPLAY yang kamu unduh sendiri. Kalau berbeda, tanyakan alasannya.
- Pengikatan kredit dan agunan. Biaya pengikatan agunan Rp1.000.000 sampai Rp3.000.000 atau sesuai tarif notaris, dan kamu berhak memilih notaris rekanan mana yang dipakai.
- Pencairan. RIPLAY menegaskan provisi dan biaya administrasi dibebankan sekaligus di muka sebelum pencairan kredit. Jadi dana tunai untuk pos-pos itu harus sudah tersedia sebelum akad, bukan sesudahnya.
- Setelah lunas nanti. Dokumen jaminan dikembalikan sejak 3 hari kerja setelah pelunasan dan selambat-lambatnya 30 hari kalender. Lewat dari itu, biaya penitipan Rp20.000 per hari berjalan sejak tanggal pelunasan. Catat tanggalnya, jangan menunda pengambilan.
Bawa daftar pertanyaan ini saat bertemu petugas, dan minta jawabannya tertulis di surat penawaran, bukan lisan:
- Berapa tarif yang berlaku setelah masa fixed berakhir, dan apakah 13,75 persen itu tarif acuan yang berlaku hari ini atau tarif yang bisa berubah lagi?
- Berapa lama masa penalti atau holding period untuk pelunasan dipercepat berlaku pada fasilitas saya?
- Berapa total biaya tunai di depan, dirinci per pos, termasuk premi asuransi jiwa dan kebakaran yang tidak tercantum nominalnya di daftar biaya?
- Berapa usia bangunan agunan saya menurut penilaian bank, dan berapa tenor maksimal yang tersisa setelah aturan usia bangunan 40 tahun diterapkan?
- Kalau saya mengambil KPR Easy Start, berapa nominal angsuran pada setiap tahap sampai lunas?
- Kalau saya mengambil KPR Kendali, berapa perkiraan percepatan pelunasan pada saldo tabungan rata-rata sebesar rencana saya?
Bandingkan jawabannya dengan penawaran bank lain memakai angka yang setara, bukan menandingkan tarif tahun pertama dengan tarif tetap. Pembanding di bank dengan struktur tarif berbeda ada di KPR Permata yang bunga mengambangnya berumus, KPR CIMB Niaga, KPR Danamon, dan KPR BJB yang bunganya tetap sepanjang tenor. Kalau kamu sudah punya KPR di bank lain dan tertarik memindahkannya, hitung dulu untung ruginya termasuk penalti di bank asal lewat take over KPR. Kalau ini pembelian rumah pertamamu, susun urutannya dari nol lewat beli rumah pertama, lalu lanjutkan ke ajukan KPR.
Pertanyaan umum
Berapa bunga KPR OCBC saat ini? +
Berkas Ringkasan Informasi Produk dan Layanan bertanggal cetak Juni 2026 yang kami unduh dari ocbc.id pada 3 September 2026 mencantumkan, untuk KPR OCBC reguler dan KPR Kendali, suku bunga efektif 7,99 persen untuk masa fixed 1, 2, 3, dan 5 tahun, 8,25 persen untuk skema fixed sepanjang tenor pada jangka waktu kredit 3 dan 5 tahun, serta 13,75 persen untuk masa mengambang. Untuk KPR Easy Start, tarifnya 8,99 persen fixed 10 tahun, 8,75 persen fixed 15 tahun, dan 13,75 persen floating. Berkasnya menandai bahwa tarif itu berlaku pada tanggal dokumen diterbitkan, jadi konfirmasikan ke OCBC sebelum mengajukan.
Apa bedanya KPR OCBC, KPR Kendali, dan KPR Easy Start? +
KPR OCBC adalah fasilitas reguler untuk pembelian properti hunian baru maupun bekas, dengan limit Rp100 juta sampai Rp15 miliar dan tenor 1 sampai 25 tahun. KPR Kendali menggabungkan pinjaman dengan tabungan khusus bernama Tanda KPR Kendali, di mana 80 persen saldo tabungan diperhitungkan untuk meringankan bunga harian sehingga pinjaman lunas lebih cepat, bukan agar angsurannya mengecil. KPR Easy Start ditujukan untuk karyawan dengan masa kerja minimal 2 tahun dan usia maksimal 45 tahun saat pengikatan kredit, dengan angsuran yang naik bertahap setiap 1 atau 2 tahun dan tenor 10 sampai 25 tahun.
Berapa biaya provisi dan administrasi KPR OCBC? +
Untuk KPR OCBC reguler dan KPR Kendali, provisi 1 persen dari plafon untuk jangka waktu sampai dengan 10 tahun dan 1,5 persen untuk di atas 10 tahun, sedangkan administrasi 0,1 persen dari plafon atau minimum Rp250.000 untuk tenor di bawah 10 tahun dan minimum Rp500.000 untuk 10 tahun ke atas. Untuk KPR Easy Start, provisi 1 persen dan administrasi Rp500.000. Di luar itu ada materai Rp10.000 per dokumen, taksasi Rp750.000 per unit atau sesuai tarif Kantor Jasa Penilai Publik, premi asuransi jiwa dan agunan sesuai tarif rekanan, serta biaya pengikatan agunan Rp1.000.000 sampai Rp3.000.000 atau sesuai tarif notaris.
Berapa penalti pelunasan dipercepat KPR OCBC? +
OCBC mencantumkan 4 persen dari jumlah yang dilunasi apabila pinjaman masih berada dalam masa penalti atau holding period, dan 3 persen apabila sudah melewatinya sampai kredit jatuh tempo. Lamanya masa penalti tidak dipublikasikan, jadi wajib ditanyakan. Sebagai gambaran, pada KPR Rp500 juta tenor 25 tahun dengan masa fixed 5 tahun, sisa pokok di akhir tahun kelima masih Rp461.316.968, sehingga penalti 4 persen setara sekitar Rp18,45 juta. Yang meringankan, bila kamu melunasi lebih cepat kamu berhak menerima pengembalian premi asuransi sesuai pemanfaatan yang telah digunakan.
Berapa penghasilan minimal untuk mengajukan KPR OCBC? +
Halaman KPR OCBC mensyaratkan penghasilan tetap minimal Rp5 juta per bulan, berlaku untuk Warga Negara Indonesia berusia minimal 21 tahun atau sudah menikah. Batas usia maksimalnya 55 tahun saat jangka waktu kredit berakhir untuk karyawan, dan 70 tahun untuk pengusaha atau profesional. Khusus KPR Easy Start, syaratnya lebih spesifik: karyawan dengan masa kerja minimal 2 tahun, penghasilan minimal Rp5 juta dan maksimal Rp65 juta, serta usia maksimal 45 tahun saat pengikatan kredit. Halaman KPR Kendali hanya menyebut memiliki penghasilan tetap tanpa nominal.
Berapa tenor maksimal KPR OCBC? +
Jangka waktu maksimum berbeda menurut jenis propertinya: rumah atau apartemen 25 tahun, ruko atau rukan 20 tahun, rumah kost 20 tahun, villa 15 tahun, dan tanah 10 tahun. Ada dua pembatas tambahan yang sering terlewat. Pertama, usia bangunan maksimum 40 tahun ketika kredit berakhir, sehingga rumah tua tidak bisa dibiayai selama tenor penuh. Kedua, batas usia pemohon, yaitu 55 tahun saat kredit berakhir untuk karyawan dan 70 tahun untuk pengusaha atau profesional. Hitung mundur dari dua pembatas itu sebelum memilih tenor.
Apakah simulasi resmi OCBC bisa diverifikasi sendiri? +
Bisa, dan kami sudah melakukannya. Contoh di berkas RIPLAY KPR reguler menyebut pokok Rp500 juta, jangka waktu 10 tahun, suku bunga fixed 2 tahun, dengan total bunga Rp355.260.711 dan total dibayar Rp868.226.711. Kalau dihitung ulang memakai anuitas dengan 7,99 persen selama 24 bulan pertama lalu 13,75 persen atas sisa pokok untuk 96 bulan sisanya, angsurannya Rp6.063.738 lalu Rp7.393.031, dan total bunganya persis Rp355.260.711. Sebaliknya, contoh pada RIPLAY KPR Easy Start tidak bisa direproduksi dengan metode dua tahap, karena angsuran produk itu naik bertahap dan tangganya tidak dipublikasikan.
- OCBC - Halaman produk KPR OCBC (ocbc.id) - Diakses 3 September 2026, judul halaman terverifikasi KPR OCBC Wujudkan Rumah Impian Anda. Memuat syarat pemohon (WNI, usia minimal 21 tahun atau sudah menikah, usia maksimal 55 tahun saat jangka waktu kredit berakhir untuk karyawan dan 70 tahun untuk pengusaha atau profesional, penghasilan tetap minimal Rp5 juta per bulan), tabel sepuluh jenis biaya termasuk provisi, administrasi, taksasi Rp750.000, denda keterlambatan 0,15 persen per hari, penalti pelunasan 4 persen dan 3 persen, serta biaya penyimpanan sertifikat Rp20.000 per hari. Ketentuan pembiayaan: minimal Rp100.000.000, jangka waktu maksimum rumah dan apartemen 25 tahun, ruko dan rukan 20 tahun, villa 15 tahun, tanah 10 tahun, rumah kost 20 tahun, dengan usia bangunan maksimum 40 tahun ketika kredit berakhir. Memuat pula Program KPR Bebas untuk pengalihan program dari Bank Commonwealth ke OCBC dengan suku bunga floating acuan 14,25 persen efektif per tahun. Catatan penulisan: tabel aslinya menulis pos provisi sebagai Biaya Provinsi
- OCBC - RIPLAY KPR Reguler, berkas PDF (cdn1.ocbc.id) - Diunduh 3 September 2026 dari tautan di halaman produk KPR OCBC, 394.749 byte, tanggal cetak dokumen Juni 2026. Penerbit PT Bank OCBC NISP Tbk. Limit kredit Rp100 juta sampai Rp15 miliar, tenor 1 sampai 25 tahun, angsuran mulai dari Rp1.000.000. Suku bunga efektif: 7,99 persen fixed 1, 2, 3, dan 5 tahun, 13,75 persen floating, serta 8,25 persen fixed sepanjang tenor untuk jangka waktu kredit 3 dan 5 tahun, dengan catatan berlaku pada tanggal dokumen diterbitkan. Rincian biaya: materai Rp10.000 per dokumen, taksasi Rp750.000 per unit atau sesuai tarif KJPP, asuransi jiwa dan agunan sesuai tarif perusahaan asuransi, pengikatan agunan Rp1.000.000 sampai Rp3.000.000 atau sesuai tarif notaris, denda keterlambatan 0,15 persen per hari, pelunasan dipercepat 4 persen dalam masa holding period dan 3 persen setelahnya, penitipan dokumen jaminan Rp20.000 per hari. Simulasi resmi: pokok Rp500.000.000, jangka waktu 10 tahun, suku bunga fixed 2 tahun, total biaya pinjaman Rp12.966.000, total bunga sesuai tenor Rp355.260.711, total yang dibayar konsumen Rp868.226.711. Memuat pula hak memilih notaris dan asuransi rekanan, pengembalian premi asuransi bila melunasi lebih cepat, kewajiban bank memberi tahu perubahan 30 hari sebelum berlaku efektif, dan pengembalian dokumen jaminan sejak 3 hari kerja sampai selambat-lambatnya 30 hari kalender setelah pelunasan
- OCBC - Halaman produk KPR Kendali (ocbc.id) - Diakses 3 September 2026, judul halaman terverifikasi KPR Kendali Kendalikan Bunga KPR dengan Tabungan Aktif. Memuat fitur 80 persen dari saldo tabungan diperhitungkan untuk meringankan bunga harian, tabungan tidak ditahan, tenor hingga 25 tahun, dan keharusan memakai tabungan khusus Tanda KPR Kendali. Bagian tanya jawab menyatakan angsuran hanya berubah ketika suku bunga berubah, bahwa menabung lebih banyak memperbesar porsi pokok sehingga pinjaman lunas lebih cepat, bahwa tabungan Tanda 360 tidak dapat dipakai, bahwa tidak ada pengkreditan bunga ke rekening debitur, dan bahwa setelah lunas tabungannya dikonversi menjadi Tanda 360. Daftar biaya dan ketentuan pembiayaannya identik dengan KPR OCBC reguler
- OCBC - Halaman produk KPR Easy Start (ocbc.id) - Diakses 3 September 2026, judul halaman terverifikasi KPR Easy Start OCBC. Syarat: WNI, karyawan dengan masa kerja minimum 2 tahun, penghasilan minimum Rp5 juta dan maksimum Rp65 juta, maksimum 1 fasilitas KPR yang telah berjalan lebih dari 3 tahun, usia saat akad minimum 21 tahun atau sudah menikah dan maksimum 45 tahun saat pengikatan kredit, jangka waktu minimum 10 tahun dan maksimum 25 tahun untuk rumah atau apartemen. Biaya provisi 1 persen dari plafon dan administrasi Rp500.000. Angsuran naik bertahap setiap 1 atau 2 tahun. Perbedaan yang dilaporkan apa adanya: bagian Ketentuan Pembiayaan menyebut plafon maksimum Rp5 miliar sedangkan bagian tanya jawab di halaman yang sama menyebut pinjaman maksimal Rp2,5 miliar
- OCBC - RIPLAY KPR Easy Start, berkas PDF (cdn1.ocbc.id) - Diunduh 3 September 2026 dari tautan di halaman produk KPR Easy Start, 398.542 byte, tanggal cetak dokumen Juni 2026. Limit kredit Rp100 juta sampai Rp5 miliar, tenor 10 sampai 25 tahun, angsuran mulai dari Rp1.050.000 termasuk angsuran lainnya. Suku bunga efektif 8,99 persen fixed 10 tahun, 8,75 persen fixed 15 tahun, dan 13,75 persen floating. Simulasi resmi: pemohon usia 40 tahun, pokok Rp500.000.000, jangka waktu 15 tahun, suku bunga fixed 10 tahun, total biaya pinjaman Rp15.494.000, total bunga sesuai tenor Rp537.488.180, total dibayar konsumen Rp1.052.982.180
- OCBC - Suku Bunga Dasar Kredit (ocbc.id) - Diakses 3 September 2026, judul halaman terverifikasi Suku Bunga Dasar Kredit Terbaru. Pengungkapan kuantitatif dengan periode data Juli 2026. Segmen KPR dan KPA: harga pokok dana untuk kredit 3,95 persen, biaya overhead 3,33 persen, margin keuntungan 1,21 persen, SBDK 8,50 persen (kolom KPR/KPA, bukan kolom Korporasi yang tertulis 8,00 persen). Segmen non-KPR dan non-KPA: overhead 8,42 persen, margin 3,13 persen, SBDK 15,50 persen. Keterangan resmi menyebut SBDK belum memperhitungkan premi risiko untuk masing-masing debitur, bahwa SBDK non-KPR dan KPA merupakan SBDK untuk kredit konsumsi di luar KPR seperti kartu kredit dan kredit tanpa agunan, dan bahwa keputusan ini berlaku efektif sejak 26 Agustus 2026
- Bank Indonesia - BI-Rate (bi.go.id) - Diakses 3 September 2026. Tabel riwayat menunjukkan BI-Rate 5,75 persen pada penetapan 19 Agustus 2026, sama dengan penetapan 22 Juli 2026 dan 18 Juni 2026. Dipakai sebagai konteks suku bunga acuan, bukan sebagai bunga KPR
- OJK - Sistem Layanan Informasi Keuangan (SLIK) - Diakses 3 September 2026. Dasar pernyataan bahwa riwayat kredit dibaca lewat SLIK dan debitur berhak meminta Informasi Debitur atas namanya sendiri sebelum mengajukan
- OCBC - Alamat lama www.ocbcnisp.com (ocbcnisp.com) - Diakses 3 September 2026. Alamat lama ini menjawab dengan pengalihan sampai berakhir di https://www.ocbc.id/id berstatus 200, dipakai sebagai bukti bahwa situs OCBC NISP dan OCBC adalah situs bank yang sama