
KPR Danamon: Bunga, Biaya, dan Uji Ulang Simulasi Resminya
Apa itu KPR Danamon
KPR Danamon adalah fasilitas kredit pemilikan rumah dari PT Bank Danamon Indonesia Tbk. Di situs resminya, produk ini berada di bawah payung Kredit Pemilikan Rumah dengan empat turunan untuk pembelian rumah, pembelian apartemen, pembangunan atau renovasi, dan pembelian kavling siap bangun. Ada pula fasilitas terpisah untuk memindahkan kredit dari bank lain, yaitu KPR Danamon Take Over.
Halaman ini membahas apa yang khas di Danamon saja: nama fasilitasnya, angka yang benar-benar mereka publikasikan, biaya yang mereka cantumkan, dan hasil kami menghitung ulang simulasi resminya sendiri. Kalau kamu belum paham cara kerja KPR pada umumnya, mulai dari KPR adalah lebih dulu, dan untuk konsep bunga tetap versus mengambang ada di bunga KPR. Keduanya tidak diulang di sini.
Empat fasilitas dan batas masing-masing
Halaman produk KPR Danamon membagi pembiayaannya menjadi empat fasilitas. Kenali batasnya sejak awal supaya kamu tidak mengisi formulir untuk produk yang salah, karena tenor maksimalnya berbeda jauh.
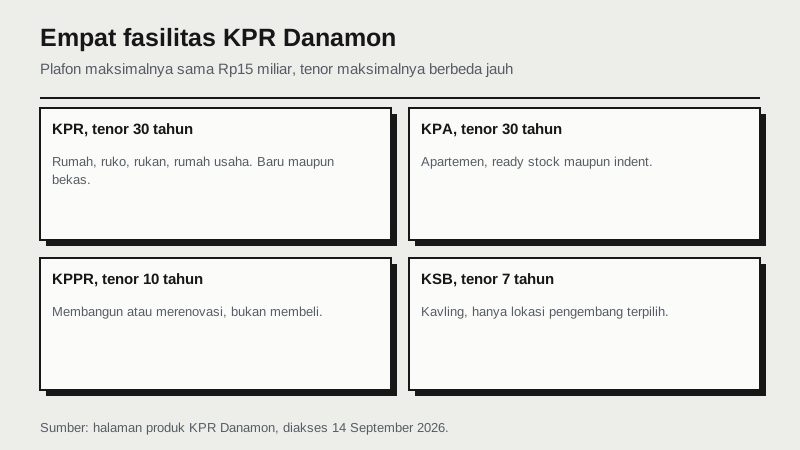
| Fasilitas | Untuk apa | Plafon maksimal | Tenor maksimal |
|---|---|---|---|
| KPR | Pembelian rumah, ruko, rukan, dan rumah usaha, baru maupun bekas, ready stock maupun indent | Rp15 miliar | 30 tahun |
| KPA | Pembelian apartemen, baru maupun bekas, ready stock maupun indent | Rp15 miliar | 30 tahun |
| KPPR | Membangun atau merenovasi rumah tinggal, ruko, rukan, atau apartemen | Rp15 miliar | 10 tahun |
| KSB | Pembelian kavling perumahan, khusus untuk lokasi pengembang terpilih | Rp15 miliar | 7 tahun |
Untuk pembeli rumah pertama, yang relevan hampir selalu fasilitas KPR. Perhatikan bahwa KSB hanya berlaku untuk lokasi pengembang terpilih, jadi kavling incaranmu belum tentu masuk daftar dan itu harus ditanyakan sebelum kamu membayar tanda jadi. Perhatikan pula tenor KPPR yang hanya 10 tahun dan KSB yang hanya 7 tahun: kalau rencanamu membeli kavling lalu membangun, dua fasilitas itu bertumpuk dengan jangka waktu pendek, dan angsuran bulanannya akan jauh lebih berat daripada membeli rumah jadi dengan tenor 30 tahun.
Ringkasan Informasi Produk dan Layanan versi umum untuk KPR menambahkan tiga angka yang tidak ada di halaman produk. Limit kreditnya Rp100.000.000 sampai Rp15.000.000.000, jangka waktunya 1 sampai 30 tahun, dan angsurannya mulai dari Rp700.000. Jenis agunan yang diterima disebut rumah, ruko, rukan, dan rumah usaha. Halaman produk juga menyebut fasilitas top up dapat diajukan setelah kredit berjalan minimum 18 bulan dan sertifikat sudah diterima Bank Danamon.
Bunga yang benar-benar dipublikasikan
Danamon menerbitkan angka bunga di dua tempat yang berbeda tujuannya, dan membaca keduanya sekaligus jauh lebih berguna daripada membaca satu saja.
Tarif promo di RIPLAY
Ringkasan Informasi Produk dan Layanan KPR mencantumkan dua tarif fixed pada bagian Fitur Utama Kredit:
- Mulai dari 3,88 persen fixed 3 tahun
- Mulai dari 5,08 persen fixed 5 tahun
Dua catatan kaki melekat pada angka itu, dan keduanya menentukan. Catatan pertama berbunyi bahwa tarif tersebut berlaku pada tanggal dokumen ini diterbitkan, dan dokumen yang kami unduh menyebut tanggal cetak 21 Mei 2026. Catatan kedua berbunyi bahwa pilihan periode fixed lainnya dapat ditanyakan kepada petugas Bank. Kata "mulai dari" juga berarti angka itu lantai, bukan tarif yang otomatis kamu dapatkan.
SBDK, angka yang jarang dilihat calon debitur
Yang lebih menentukan nasib cicilanmu setelah masa fixed berakhir justru ada di halaman lain. Danamon menerbitkan Suku Bunga Dasar Kredit dengan segmen KPR dan KPA terpisah, merujuk POJK Nomor 13 Tahun 2024 tentang Transparansi dan Publikasi Suku Bunga Dasar Kredit Bagi Bank Umum Konvensional. Saat kami periksa pada 14 September 2026, halaman itu menampilkan periode data Juli 2026 dengan keterangan efektif 1 September 2026.
| Komponen | KPR dan KPA | Non KPR dan Non KPA | Korporasi | Ritel |
|---|---|---|---|---|
| Harga Pokok Dana untuk Kredit | 4,93 persen | 4,93 persen | 4,93 persen | 4,93 persen |
| Biaya overhead | 2,63 persen | 2,63 persen | 2,63 persen | 2,63 persen |
| Margin keuntungan | 0,94 persen | 1,79 persen | 0,84 persen | 1,79 persen |
| SBDK | 8,50 persen | 9,35 persen | 8,40 persen | 9,35 persen |
Bacalah dua angka itu berdampingan. Tarif promo yang dipasarkan mulai dari 3,88 persen, sementara biaya dasar bank untuk menyalurkan KPR tercatat 8,50 persen. Selisihnya bukan keanehan, melainkan cara kerja skema fixed lalu floating: bank menanggung selisihnya di masa promo dan memulihkannya sesudahnya.
Keterangan pada halaman SBDK juga menyebut secara terbuka bahwa SBDK belum memperhitungkan komponen estimasi premi risiko yang besarnya tergantung penilaian bank terhadap masing-masing debitur, sehingga bunga yang benar-benar dikenakan belum tentu sama dengan SBDK. Dengan kata lain, 8,50 persen adalah lantai, bukan plafon. Ringkasan Informasi Produk dan Layanan menambahkan bahwa suku bunga floating dapat berubah dari waktu ke waktu sesuai kondisi pasar, suku bunga Bank Indonesia, dan kebijakan internal bank.
Biaya, termasuk angka yang tidak konsisten
Danamon mencantumkan daftar biaya di tiga tempat: halaman produk, Ringkasan Informasi Produk dan Layanan, serta berkas Persyaratan Dokumen dan Biaya. Kami membandingkan ketiganya, dan hasilnya sebagian besar konsisten dengan satu pengecualian yang perlu kamu ketahui.
| Biaya | Besaran menurut dokumen resmi |
|---|---|
| Provisi | 1 persen dari plafon kredit |
| Administrasi | 0,1 persen dari plafon kredit, minimal Rp1.000.000 |
| Meterai | Rp10.000 per dokumen |
| Notaris | Sesuai tagihan notaris |
| Survei atau appraisal | Mulai dari Rp500.000 atau sesuai tarif Kantor Jasa Penilaian Publik rekanan. Jaminan primary tidak dikenakan biaya ini |
| Asuransi jiwa dan asuransi agunan | Sesuai perhitungan premi oleh pihak asuransi |
| Denda keterlambatan | 4,99 persen per bulan dari jumlah angsuran yang tertunggak |
| Pelunasan dipercepat | 4,00 persen atau sesuai besaran yang tertera pada Perjanjian Kredit |
| Penyimpanan dokumen jaminan | Dikenakan bila dokumen tidak diambil dalam 1 bulan setelah pelunasan, di atas 12 bulan kelipatan Rp500.000 per tahun |
| Auto debit angsuran | Mulai dari Rp10.000 per bulan |
| RTGS | Rp30.000, hanya untuk pencairan ke bank di luar Danamon |
Inilah ketidakcocokan yang kami temukan. Pada bagian simulasi di halaman produk, biaya administrasi ditulis "Rp1.000.000 – 0.01% dari plafon kredit" untuk plafon Rp1.000.000.000. Rp1.000.000 dari Rp1.000.000.000 adalah 0,1 persen, bukan 0,01 persen. Dua dokumen lain, yaitu Ringkasan Informasi Produk dan Layanan serta berkas Persyaratan Dokumen dan Biaya, sama-sama menulis 0,1 persen dari plafon kredit dengan minimal Rp1 juta, dan simulasi di dalam RIPLAY sendiri memakai Rp1.000.000 untuk plafon Rp800.000.000 sesuai aturan minimum itu. Jadi yang keliru adalah persentase pada halaman produk, dan angka yang konsisten adalah 0,1 persen.
Dua biaya yang layak kamu perhitungkan sejak awal karena besar tetapi mudah terlewat. Pertama, denda keterlambatan 4,99 persen per bulan dihitung dari jumlah angsuran yang tertunggak, bukan dari sisa pokok, tetapi tetap berat bila menumpuk. Kedua, biaya pelunasan dipercepat 4,00 persen. Kalau rencanamu melunasi lebih cepat begitu masa fixed berakhir, biaya itu harus masuk hitungan, karena bisa menghapus sebagian keuntungan dari pelunasan dini. RIPLAY menambahkan bahwa pelunasan dipercepat sebagian dapat dilakukan maksimal satu kali dalam satu tahun atau sesuai Perjanjian Kredit, permohonannya diproses maksimal 10 hari kerja, dan agunan dapat diambil 5 hari kerja setelah pelunasan.
Yang tidak masuk daftar bank juga perlu disiapkan. Catatan pada RIPLAY menyebut simulasinya belum termasuk biaya notaris, RTGS, biaya jual beli, dan balik nama sertipikat. Untuk menjumlahkan semuanya, termasuk BPHTB dan jasa PPAT, pakai kalkulator biaya beli rumah, dan rinciannya ada di biaya notaris jual beli rumah serta BPHTB adalah.
Menghitung ulang simulasi resminya
Danamon menerbitkan tiga simulasi resmi dengan angsuran bulanan yang dicantumkan sampai satuan rupiah. Kami menghitung ulang semuanya memakai anuitas biasa, dengan sisa pokok dihitung ulang pada saat tarif berpindah dari fixed ke floating. Hasilnya menarik dan berguna untukmu.
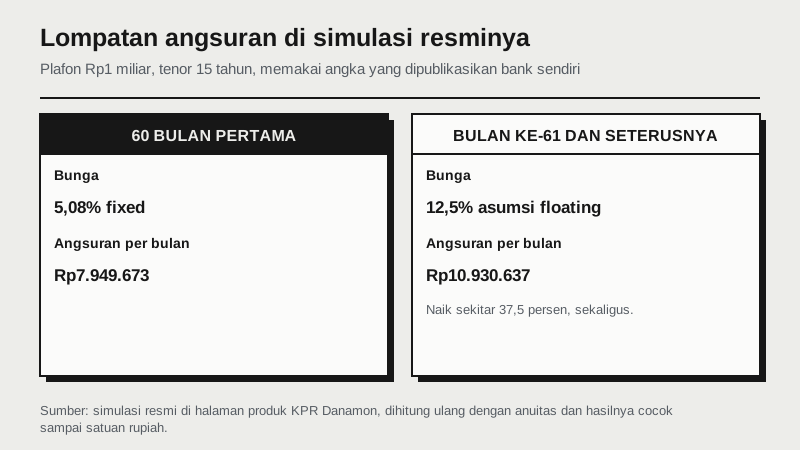
Simulasi di halaman produk KPR
Contohnya: harga properti Rp1.100.000.000, uang muka Rp100.000.000, plafon Rp1.000.000.000, bunga 5,08 persen fixed selama 5 tahun atau 60 bulan pertama, lalu asumsi floating 12,5 persen, tenor 15 tahun. Angsuran yang mereka cantumkan Rp7.949.673 selama 60 bulan pertama dan Rp10.930.637 setelah masa fix.
Kedua angka itu kami peroleh kembali persis. Anuitas Rp1.000.000.000 pada 5,08 persen untuk 180 bulan menghasilkan Rp7.949.673. Sisa pokok pada akhir bulan ke-60 menjadi sekitar Rp746.749.768, dan anuitas atas sisa itu pada 12,5 persen untuk 120 bulan sisanya menghasilkan Rp10.930.637. Artinya metode hitungnya standar dan bisa kamu uji sendiri.
Yang perlu kamu rasakan dari angka itu adalah lompatannya. Angsuran naik dari Rp7.949.673 menjadi Rp10.930.637, atau naik sekitar 37,5 persen, dan kenaikan itu terjadi sekaligus di bulan ke-61. Halaman produk mencatat bahwa perubahan dari fixed ke floating diinformasikan kepada debitur dalam 30 hari kalender sebelum berlaku efektif. Tiga puluh hari adalah waktu yang pendek untuk menyesuaikan anggaran rumah tangga sebesar sepertiga angsuran.
Simulasi di dalam RIPLAY
Contoh kedua memakai pokok pinjaman Rp800.000.000 dengan tenor 15 tahun, bunga fixed 5 tahun sebesar 5,75 persen dan floating 12,5 persen. Total bunga sesuai tenor dicantumkan Rp661.646.729, total biaya pinjaman Rp10.332.000, dan total yang dibayar konsumen Rp1.471.978.729. Rincian biayanya provisi Rp8.000.000, administrasi Rp1.000.000, dan appraisal Rp1.332.000.
Angka ini pun kami peroleh kembali persis. Dengan metode yang sama, angsurannya sekitar Rp6.643.281 selama 60 bulan pertama lalu sekitar Rp8.858.749 sesudahnya, total seluruh angsuran Rp1.461.646.730, dan setelah ditambah biaya Rp10.332.000 menjadi Rp1.471.978.730, hanya berbeda satu rupiah karena pembulatan.
Perhatikan satu hal yang tidak dijelaskan di dokumen itu: tarif fixed 5 tahun yang dipakai simulasi adalah 5,75 persen, bukan 5,08 persen yang tercantum sebagai "mulai dari" pada halaman fitur di dokumen yang sama. Ini contoh nyata arti kata "mulai dari". Contoh resmi bank sendiri memakai tarif yang lebih tinggi daripada angka pemasarannya.
Satu angka yang tidak cocok
Simulasi ketiga ada di halaman KPR Danamon Take Over, dengan plafon take over Rp1.000.000.000 ditambah top up Rp200.000.000, bunga 5,65 persen fixed 3 tahun lalu floating 12,5 persen, tenor 15 tahun. Bank mencantumkan empat angsuran: Rp8.250.650 dan Rp1.650.130 untuk masa fixed, lalu Rp11.575.799 dan Rp2.210.464 untuk masa floating.
Tiga dari empat angka itu cocok dengan hitungan kami, satu tidak. Baris fixed jelas merupakan pembagian proporsional dari satu kredit Rp1.200.000.000, karena Rp8.250.650 ditambah Rp1.650.130 sama dengan Rp9.900.780, dan itu persis anuitas Rp1.200.000.000 pada 5,65 persen selama 180 bulan. Baris floating take over Rp11.575.799 juga cocok. Tetapi baris floating top up seharusnya mengikuti proporsi yang sama, yaitu sekitar Rp2.315.160, bukan Rp2.210.464. Jumlah keduanya menjadi Rp13.786.263, padahal anuitas gabungan atas sisa pokok pada bulan ke-36 menghasilkan Rp13.890.959. Ada selisih sekitar Rp104.696 per bulan yang tidak kami temukan penjelasannya.
Syarat pemohon dan dua batas usia yang berbeda
Halaman produk KPR Danamon mencantumkan empat syarat pemohon, dan tidak seperti kebanyakan bank, angka penghasilan minimalnya disebut terbuka:
- Warga Negara Indonesia.
- Penghasilan rutin per bulan minimal Rp6.000.000.
- Usia minimal 21 tahun atau sudah menikah.
- Usia maksimal 70 tahun atau usia pensiun karyawan saat pinjaman jatuh tempo.
Ada catatan penting soal batas usia maksimal. Halaman KPR Danamon menulisnya sebagai 70 tahun atau usia pensiun karyawan, mana yang lebih dahulu tercapai, sedangkan halaman KPR Danamon Take Over menulisnya lebih spesifik, yaitu 70 tahun untuk pengusaha dan profesional serta 55 tahun untuk karyawan. Perbedaan ini nyata pengaruhnya pada tenor yang bisa kamu ambil. Karyawan berusia 35 tahun yang mengira bisa mengambil tenor 30 tahun karena batasnya 70 akan mendapat hitungan yang jauh berbeda bila yang berlaku adalah batas 55 tahun. Tanyakan batas mana yang dipakai untuk profil pekerjaanmu sebelum menghitung apa pun.
Ringkasan Informasi Produk dan Layanan membagi calon debitur menjadi tiga golongan dengan dokumen berbeda: karyawan, pengusaha atau wiraswasta, dan profesional seperti notaris, dokter, atau dokter gigi. Dokumen yang wajib untuk semuanya meliputi formulir aplikasi yang ditandatangani pemohon dan pasangan bila sudah menikah, fotokopi KTP pemohon dan pasangan, kartu keluarga, akta nikah atau cerai atau kematian atau perjanjian pranikah, NPWP, rekening koran atau tabungan 3 bulan terakhir, surat pernyataan mengenai fasilitas kredit properti yang sudah dimiliki, serta bukti uang muka pembelian dan surat pesanan. Karyawan menambahkan slip gaji terakhir dan surat keterangan kerja. Pengusaha menambahkan akta pendirian perusahaan beserta perubahannya, SIUP, TDP, NIB, dan NPWP perusahaan. Profesional menambahkan izin profesi atau surat izin praktik dan surat pernyataan penghasilan. Syarat yang berlaku umum lintas bank kami bahas terpisah di syarat KPR rumah, dan cara memperbesar peluang disetujui ada di tips KPR disetujui.
Untuk dokumen jaminan, RIPLAY membedakan properti baru dan properti bekas. Properti bekas memerlukan sertifikat berupa SHM, SHGB, atau SHMRS, Izin Mendirikan Bangunan, akta jual beli terakhir bila ada, dan bukti Pajak Bumi dan Bangunan bila ada. Properti baru memerlukan Surat Pesanan Rumah dan Perjanjian Pengikatan Jual Beli. Arti masing-masing dokumen itu ada di SHM adalah, HGB adalah, dan PPJB adalah.
Take over dan ketentuan 18 bulan
Untuk memindahkan KPR dari bank lain, Danamon menyediakan dua skema. Balance Transfer memindahkan sisa pinjaman apa adanya, sedangkan Balance Transfer plus Top Up memindahkan sisa pinjaman ditambah dana tunai baru yang diperhitungkan sesuai rasio pinjaman terhadap nilai jaminan. Halaman produknya menegaskan bahwa fasilitas top up diperlakukan sebagai kredit baru. Keduanya berlaku untuk produk konvensional maupun syariah, dengan plafon maksimum Rp15 miliar dan jangka waktu sampai 25 tahun, lebih pendek daripada 30 tahun pada KPR biasa.
Syaratnya lebih ketat daripada pengajuan baru, dan empat butir berikut sering menjadi penghalang:
- Angsuran yang telah dibayarkan di bank lain minimum 18 bulan.
- Status bangunan 100 persen sudah jadi, sehingga unit indent tidak bisa dipindahkan.
- Pemeriksaan SLIK tidak bermasalah dan tidak memiliki kredit macet.
- Jaminan harus siap huni, berupa rumah, apartemen, atau ruko dan rukan.
Butir pertama patut digarisbawahi. Kalau alasanmu ingin pindah bank adalah angsuran yang melonjak setelah masa fixed berakhir, periksa dulu kapan masa fixed KPR lamamu habis. Bila masa fixed-nya hanya satu tahun, kamu belum memenuhi syarat 18 bulan pada saat lonjakan itu terjadi. Pertimbangan untung rugi pindah KPR secara umum, termasuk biaya yang muncul di kedua sisi, kami bahas di take over KPR. Ingat pula biaya pelunasan dipercepat di bank asal, karena take over pada dasarnya adalah pelunasan dipercepat dari sudut pandang bank lama.
Yang wajib ditanyakan sebelum akad
Bawa daftar ini, minta jawabannya tertulis, dan simpan jawabannya.
- Berapa tarif floating yang berlaku hari ini, bukan tarif promo. Minta angkanya dalam persen dan minta penjelasan bagaimana ia ditinjau. Cocokkan dengan SBDK segmen KPR dan KPA yang mereka terbitkan sendiri.
- Berapa premi risiko yang ditambahkan ke profilmu, karena halaman SBDK menyatakan terang bahwa SBDK belum memperhitungkan komponen itu.
- Minta jadwal angsuran tertulis sampai lunas, bukan hanya angka masa fixed. Cocokkan dengan hasilmu sendiri di simulasi KPR.
- Batas usia mana yang berlaku untukmu, 70 tahun atau 55 tahun, karena dua halaman resmi Danamon menulisnya berbeda untuk karyawan.
- Total biaya di muka dalam rupiah, mencakup provisi, administrasi, meterai, appraisal, notaris, dan premi asuransi jiwa serta kebakaran. Premi asuransi bergantung pada usia, tenor, dan limit kredit, jadi angkanya tidak bisa ditebak dari daftar tarif.
- Berapa biaya bila kamu melunasi lebih cepat, dan apakah 4,00 persen itu dihitung dari sisa pokok atau dari nilai lain. RIPLAY menyebut besarannya dapat pula mengikuti apa yang tertera pada Perjanjian Kredit.
- Apakah agunanmu tergolong primary, karena jaminan primary tidak dikenakan biaya appraisal menurut dokumen resminya.
Satu penutup yang berlaku untuk semua bank. Halaman pemasaran dibuat untuk menarik pengajuan, sedangkan Ringkasan Informasi Produk dan Layanan dibuat untuk memenuhi kewajiban keterbukaan. Kalau keduanya berbeda, seperti yang kami temukan pada angka biaya administrasi, yang lebih layak dipercaya adalah dokumen kewajibannya, dan yang benar-benar mengikat adalah Surat Penawaran Kredit serta Perjanjian Kredit. Bandingkan Danamon dengan bank lain memakai kerangka yang sama, misalnya lewat KPR CIMB Niaga dan KPR BCA, lalu putuskan dengan angka, bukan dengan janji tarif awal.
Pertanyaan umum
Berapa bunga KPR Danamon? +
Ringkasan Informasi Produk dan Layanan KPR yang diterbitkan Danamon mencantumkan mulai dari 3,88 persen untuk fixed 3 tahun dan mulai dari 5,08 persen untuk fixed 5 tahun, dengan catatan bahwa tarif itu berlaku pada tanggal dokumen diterbitkan. Dokumen yang kami unduh pada 14 September 2026 menyebut tanggal cetak 21 Mei 2026. Kata mulai dari berarti angka tersebut adalah lantai, dan simulasi resmi di dalam dokumen yang sama justru memakai 5,75 persen untuk fixed 5 tahun. Setelah masa fixed berakhir berlaku bunga floating, dan sebagai pembanding, SBDK segmen KPR dan KPA yang diterbitkan Danamon tercatat 8,50 persen dengan periode data Juli 2026 dan berlaku efektif 1 September 2026.
Berapa plafon dan tenor maksimal KPR Danamon? +
Ringkasan Informasi Produk dan Layanan menyebut limit kredit Rp100.000.000 sampai Rp15.000.000.000 dengan jangka waktu 1 sampai 30 tahun untuk fasilitas KPR, dan angsuran mulai dari Rp700.000. Fasilitas lain berbeda tenornya. KPA sampai 30 tahun, KPPR untuk membangun atau merenovasi sampai 10 tahun, dan KSB untuk kavling siap bangun sampai 7 tahun serta hanya berlaku pada lokasi pengembang terpilih. Fasilitas KPR Danamon Take Over dibatasi sampai 25 tahun.
Berapa gaji minimal untuk mengajukan KPR Danamon? +
Halaman produk KPR Danamon mencantumkan penghasilan rutin per bulan minimal Rp6.000.000, bersama tiga syarat lain yaitu Warga Negara Indonesia, usia minimal 21 tahun atau sudah menikah, dan usia maksimal 70 tahun atau usia pensiun karyawan saat pinjaman jatuh tempo. Perhatikan bahwa memenuhi penghasilan minimum tidak sama dengan disetujui, karena bank tetap menilai rasio angsuran terhadap penghasilan, riwayat SLIK, dan nilai agunan.
Berapa biaya KPR Danamon? +
Menurut Ringkasan Informasi Produk dan Layanan serta berkas Persyaratan Dokumen dan Biaya, provisi 1 persen dari plafon kredit, administrasi 0,1 persen dari plafon kredit dengan minimal Rp1 juta, meterai Rp10.000 per dokumen, notaris sesuai tagihan, dan survei atau appraisal mulai dari Rp500.000 atau sesuai tarif Kantor Jasa Penilaian Publik rekanan dengan pengecualian bahwa jaminan primary tidak dikenakan. Biaya insidentalnya meliputi denda keterlambatan 4,99 persen per bulan dari angsuran yang tertunggak, biaya pelunasan dipercepat 4,00 persen atau sesuai Perjanjian Kredit, biaya auto debit angsuran mulai Rp10.000 per bulan, dan RTGS Rp30.000 untuk pencairan ke bank lain. Premi asuransi jiwa dan asuransi agunan mengikuti perhitungan pihak asuransi sehingga tidak bisa ditebak dari daftar tarif.
Apakah simulasi KPR Danamon di situsnya bisa dipercaya? +
Kami menghitung ulang tiga simulasi resminya. Simulasi pada halaman produk, yaitu plafon Rp1.000.000.000 dengan 5,08 persen fixed 60 bulan lalu 12,5 persen floating selama total 15 tahun, menghasilkan Rp7.949.673 dan Rp10.930.637 persis seperti yang mereka cantumkan. Simulasi di dalam RIPLAY untuk pokok Rp800.000.000 juga cocok sampai satu rupiah. Satu angka tidak cocok, yaitu baris floating pada tabel Top Up di halaman take over, yang menurut hitungan kami seharusnya sekitar Rp2.315.160, bukan Rp2.210.464. Bank sendiri menyatakan simulasinya hanya estimasi dan bukan suku bunga berlaku, jadi mintalah jadwal angsuran tertulis sampai lunas sebelum akad.
Apa syarat take over KPR ke Danamon? +
Halaman KPR Danamon Take Over mencantumkan empat syarat utama: angsuran yang telah dibayarkan di bank lain minimum 18 bulan, status bangunan 100 persen sudah jadi, pemeriksaan SLIK tidak bermasalah dan tidak ada kredit macet, serta jaminan siap huni berupa rumah, apartemen, atau ruko dan rukan. Usia maksimumnya 70 tahun untuk pengusaha dan profesional serta 55 tahun untuk karyawan. Tersedia dua skema, yaitu Balance Transfer untuk memindahkan sisa pinjaman dan Balance Transfer plus Top Up yang menambahkan dana tunai, dengan catatan fasilitas top up diperlakukan sebagai kredit baru.
- Bank Danamon, KPR Danamon (halaman produk) - Diakses 14 September 2026: empat fasilitas KPR, KPA, KPPR, dan KSB dengan plafon sampai Rp15 miliar; tenor sampai 30 tahun untuk KPR dan KPA, 10 tahun untuk KPPR, 7 tahun untuk KSB pada lokasi pengembang terpilih; top up setelah kredit berjalan minimum 18 bulan dan sertifikat diterima bank; syarat WNI, penghasilan rutin minimal Rp6 juta per bulan, usia minimal 21 tahun atau sudah menikah, usia maksimal 70 tahun atau usia pensiun karyawan; simulasi plafon Rp1 miliar dengan 5,08% fixed 60 bulan dan asumsi floating 12,5% selama 15 tahun menghasilkan angsuran Rp7.949.673 lalu Rp10.930.637; perubahan fixed ke floating diinformasikan 30 hari kalender sebelumnya
- Bank Danamon, Ringkasan Informasi Produk dan/atau Layanan Versi Umum untuk KPR (PDF) - Diunduh 14 September 2026, PDF 2 halaman dengan tanggal cetak dokumen 21/05/2026. Limit kredit Rp100.000.000 sampai Rp15.000.000.000; jangka waktu 1 sampai 30 tahun; suku bunga mulai dari 3,88% fixed 3 tahun dan mulai dari 5,08% fixed 5 tahun, berlaku pada tanggal dokumen diterbitkan; angsuran mulai dari Rp700.000; agunan rumah, ruko, rukan, dan rumah usaha. Biaya provisi 1% dari plafon, administrasi 0,1% dari plafon atau minimal Rp1 juta, meterai Rp10.000 per dokumen, appraisal mulai Rp500.000 dengan jaminan primary dikecualikan, denda keterlambatan 4,99% per bulan dari angsuran tertunggak, pelunasan dipercepat 4,00%, penyimpanan dokumen jaminan di atas 12 bulan kelipatan Rp500.000 per tahun, RTGS Rp30.000. Simulasi pokok Rp800.000.000 tenor 15 tahun dengan fixed 5 tahun 5,75% dan floating 12,5%: total bunga Rp661.646.729, total biaya pinjaman Rp10.332.000, total dibayar Rp1.471.978.729. Bunga floating dinyatakan dapat berubah sesuai kondisi pasar, suku bunga Bank Indonesia, dan kebijakan internal bank
- Bank Danamon, Persyaratan Dokumen dan Biaya KPR (PDF) - Diunduh 14 September 2026: daftar dokumen per golongan pemohon (karyawan, wiraswasta, profesional) dan dokumen jaminan properti baru maupun bekas; tabel biaya menyebut provisi 1% dari plafon kredit, administrasi 0,1% dari plafon kredit dengan minimal Rp1 juta, penilaian jaminan mulai dari Rp500 ribu atau sesuai tarif Kantor Jasa Penilaian Publik rekanan dengan jaminan primary dikecualikan, serta biaya auto debit angsuran mulai dari Rp10 ribu per bulan
- Bank Danamon, Suku Bunga Dasar Kredit (SBDK) - Diakses 14 September 2026, tabel dimuat dinamis sehingga perlu dibuka di peramban. Periode data Juli 2026, keterangan efektif 1 September 2026, merujuk POJK Nomor 13 Tahun 2024. Segmen KPR dan KPA: Harga Pokok Dana untuk Kredit 4,93%, biaya overhead 2,63%, margin keuntungan 0,94%, SBDK 8,50%. Segmen Non KPR dan Non KPA 9,35%, Korporasi 8,40%, Ritel 9,35%, Menengah 9,85%, Kecil 9,85%, Mikro N/A. Keterangan halaman menyatakan SBDK belum memperhitungkan komponen estimasi premi risiko sehingga bunga yang dikenakan belum tentu sama dengan SBDK
- Bank Danamon, KPR Danamon Take Over - Diakses 14 September 2026: skema Balance Transfer dan Balance Transfer plus Top Up dengan fasilitas top up diperlakukan sebagai kredit baru; plafon maksimum Rp15 miliar dan jangka waktu sampai 25 tahun; syarat minimum angsuran 18 bulan di bank lain, bangunan 100% sudah jadi, SLIK tidak bermasalah tanpa kredit macet, usia maksimum 70 tahun untuk pengusaha dan profesional serta 55 tahun untuk karyawan, jaminan siap huni berupa rumah, apartemen, ruko atau rukan; simulasi take over Rp1 miliar plus top up Rp200 juta pada 5,65% fixed 36 bulan lalu floating 12,5% selama 15 tahun mencantumkan angsuran Rp8.250.650 dan Rp1.650.130 lalu Rp11.575.799 dan Rp2.210.464