KPR BCA: skema bunga berjenjang, syarat pengajuan, dan cara menghitung cicilan
Jawaban singkatKPR BCA adalah fasilitas Kredit Pemilikan Rumah dari Bank Central Asia untuk membeli rumah, apartemen, atau ruko, baik unit baru maupun bekas. BCA membaginya menjadi beberapa jenis fasilitas: KPR Pembelian, KPR Sejahtera BCA (skema bersubsidi untuk masyarakat berpenghasilan rendah), Refinancing, Renovasi, dan KPR BCA Take Over. Bunganya memakai skema berjenjang, tetap (fixed) selama beberapa tahun pertama lalu berpindah ke mengambang (floating) yang ditinjau setiap enam bulan, dengan opsi Fix & Cap yang membatasi kenaikan bunga. Angka bunga promo berubah dari waktu ke waktu, jadi pakai angka yang tercantum di halaman resmi BCA beserta tanggalnya, lalu hitung sendiri cicilanmu di kalkulator. Artikel ini merangkum jenis fasilitas, syarat pengajuan, skema bunga, cara menghitung cicilan, dan langkah mengajukannya.
Apa itu KPR BCA
KPR BCA adalah fasilitas Kredit Pemilikan Rumah dari PT Bank Central Asia Tbk untuk membeli rumah, apartemen, atau ruko, dalam kondisi baru maupun bekas (second). Menurut halaman resmi BCA, produk ini dikemas dengan banyak pilihan suku bunga dan fitur, autodebet angsuran dari rekening BCA-mu, serta kemitraan dengan banyak developer dan agen properti.
Halaman ini membahas KPR BCA secara spesifik: jenis fasilitasnya, cara bank menyusun bunganya, syarat pengajuan, dan cara menghitung cicilan. Kalau kamu belum paham cara kerja KPR pada umumnya (uang muka, tenor, akad, komponen pokok dan bunga), baca dulu panduan KPR adalah, dan untuk konsep bunga secara umum ada di bunga KPR. Di sini kita tidak mengulang konsep dasar itu, melainkan fokus pada apa yang khas di BCA.
Jenis fasilitas KPR BCA
Di halaman produk KPR-nya, BCA mencantumkan lima jenis fasilitas. Namanya penting kamu kenali supaya tidak salah pilih saat mengisi formulir pengajuan.
| Fasilitas | Untuk apa |
|---|---|
| KPR Pembelian | Pembiayaan untuk membeli rumah, apartemen, atau ruko, baik unit baru maupun bekas. Ini fasilitas inti KPR BCA. |
| KPR Sejahtera BCA | Skema bersubsidi untuk Masyarakat Berpenghasilan Rendah (MBR) sesuai ketentuan pemerintah. Bunganya lebih rendah dan tetap. |
| Refinancing | Pembiayaan ulang atas rumah yang sudah kamu miliki, termasuk opsi top up pinjaman dengan jaminan yang sama selama rasio Loan to Value masih mencukupi. |
| Renovasi | Fasilitas pembiayaan untuk merenovasi rumah. |
| KPR BCA Take Over | Memindahkan KPR yang berjalan di bank lain ke BCA, biasanya untuk mengejar skema bunga yang lebih ringan. |
Untuk kebanyakan pembeli rumah pertama, yang relevan adalah KPR Pembelian. Kalau penghasilanmu masuk kategori MBR dan kamu mengincar rumah subsidi, jalurnya adalah KPR Sejahtera BCA. Kalau kamu sudah punya KPR di bank lain dan bunganya terasa berat, yang kamu cari adalah skema take over KPR atau Refinancing.
KPR Sejahtera BCA (subsidi)
Menurut halaman resmi BCA, KPR Sejahtera BCA ditujukan bagi calon debitur yang memenuhi syarat subsidi perumahan pemerintah. Fiturnya antara lain pembiayaan hingga 100% dari nilai agunan, uang muka ringan mulai 1% dari nominal pinjaman, tenor sampai 20 tahun, dan suku bunga 5,00% efektif per tahun selama jangka waktu kredit[3]. Angka bunga 5% ini tidak berpindah ke floating, jadi tidak ada kejutan kenaikan angsuran di tengah jalan.
Skema subsidi ini bagian dari program FLPP (Fasilitas Likuiditas Pembiayaan Perumahan). Menurut BP Tapera, bunga FLPP 5% flat untuk rumah tapak sepanjang jangka waktu kredit, tenor cicilan maksimal 40 tahun, uang muka mulai 1% dari harga rumah, dan pembeliannya bebas PPN[4]. Tenor yang dicantumkan BCA untuk KPR Sejahtera BCA sendiri sampai 20 tahun[3], jadi tanyakan tenor yang benar-benar bisa kamu ambil. Yang bisa mengaksesnya terbatas pada MBR dengan batas penghasilan per zona wilayah. Detail batas penghasilan dan syarat lengkapnya kami bahas di halaman KPR subsidi.
Skema bunga: fixed lalu floating dan Fix & Cap
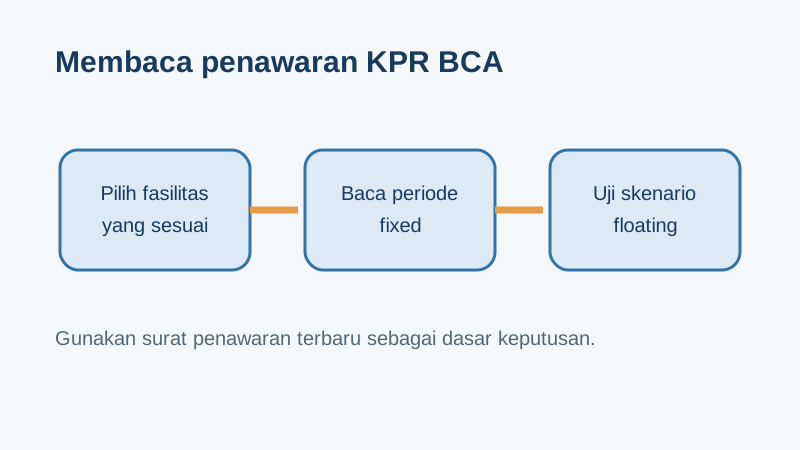
Inti dari memahami KPR BCA ada di skema bunganya. BCA menawarkan bunga tetap (fixed) untuk periode awal, lalu setelah masa itu habis bunga berpindah ke mengambang (floating). Menurut catatan di halaman resminya, setelah jangka waktu suku bunga fixed berakhir, bunga yang berlaku adalah floating yang ditinjau setiap enam bulan sekali[2].
Ada satu varian yang khas: Fix & Cap. Pada skema ini, setelah masa fixed berakhir, kenaikan bunga terkendali karena tidak akan melebihi angka cap (batas atas) yang sudah ditetapkan selama periode cap. Ini jalan tengah antara fixed murni yang mahal dan floating penuh yang tidak pasti. BCA juga menyebut ada kepastian bunga hingga 10 tahun, sesuai jenis suku bunga yang kamu pilih[2]. Konsep umum fixed, floating, dan cara membandingkannya ada di panduan bunga KPR.
Berikut suku bunga reguler yang dipublikasikan BCA untuk KPR Pembelian. Angka ini snapshot: dicek 3 Oktober 2026 dan pada halaman itu tertulis berlaku hingga 31 Oktober 2026. Perlakukan sebagai gambaran satu titik waktu, bukan janji tarif.
| Jenis suku bunga | KPR Pembelian (efektif per tahun)[2] |
|---|---|
| Fixed 1 tahun | 7,00% |
| Fixed 2 tahun | 7,50% |
| Fixed 3 tahun | 8,00% |
| Fixed 5 tahun | 8,50% |
| Fix & Cap: fixed 3 tahun | 8,00% |
| Fix & Cap: cap 2 tahun | 9,00% |
Dua hal yang harus kamu baca dengan jujur dari tabel di atas. Pertama, angka fixed itu hanya berlaku untuk periode fixed-nya saja. Setelah itu bunga masuk ke floating. Pada snapshot yang sama, BCA menyebut suku bunga floating KPR BCA yang saat ini berlaku adalah 11%[2]. Itu angka yang jauh lebih tinggi dari bunga fixed, dan itulah yang berlaku untuk sebagian besar sisa tenormu. Kedua, BCA juga memuat tabel suku bunga promo terpisah (misalnya untuk Refinancing, dengan syarat minimum tenor tertentu), tetapi promo seperti ini punya tanggal kedaluwarsa dan syarat sendiri.
Karena promo dan floating sama-sama berubah, satu-satunya angka yang sah untuk kamu pakai adalah angka yang tertera di halaman resmi BCA pada hari kamu mengajukan. Situs mana pun (termasuk halaman ini) yang menyebut satu angka pasti sedang memotret satu titik waktu saja.
Syarat pengajuan dan dokumen
Syarat KPR BCA terbagi dua: persyaratan umum pemohon dan dokumen yang harus dilampirkan. Berikut ringkasan dari halaman resmi BCA.
Persyaratan umum
- Warga Negara Indonesia.
- Usia minimal 18 tahun atau sudah menikah[2].
- Untuk karyawan: lama bekerja minimal 1 tahun di perusahaan terakhir, atau total pengalaman kerja minimal 2 tahun. Usia maksimal 56 tahun saat kredit berakhir[2].
- Untuk wiraswasta: lama usaha minimal 2 tahun di bidang yang sama. Usia maksimal 66 tahun saat kredit berakhir[2].
- Wajib menutup asuransi jiwa dan asuransi kebakaran dengan syarat banker's clause.
- Bersedia menandatangani perjanjian kredit dan APHT (Akta Pembebanan Hak Tanggungan).
- Pembayaran angsuran lewat autodebet dari rekening BCA pemohon.
Perhatikan batas usia. Karena usia maksimal dihitung saat kredit berakhir, tenor yang bisa kamu ambil menyusut kalau kamu mengajukan di usia yang sudah tidak muda. Karyawan berusia 46 tahun, misalnya, secara aturan usia hanya punya ruang tenor sampai sekitar 10 tahun, bukan 20 tahun.
Dokumen yang diperlukan
| Kelompok | Dokumen |
|---|---|
| Identitas | Fotokopi KTP pemohon dan pasangan, Kartu Keluarga, akta nikah/cerai/kematian pasangan, akta pisah harta (jika ada), NPWP pemohon. |
| Penghasilan (karyawan) | Fotokopi slip gaji atau surat keterangan penghasilan 1 bulan terakhir, rekening koran/tabungan minimal 3 bulan terakhir. |
| Penghasilan (wiraswasta/profesional) | Tambahan NPWP badan usaha dan surat izin praktik, plus rekening koran minimal 3 bulan terakhir. |
| Properti | Fotokopi sertifikat HM/HGB/HMSRS, Izin Mendirikan Bangunan (IMB) atau Persetujuan Bangunan Gedung (PBG), PBB terakhir, AJB, dan gambar bangunan jika ada. |
Kalau kamu memakai gabungan penghasilan dengan pasangan (joint income), dokumen pasangan wajib dilampirkan. Menyiapkan berkas rapi sejak awal memperbesar peluang lolos, dan itu kami bahas terpisah di tips agar KPR disetujui.
Cara menghitung cicilan
Cicilan KPR BCA umumnya memakai metode anuitas: total angsuran per bulan dibuat rata, tetapi di tahun-tahun awal porsi bunga jauh lebih besar daripada porsi pokok. Artinya, membayar rutin dua atau tiga tahun pertama belum banyak memangkas sisa utangmu. Ini bukan kekhususan BCA, melainkan konsekuensi matematis bunga yang dihitung dari sisa pokok. Penjelasan lengkapnya ada di panduan bunga KPR.
Untuk memperkirakan cicilan, kamu butuh empat angka: harga rumah, uang muka, bunga, dan tenor. Karena bunga KPR BCA berjenjang, hitung dua skenario, jangan satu.
- Skenario masa fixed. Pakai bunga fixed untuk periode promo. Ini angsuran term pendek yang terasa ringan.
- Skenario floating. Ganti bunganya dengan angka floating yang berlaku (pada snapshot 3 Oktober 2026, BCA menyebut 11%[2]). Inilah beban sesungguhnya untuk mayoritas tenor.
Kalau angsuran skenario floating membuat rasio cicilan terhadap penghasilanmu terlalu tinggi, itu sinyal untuk menurunkan plafon atau memperbesar uang muka. Coba kombinasi harga, bunga, dan tenor di simulasi KPR, lalu uji apakah rumah tanggamu masih aman kalau bunga naik lewat kalkulator kelayakan KPR.
Cara mengajukan KPR BCA
Alur pengajuannya kurang lebih seperti ini:
- Tentukan rumah dan jenis fasilitasnya (Pembelian untuk beli, Sejahtera untuk subsidi, Take Over untuk pindah dari bank lain).
- Siapkan dokumen sesuai daftar di atas.
- Ajukan lewat kanal BCA: kantor cabang, developer atau agen rekanan BCA, atau kanal pengajuan KPR resmi BCA.
- Bank melakukan appraisal (penilaian) atas properti yang kamu incar.
- Keputusan kredit keluar. Rincian biaya final baru kamu terima setelah keputusan kredit diterima.
- Tanda tangan perjanjian kredit dan APHT, lalu akad.
Siapkan juga biaya di depan. Menurut halaman resmi BCA, ada biaya provisi 1% dari plafon kredit, biaya administrasi (Rp500.000 untuk plafon sampai Rp500 juta), biaya appraisal (kisaran Rp1,1 juta sampai Rp1,5 juta), serta biaya asuransi dan notaris[2]. Ada juga denda keterlambatan 0,2% per hari dari angsuran yang belum dibayar[2]. Rincikan seluruh biaya awal ini di kalkulator biaya beli rumah supaya kamu tidak kaget saat akad. Kalau sudah siap, mulai dari ajukan KPR.
Pembanding di bank lain ada di KPR BRI dan KPR BSI.
Yang wajib ditanyakan sebelum akad
Bawa daftar ini saat bertemu petugas BCA, dan minta jawabannya tertulis di surat penawaran, bukan sekadar lisan:
- Fasilitas yang saya ajukan ini KPR Pembelian, Sejahtera, atau Take Over?
- Bunga yang ditawarkan fixed sampai tahun ke berapa, lalu berpindah ke floating atau Fix & Cap?
- Berapa bunga floating yang berlaku saat ini untuk nasabah yang sudah lewat masa fixed?
- Kalau memilih Fix & Cap, berapa angka cap-nya dan berapa lama periode cap?
- Total biaya tunai di depan berapa (provisi, administrasi, appraisal, asuransi, notaris)?
- Berapa denda kalau saya melunasi lebih cepat, dan fasilitas mana yang bebas penalti?
Kalau kamu baru pertama kali membeli rumah, susun dulu urutannya dari nol lewat panduan beli rumah pertama. Dan ingat prinsipnya: angka bunga apa pun yang kamu lihat di mana pun tetap perlu dikonfirmasi ke BCA, karena penetapan bunga sepenuhnya ada di tangan bank.
Pertanyaan umum
Apa saja jenis fasilitas KPR BCA? +
Menurut halaman resmi BCA ada lima: KPR Pembelian (beli rumah, apartemen, atau ruko baru maupun bekas), KPR Sejahtera BCA (subsidi untuk MBR), Refinancing (pembiayaan ulang plus opsi top up), Renovasi (dana renovasi rumah), dan KPR BCA Take Over (pindah KPR dari bank lain ke BCA).
Berapa bunga KPR BCA saat ini? +
Bunga KPR BCA berjenjang: fixed untuk beberapa tahun pertama, lalu floating yang ditinjau setiap enam bulan, dengan opsi Fix & Cap. Angkanya berubah dari waktu ke waktu. Pada snapshot 3 Oktober 2026 (berlaku hingga 31 Oktober 2026 menurut halaman resmi BCA), suku bunga reguler KPR Pembelian adalah fixed 1 tahun 7,00% sampai fixed 5 tahun 8,50%, sedangkan floating yang saat itu berlaku 11%[2]. Selalu cek angka terbaru di bca.co.id sebelum mengajukan.
Berapa lama tenor KPR BCA? +
Jangka waktu kredit bisa sampai dengan 20 tahun[2]. Tapi ingat, karena batas usia dihitung saat kredit berakhir (maksimal 56 tahun untuk karyawan dan 66 tahun untuk wiraswasta), tenor yang bisa kamu ambil menyusut kalau kamu mengajukan di usia yang lebih tua.
Apa itu KPR Sejahtera BCA? +
KPR Sejahtera BCA adalah skema KPR bersubsidi untuk Masyarakat Berpenghasilan Rendah sesuai ketentuan pemerintah. Menurut halaman resmi BCA, bunganya 5,00% efektif per tahun selama jangka waktu kredit, tenor sampai 20 tahun, dan uang muka ringan mulai 1%[3]. Skema ini bagian dari program FLPP yang bunganya 5% flat untuk rumah tapak dan pembeliannya bebas PPN menurut BP Tapera[4].
Apa bedanya bunga Fix & Cap dengan floating biasa di KPR BCA? +
Pada floating biasa, setelah masa fixed berakhir bunga bisa naik mengikuti kebijakan bank tanpa batas atas yang pasti. Pada Fix & Cap, setelah masa fixed berakhir, kenaikan bunga terkendali karena tidak akan melebihi angka cap yang sudah ditetapkan selama periode cap. Fix & Cap memberi kepastian lebih, tetapi biasanya fasilitas dengan masa fixed atau Fix & Cap dikenai penalti jika dilunasi lebih cepat.
Dokumen apa saja yang diperlukan untuk mengajukan KPR BCA? +
Untuk karyawan: KTP pemohon dan pasangan, Kartu Keluarga, akta nikah, NPWP, slip gaji atau surat keterangan penghasilan 1 bulan terakhir, dan rekening koran minimal 3 bulan terakhir. Wiraswasta menambahkan NPWP badan usaha dan surat izin praktik. Dokumen properti mencakup sertifikat HM/HGB/HMSRS, IMB atau PBG, PBB terakhir, dan AJB. Jika memakai joint income, dokumen pasangan wajib dilampirkan.
- BCA - Halaman produk Kredit Pemilikan Rumah (bca.co.id) - Diakses 3 Oktober 2026: daftar jenis fasilitas KPR BCA (KPR Pembelian, KPR Sejahtera BCA, Refinancing, Renovasi, KPR BCA Take Over) (data diverifikasi 3 Oktober 2026)
- BCA - Detail KPR BCA, syarat, biaya, dan tabel suku bunga (bca.co.id) - Diakses 3 Oktober 2026: syarat umum, dokumen, tenor sampai 20 tahun, tabel suku bunga reguler Pembelian fixed 7,00%-8,50% dan Fix & Cap berlaku hingga 31 Oktober 2026, floating 11%, provisi 1%, denda 0,2% per hari. Angka berubah sewaktu-waktu, konfirmasi ke kanal BCA sebelum memakainya (data diverifikasi 3 Oktober 2026)
- BCA - KPR Sejahtera BCA (bca.co.id) - Diakses 3 Oktober 2026: subsidi MBR, bunga 5,00% efektif per tahun selama jangka waktu kredit, tenor sampai 20 tahun, uang muka mulai 1% (data diverifikasi 3 Oktober 2026)
- BP Tapera - KPR FLPP (tapera.go.id) - Diakses 3 Oktober 2026: FLPP bunga 5% flat untuk rumah tapak sepanjang kredit, tenor maksimal 40 tahun, uang muka mulai 1%, bebas PPN, khusus MBR (data diverifikasi 3 Oktober 2026)
Cara kami memilih sumber, memeriksa angka, dan menerima koreksi dijelaskan di kebijakan editorial.