
KPR BJB: varian produk, bunga yang dipublikasikan, dan biayanya
Apa itu KPR bank bjb
KPR bjb adalah kredit pemilikan rumah yang diterbitkan PT Bank Pembangunan Daerah Jawa Barat dan Banten Tbk, bank pembangunan daerah milik Pemerintah Provinsi Jawa Barat dan Banten. Di situs resminya, seluruh fasilitas properti perorangan dikumpulkan pada satu halaman produk bernama bjb KPR, dan halaman itulah yang menjadi rujukan tunggal seluruh angka pada panduan ini.
Halaman ini hanya membahas yang khas bank bjb: nama variannya, angka yang benar-benar mereka publikasikan, syarat pemohon, dan komponen biaya. Kalau kamu belum paham cara kerja KPR pada umumnya, mulai dari KPR adalah. Untuk konsep bunga tetap versus mengambang dan cara membaca Suku Bunga Dasar Kredit, ada di bunga KPR. Dua hal itu tidak diulang di sini.
Satu catatan teknis yang perlu kamu tahu sebagai pembaca, karena berpengaruh pada cara memverifikasi sendiri. Situs bank bjb merender isinya lewat JavaScript, dan alamat yang salah ketik tetap dijawab dengan status sukses meski isinya halaman kosong. Karena itu, jangan menilai sebuah tautan sah hanya karena halamannya terbuka. Pastikan judul halaman yang muncul memang judul produk yang kamu cari.
Tujuh varian dan peruntukannya
Menu di halaman produk memuat tujuh judul. Kenali perbedaannya sebelum mengisi formulir, karena salah memilih fasilitas berarti salah tenor, salah bunga, dan salah plafon sejak langkah pertama.
| Fasilitas | Untuk apa | Angka yang dicantumkan |
|---|---|---|
| bjb KPR | Fasilitas inti. Lima tujuan pembiayaan: pembelian properti baru maupun bekas, multiguna, take over dari bank lain, membangun di atas tanah sendiri, dan top up. | Bunga 9,99 persen tetap sepanjang tenor |
| bjb KPR Flexi | Debitur hanya membayar bunga setiap bulan, pokok pinjaman dilunasi pada akhir masa kredit. | Jangka waktu hingga 5 tahun |
| bjb KPR Sejahtera FLPP | Jalur rumah bersubsidi lewat fasilitas likuiditas pembiayaan perumahan, untuk rumah tapak maupun rumah susun. | Bunga tetap 5 persen, uang muka mulai 1 persen, tenor hingga 20 tahun, subsidi bantuan uang muka Rp4 juta |
| bjb KPR TAPERA | Untuk peserta Tabungan Perumahan Rakyat. Tiga skema: pemilikan, pembangunan, dan renovasi rumah. | Bunga 5 persen, tenor pemilikan hingga 35 tahun |
| bjb KPR Gaul | Griya Untuk Millenial. Ditujukan ke pemohon berpenghasilan tetap usia 21 sampai 35 tahun. | Plafon maksimum Rp1,5 miliar, tenor hingga 25 tahun, penghasilan minimal Rp3 juta termasuk penghasilan gabungan |
| bjb KPR Lelang | Membeli properti melalui lelang yang diselenggarakan bank bjb. | Tidak ada angka yang dicantumkan |
| bjb MLT BPJS Ketenagakerjaan | Manfaat layanan tambahan bagi peserta BPJS Ketenagakerjaan. Tiga skema: pinjaman uang muka, pemilikan, dan renovasi. | Limit pemilikan hingga Rp500 juta, tenor hingga 30 tahun |
Untuk pembeli rumah komersial, yang relevan hampir selalu bjb KPR. Kalau kamu berusia di bawah 36 tahun dan berpenghasilan tetap, bandingkan dengan bjb KPR Gaul karena bunga keduanya sama tetapi biaya di depannya berbeda. Kalau kamu sudah punya KPR di bank lain, yang kamu cari adalah tujuan take over pada bjb KPR, dan untung ruginya kami bahas di take over KPR.
Perhatikan bahwa bjb KPR Flexi bukan produk untuk membeli rumah dengan cicilan biasa. Skema membayar bunga saja setiap bulan lalu melunasi pokok di akhir tahun kelima menuntut kepastian dana besar pada satu tanggal. Fasilitas seperti ini masuk akal untuk pemilik penghasilan musiman atau pelaku usaha dengan siklus penjualan panjang, bukan untuk keluarga bergaji bulanan yang mengandalkan cicilan rata.
Halaman produk KPR bank bjb yang kami baca tidak memuat varian syariah. Jalur akad syariah dilayani entitas yang berbeda, jadi jangan berasumsi produk pada halaman ini punya versi iB. Kalau kamu memang mencari skema akad syariah, pahami dulu perbedaan cara menghitungnya di KPR syariah, lalu tanyakan langsung ke bank mana yang menerbitkannya.
Dua angka bunga dan SBDK-nya
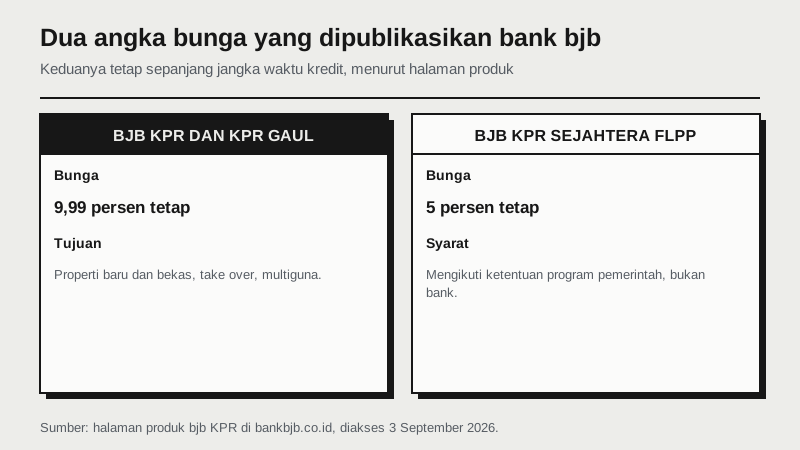
Ini bagian yang paling menentukan. Berbeda dengan banyak bank yang menerbitkan tabel bertingkat, bank bjb hanya mempublikasikan dua angka bunga pada halaman produknya:
- 9,99 persen tetap sepanjang jangka waktu kredit, berlaku untuk bjb KPR dan bjb KPR Gaul dengan tujuan pembelian properti baru maupun bekas, ditambah tujuan take over dan multiguna.
- 5 persen tetap sepanjang jangka waktu, khusus bjb KPR FLPP.
Kata kuncinya adalah tetap sepanjang jangka waktu. Kalau ketentuan itu benar-benar tertulis pada perjanjian kreditmu, kamu terbebas dari masalah yang paling sering menjerat debitur KPR, yaitu lonjakan cicilan setelah masa promo berakhir. Konsekuensinya, angka awalnya memang tidak semurah tarif promo dua sampai lima tahun pertama yang ditawarkan bank lain. Pastikan sifat tetap itu tercantum di surat penawaran kredit dan di perjanjian, bukan hanya di halaman pemasaran.
Membandingkannya dengan SBDK bank bjb
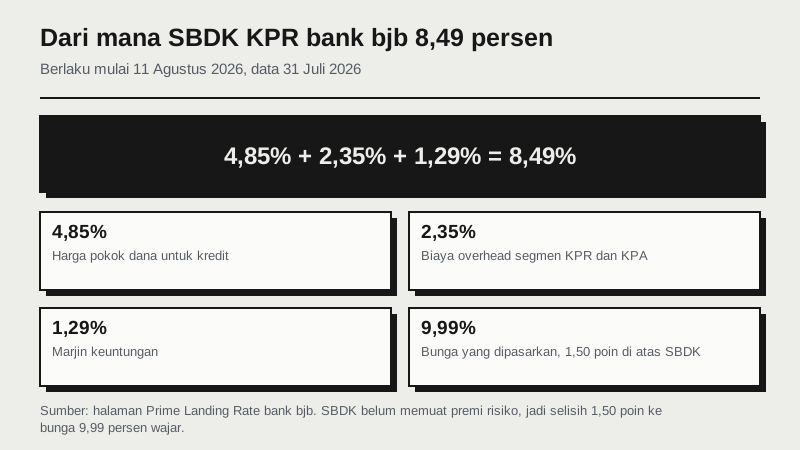
Setiap bank umum wajib mengumumkan Suku Bunga Dasar Kredit. Bank bjb menerbitkannya pada halaman berjudul Prime Landing Rate, dan versi yang kami baca berlaku mulai 11 Agustus 2026 dengan periode data 31 Juli 2026. Angka inilah yang membuat bunga 9,99 persen bisa dinilai secara jujur.
| Komponen | Segmen KPR dan KPA | Segmen non-KPR dan non-KPA |
|---|---|---|
| Harga pokok dana untuk kredit | 4,85 persen | 4,85 persen |
| Biaya overhead | 2,35 persen | 2,89 persen |
| Marjin keuntungan | 1,29 persen | 1,23 persen |
| Suku Bunga Dasar Kredit | 8,49 persen | 8,97 persen |
Selisih antara bunga yang dipasarkan dan SBDK segmen KPR adalah 1,50 poin persen. Itu bukan kejanggalan, dan bank bjb menjelaskannya sendiri pada keterangan di bawah tabel: SBDK belum memperhitungkan komponen estimasi premi risiko yang besarnya bergantung pada penilaian bank terhadap risiko masing-masing debitur, sehingga besarnya suku bunga kredit yang dikenakan kepada debitur belum tentu sama dengan SBDK. Keterangan yang sama menegaskan bahwa tingkat suku bunga yang dipakai adalah suku bunga efektif per tahun.
Sebagai konteks makro, Bank Indonesia menetapkan BI-Rate 5,75 persen pada 19 Agustus 2026, angka yang sama sejak 18 Juni 2026. Bunga KPR bank mana pun selalu berada di atas suku bunga acuan itu karena harus menutup biaya dana, biaya operasional, marjin, dan risiko kredit. Jangan memakai BI-Rate sebagai patokan tawar-menawar bunga KPR.
Untuk menghitung cicilannya, kamu butuh empat angka: harga properti, uang muka, bunga, dan tenor. Karena bunga bjb KPR dipasarkan tetap, hitungannya lebih sederhana daripada skema berjenjang di bank lain. Masukkan kombinasinya ke simulasi KPR, lalu uji apakah anggaran rumah tanggamu masih aman lewat kalkulator kelayakan KPR. Bank bjb juga menyediakan halaman Simulasi sendiri di situsnya untuk pembelian, pembelian bersubsidi, dan take over.
Syarat pemohon dan soal ASN
Persyaratan yang dicantumkan pada halaman produk bjb KPR sangat ringkas, dan justru keringkasannya yang perlu dibaca teliti:
- Sasaran: calon debitur beserta suami atau istri calon debitur merupakan Warga Negara Indonesia.
- Jenis pekerjaan: pegawai, profesional, wiraswasta, dan pensiunan.
- Syarat: dokumen pribadi, dokumen penghasilan, dan usia pemohon minimal 21 tahun atau pernah menikah.
Tidak ada batas usia maksimum saat kredit berakhir yang dipublikasikan, tidak ada batas penghasilan minimum untuk fasilitas reguler, dan tidak ada persentase uang muka minimum yang diumumkan untuk bjb KPR. Ketiadaan angka bukan berarti tidak ada aturannya. Artinya aturan itu ada di kebijakan internal, dan kamu berhak memintanya tertulis sebelum membayar apa pun.
Pembedaan ASN dan non-ASN tidak ada di halaman KPR
Banyak pencarian mengasumsikan bank pembangunan daerah punya jalur KPR khusus aparatur sipil negara. Pada bank bjb, asumsi itu tidak tercermin di halaman produknya. Kategori pekerjaan yang dicantumkan hanya empat, yaitu pegawai, profesional, wiraswasta, dan pensiunan, tanpa memisahkan pegawai negeri dari pegawai swasta, dan tanpa syarat, bunga, atau plafon berbeda untuk keduanya.
Yang memang berbeda adalah kelompok produknya. Fasilitas bank bjb yang menyasar aparatur sipil negara dan pensiunan berada di kategori Kredit Pegawai, yaitu bjb Kredit Guna Bhakti, bjb Kredit Pra Purna Bhakti, dan bjb Kredit Purna Bhakti. Ketiganya kredit dengan sumber pembayaran dari gaji atau uang pensiun, bukan kredit pemilikan rumah beragunan properti. Jangan menyamakannya dengan KPR hanya karena dananya bisa dipakai membeli rumah, sebab agunan, tenor, dan perlakuan pajaknya berbeda.
Dalam praktik, status kepegawaian tetap memengaruhi keputusan kredit lewat penilaian kemampuan bayar, bukan lewat jenis produk. Yang dinilai bank adalah kestabilan penghasilan, sisa penghasilan setelah kewajiban lain, riwayat kredit di Sistem Layanan Informasi Keuangan yang dikelola OJK, dan hasil penilaian agunan. Kamu berhak meminta data Informasi Debitur atas namamu sendiri sebelum mengajukan. Daftar dokumen lintas bank ada di syarat KPR rumah, dan cara merapikan berkas ada di tips agar KPR disetujui.
Tiga jalur berpenghasilan terbatas
Bank bjb menyalurkan tiga skema yang syarat dan angkanya ditetapkan pihak lain, bukan oleh bank. Ini penting karena artinya kamu bisa memverifikasi angkanya ke sumber programnya, tidak bergantung pada penjelasan petugas.
bjb KPR Sejahtera FLPP
Fitur yang dicantumkan: bunga tetap 5 persen sepanjang tenor, uang muka mulai 1 persen, jangka waktu hingga 20 tahun, harga hunian terjangkau, serta subsidi bantuan uang muka Rp4 juta. Halaman produknya juga menandai bebas pajak pertambahan nilai, bebas bea perolehan hak atas tanah dan bangunan, dan bebas biaya asuransi dengan tanda bintang, yang berarti ada syarat menyertainya. Minta syarat itu tertulis.
Perlu diingat bahwa yang menentukan kamu memenuhi syarat atau tidak bukan bank, melainkan ketentuan pemerintah tentang batasan penghasilan, status belum memiliki rumah, dan kriteria unit yang boleh dibiayai. Ringkasan skemanya ada di KPR subsidi, dan daftar syaratnya di syarat KPR subsidi. Batas ukuran unitnya juga diatur pusat, bukan bank, dan pembahasannya ada di rumah subsidi.
bjb KPR TAPERA
Skema ini punya angka paling rinci di seluruh halaman produk, dan semuanya mengikuti ketentuan program Tabungan Perumahan Rakyat:
| Hal | Ketentuan yang dicantumkan |
|---|---|
| Kepesertaan | Peserta Tapera dengan masa kepesertaan paling singkat 12 bulan, dan rumah yang dibiayai merupakan rumah pertama |
| Skema | KPR Tapera (pemilikan), KBR Tapera (bangun rumah), KRR Tapera (renovasi rumah) |
| Batas penghasilan | Zona Wilayah 1 maksimal Rp8 juta, Zona Wilayah 2 (Papua dan Papua Barat) maksimal Rp10 juta |
| Suku bunga | 5 persen selama jangka waktu kredit |
| Jangka waktu | KPR maksimal 35 tahun, KBR maksimal 20 tahun, KRR maksimal 10 tahun |
| Limit KBR | Zona 1 maksimum Rp132 juta, Zona 2 maksimum Rp171 juta |
| Limit KRR | Zona 1 maksimum Rp88 juta, Zona 2 maksimum Rp114 juta |
| Biaya | Provisi maksimum 0,5 persen dari limit kredit, administrasi maksimum Rp350 ribu untuk semua limit kredit |
Untuk KPR Tapera, limit kreditnya tidak dinyatakan dalam rupiah, melainkan mengikuti harga jual paling banyak rumah umum di masing-masing wilayah sesuai kebijakan di bidang perumahan dan kawasan permukiman. Artinya plafonmu ditentukan oleh keputusan menteri yang berlaku saat kamu mengajukan, dan angkanya bisa berubah tanpa halaman bank ikut diperbarui. Tanyakan versi tabel harga yang dipakai bank pada hari kamu mengajukan.
bjb MLT BPJS Ketenagakerjaan
Manfaat layanan tambahan ini terbuka untuk peserta yang telah terdaftar minimal satu tahun, aktif membayar iuran, dan belum memiliki rumah sendiri yang dibuktikan dengan surat pernyataan bermeterai cukup. Manfaatnya hanya dapat diajukan satu kali selama menjadi peserta, dan bila suami serta istri sama-sama peserta, hanya salah satu yang boleh mengajukan.
Tiga skemanya adalah pinjaman uang muka perumahan dengan limit maksimum Rp150 juta, kredit pemilikan rumah dengan limit maksimum Rp500 juta dan tenor maksimal 30 tahun, serta pinjaman renovasi perumahan dengan limit maksimum Rp200 juta dan tenor maksimal 15 tahun. Tenor pinjaman uang muka mengikuti tenor KPR-nya. Biayanya provisi maksimum 1 persen dari limit kredit dan administrasi maksimum Rp500 ribu untuk semua limit.
Biaya yang diumumkan dan yang tidak
Bagian ini perlu dibaca dengan kepala dingin, karena di sinilah selisih uang tunai di depan paling sering muncul. Halaman Tarif Layanan resmi bank bjb memuat delapan kelompok tarif, yaitu internet banking corporate, transfer, produk kartu, safe deposit box, kredit usaha rakyat, tabungan, dana pensiun lembaga keuangan, dan giro. Tidak ada kelompok tarif untuk KPR di halaman itu.
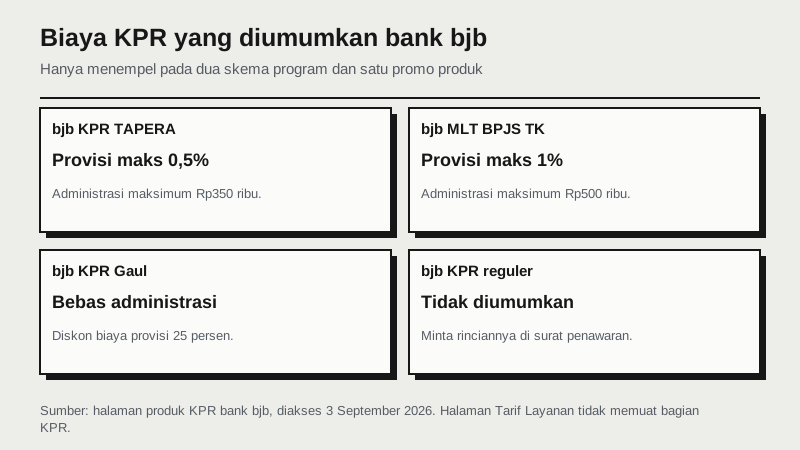
Artinya, satu-satunya angka biaya KPR yang bank bjb publikasikan adalah yang menempel pada dua skema program dan satu promo produk:
- bjb KPR TAPERA: provisi maksimum 0,5 persen dari limit kredit, administrasi maksimum Rp350 ribu untuk semua limit kredit.
- bjb MLT BPJS Ketenagakerjaan: provisi maksimum 1 persen dari limit kredit, administrasi maksimum Rp500 ribu untuk semua limit kredit.
- bjb KPR Gaul: bebas biaya administrasi dan diskon biaya provisi 25 persen, ditambah uang muka minimal 0 persen lewat program stimulus dengan plafon maksimal Rp1 miliar.
Untuk bjb KPR reguler, nominal provisi, administrasi, penilaian agunan, asuransi jiwa kredit, asuransi kebakaran, dan notaris tidak diumumkan. Minta rinciannya tertulis dalam surat penawaran kredit sebelum menandatangani apa pun, dan pastikan mana yang dipotong dari plafon dan mana yang harus kamu bayar tunai. Untuk memperkirakan total dana tunai yang perlu disiapkan di luar cicilan, termasuk bea perolehan hak atas tanah dan bangunan serta biaya akta, pakai kalkulator biaya beli rumah.
Satu lagi yang tidak diumumkan adalah rasio pembiayaan terhadap nilai agunan. Bank Indonesia mengatur batas atas rasio itu lewat kebijakan makroprudensial, tetapi keputusan berapa persen yang benar-benar diberikan tetap ada pada bank dan bergantung pada hasil penilaian agunan serta profil risikomu. Siapkan dana muka yang realistis, bukan yang paling optimistis, karena selisih antara harga transaksi dan hasil penilaian bank harus kamu tutup sendiri.
Setelah kredit lunas, hak tanggungan atas rumahmu masih perlu dihapus supaya sertifikatnya bersih. Langkah dan biayanya ada di roya. Jangan menunda proses ini sampai kamu hendak menjual, karena berkas lama justru lebih sulit dikumpulkan setelah bertahun-tahun.
Yang wajib ditanyakan sebelum akad
Bawa daftar ini saat bertemu petugas bank bjb, dan minta jawabannya tertulis di surat penawaran kredit, bukan sekadar lisan:
- Fasilitas yang saya ajukan ini bjb KPR, bjb KPR Gaul, bjb KPR Flexi, atau salah satu skema program, dan apa konsekuensinya pada tenor saya?
- Bunga 9,99 persen yang saya terima benar tetap sepanjang tenor, atau ada klausul peninjauan? Di pasal berapa hal itu tertulis dalam perjanjian kredit?
- Berapa uang muka minimum untuk profil dan properti saya, dan berapa nilai hasil penilaian agunan yang dipakai bank?
- Berapa total biaya tunai di depan, dirinci per pos: provisi, administrasi, penilaian agunan, asuransi jiwa, asuransi kebakaran, dan notaris?
- Berapa penalti kalau saya melunasi lebih cepat, dan berapa kalau saya memindahkan kredit ke bank lain di tengah jalan?
- Berapa batas usia maksimum saya pada akhir masa kredit, sehingga tenor terpanjang yang bisa saya ambil berapa tahun?
- Kalau saya masuk jalur FLPP, Tapera, atau MLT BPJS Ketenagakerjaan, versi tabel batas harga dan batas penghasilan mana yang bank pakai hari ini?
Bandingkan jawabannya dengan penawaran bank lain memakai angka yang setara, bukan memakai tarif tahun pertama versus tarif tetap. Pembanding di bank besar ada di KPR BRI, KPR BCA, KPR Mandiri, dan KPR BTN yang porsi subsidinya paling besar. Cara paling jujur membandingkan adalah menjumlahkan seluruh uang yang keluar sampai lunas, bukan menandingkan angka spanduk.
Kalau ini pembelian rumah pertamamu, susun urutannya dari nol lewat beli rumah pertama sebelum menghubungi bank mana pun. Prinsipnya satu: angka bunga apa pun yang kamu lihat di mana pun, termasuk di halaman ini, tetap perlu dikonfirmasi ulang ke bank bjb, karena penetapan tarif dan biaya sepenuhnya ada di tangan bank dan dapat berubah sewaktu-waktu.
Pertanyaan umum
Apa saja produk KPR bank bjb? +
Halaman produk resminya memuat tujuh judul di bawah payung bjb KPR, yaitu bjb KPR sebagai fasilitas inti untuk pembelian, multiguna, take over, membangun, dan top up; bjb KPR Flexi yang hanya membayar bunga tiap bulan dengan pokok dilunasi di akhir; bjb KPR Sejahtera FLPP untuk rumah bersubsidi; bjb KPR TAPERA untuk peserta Tabungan Perumahan Rakyat; bjb KPR Gaul untuk pemohon usia 21 sampai 35 tahun; bjb KPR Lelang untuk pembelian lewat lelang bank; dan bjb MLT BPJS Ketenagakerjaan untuk peserta BPJS Ketenagakerjaan.
Berapa bunga KPR bjb saat ini? +
Pada halaman produk yang kami akses 3 September 2026, bank bjb hanya mempublikasikan dua angka: 9,99 persen tetap sepanjang jangka waktu kredit untuk bjb KPR dan bjb KPR Gaul dengan tujuan pembelian properti baru maupun bekas, take over, serta multiguna; dan 5 persen tetap untuk bjb KPR FLPP. Sebagai pembanding, Suku Bunga Dasar Kredit bank bjb segmen KPR dan KPA tercatat 8,49 persen untuk tabel yang berlaku mulai 11 Agustus 2026. Tarif dapat berubah sewaktu-waktu, jadi konfirmasikan ke bank.
Apakah ada KPR bjb khusus ASN atau PNS? +
Halaman produk KPR bank bjb tidak membuat pembedaan antara pemohon aparatur sipil negara dan non-aparatur. Jenis pekerjaan yang dicantumkan hanya empat, yaitu pegawai, profesional, wiraswasta, dan pensiunan, dengan syarat dan bunga yang sama. Produk bank bjb yang memang menyasar aparatur dan pensiunan ada di kategori Kredit Pegawai, yaitu bjb Kredit Guna Bhakti, bjb Kredit Pra Purna Bhakti, dan bjb Kredit Purna Bhakti, dan ketiganya bukan kredit pemilikan rumah beragunan properti.
Berapa gaji minimal untuk mengajukan KPR bjb? +
Untuk bjb KPR reguler, bank bjb tidak mengumumkan batas penghasilan minimum di halaman produknya. Angka penghasilan minimum hanya muncul pada bjb KPR Gaul, yaitu Rp3 juta yang sudah boleh dihitung termasuk penghasilan gabungan dengan pasangan. Pada jalur bjb KPR TAPERA yang berlaku justru batas atas penghasilan, yaitu maksimal Rp8 juta untuk Zona Wilayah 1 dan maksimal Rp10 juta untuk Zona Wilayah 2 yang mencakup Papua dan Papua Barat.
Berapa lama tenor KPR bjb? +
Tenor tergantung varian. bjb KPR Gaul menyebut jangka waktu pinjaman sampai 25 tahun, bjb KPR Flexi sampai 5 tahun, dan bjb KPR Sejahtera FLPP sampai 20 tahun. Pada jalur program, KPR Tapera disebut maksimal 35 tahun, kredit bangun rumah Tapera 20 tahun, kredit renovasi rumah Tapera 10 tahun, sedangkan skema pemilikan MLT BPJS Ketenagakerjaan maksimal 30 tahun dan pinjaman renovasinya maksimal 15 tahun. Tenor yang benar-benar bisa kamu ambil dibatasi usia, dan batas usia akhir kredit tidak dipublikasikan sehingga wajib ditanyakan.
Berapa biaya provisi dan administrasi KPR bjb? +
Untuk bjb KPR reguler, nominalnya tidak dipublikasikan, dan halaman Tarif Layanan resmi bank bjb tidak memuat kelompok tarif KPR sama sekali. Angka biaya yang tercantum hanya pada jalur program dan promo: bjb KPR TAPERA dengan provisi maksimum 0,5 persen dari limit kredit dan administrasi maksimum Rp350 ribu; bjb MLT BPJS Ketenagakerjaan dengan provisi maksimum 1 persen dan administrasi maksimum Rp500 ribu; serta bjb KPR Gaul yang bebas biaya administrasi dengan diskon provisi 25 persen.
Kenapa bunga KPR bjb lebih tinggi daripada SBDK-nya? +
Karena SBDK memang bukan tarif akhir. Keterangan pada halaman Suku Bunga Dasar Kredit bank bjb menyatakan SBDK belum memperhitungkan komponen estimasi premi risiko yang besarnya bergantung pada penilaian bank terhadap risiko masing-masing debitur, sehingga besarnya suku bunga kredit yang dikenakan kepada debitur belum tentu sama dengan SBDK. SBDK segmen KPR dan KPA bank bjb tercatat 8,49 persen, terdiri atas harga pokok dana 4,85 persen, biaya overhead 2,35 persen, dan marjin keuntungan 1,29 persen.
- bank bjb - Halaman produk bjb KPR (bankbjb.co.id) - Diakses 3 September 2026, judul halaman terverifikasi bjb KPR. Memuat tujuh varian (bjb KPR, bjb KPR Flexi, bjb KPR Sejahtera FLPP, bjb KPR TAPERA, bjb KPR Gaul, bjb KPR Lelang, bjb MLT BPJS Ketenagakerjaan), lima tujuan pembiayaan, bunga 9,99 persen tetap sepanjang jangka waktu untuk bjb KPR dan bjb KPR Gaul serta take over dan multiguna, bunga tetap 5 persen untuk FLPP, syarat sasaran WNI, jenis pekerjaan pegawai, profesional, wiraswasta, dan pensiunan, serta usia pemohon minimal 21 tahun atau pernah menikah
- bank bjb - Kredit Pemilikan Rumah, indeks kategori produk (bankbjb.co.id) - Diakses 3 September 2026. Halaman kategori Kredit Pemilikan Rumah pada kelompok produk pinjaman perorangan, memuat satu produk yaitu bjb KPR. Dipakai sebagai bukti bahwa seluruh varian KPR bank bjb berada di bawah satu payung produk
- bank bjb - Prime Landing Rate, Suku Bunga Dasar Kredit Rupiah (bankbjb.co.id) - Diakses 3 September 2026, judul halaman terverifikasi Prime Landing Rate. Tabel berjudul Suku Bunga Dasar Kredit Rupiah (Prime Lending Rate) PT Bank Pembangunan Daerah Jawa Barat dan Banten Tbk, berlaku mulai 11 Agustus 2026 dengan periode data 31 Juli 2026. Segmen KPR/KPA: harga pokok dana untuk kredit 4,85 persen, biaya overhead 2,35 persen, marjin keuntungan 1,29 persen, SBDK 8,49 persen. Segmen non-KPR/non-KPA: SBDK 8,97 persen. Segmen lain: korporasi 6,20 persen, ritel 7,52 persen, menengah 6,94 persen, kecil 8,20 persen, mikro 10,19 persen. Keterangan resmi menyebut SBDK belum memperhitungkan estimasi premi risiko dan suku bunga yang dikenakan belum tentu sama dengan SBDK
- bank bjb - Pinjaman, indeks produk pinjaman perorangan (bankbjb.co.id) - Diakses 3 September 2026. Tiga kategori pinjaman perorangan: Kredit Pegawai, Kredit Pemilikan Rumah, dan Kredit Kendaraan Bermotor. Kategori Kredit Pegawai berisi bjb Kredit Guna Bhakti, bjb Kredit Pra Purna Bhakti, dan bjb Kredit Purna Bhakti, dipakai sebagai dasar pernyataan bahwa produk untuk aparatur sipil negara berada di luar kelompok KPR
- bank bjb - Tarif Layanan (bankbjb.co.id) - Diakses 3 September 2026, judul halaman terverifikasi Tarif Layanan. Kelompok tarif yang tersedia hanya internet banking corporate, transfer, produk kartu, safe deposit box, kredit usaha rakyat, tabungan, DPLK, dan giro. Tidak ada kelompok tarif KPR, dipakai sebagai dasar pernyataan bahwa biaya KPR reguler tidak dipublikasikan
- bank bjb - Simulasi kredit (bankbjb.co.id) - Diakses 3 September 2026, judul halaman terverifikasi Simulasi. Menyediakan simulasi KPR pembelian, KPR pembelian bersubsidi, dan KPR take over di situs resmi bank
- Bank Indonesia - BI-Rate (bi.go.id) - Diakses 3 September 2026. Tabel riwayat menunjukkan BI-Rate 5,75 persen pada penetapan 19 Agustus 2026, sama dengan penetapan 22 Juli 2026 dan 18 Juni 2026, naik dari 5,50 persen pada 9 Juni 2026. Dipakai sebagai konteks suku bunga acuan, bukan sebagai bunga KPR
- OJK - Sistem Layanan Informasi Keuangan (SLIK) - Diakses 3 September 2026. Dasar pernyataan bahwa riwayat kredit dibaca lewat SLIK dan debitur berhak meminta Informasi Debitur atas namanya sendiri