
KPR Muamalat: akad, empat angka margin, dan uji kalkulatornya
Jawaban singkatKPR Muamalat adalah fasilitas pembiayaan kepemilikan rumah dari PT Bank Muamalat Indonesia Tbk, dan nama resminya di situs bank itu adalah KPR iB Hijrah. Karena Muamalat bank syariah, yang terbentuk adalah margin, bukan bunga. Saat kami periksa pada 3 September 2026, halaman produknya menyebut akad murabahah dan musyarakah mutanaqisah, jangka waktu paling lama 25 tahun, pilihan angsuran berjenjang atau tetap sepanjang tenor, serta margin mulai dari 7,00 persen fix 2 tahun efektif per tahun. Yang menarik, Muamalat justru menerbitkan lebih dari satu angka: banner program spesial HUT RI ke-81 mencantumkan margin mulai setara 8,1 persen per tahun untuk skema single price dan 10,81 persen untuk refinancing, keduanya fix all tenor maksimal 10 tahun. Sementara itu kalkulator KPR di situs resminya sendiri, yang cuma meminta plafon dan jangka waktu, ternyata memakai satu angka tetap yang jauh lebih tinggi, dan angka itu bisa kamu buktikan sendiri.
Apa itu KPR Muamalat
KPR Muamalat adalah sebutan umum untuk pembiayaan kepemilikan rumah dari PT Bank Muamalat Indonesia Tbk. Nama resminya di halaman produk bank itu adalah KPR iB Hijrah, dan saat kami telusuri pada 3 September 2026, ia satu-satunya produk pembiayaan hunian di daftar pembiayaan konsumer Muamalat. Produk lain di daftar yang sama adalah ProHajj Signature, ProHajj Plus, Pembiayaan Konsumtif Beragun Emas, Solusi Emas Hijrah, dan Multiguna iB Hijrah, jadi tidak ada varian KPR bercabang seperti di beberapa bank lain.
Halaman produknya menyebut KPR iB Hijrah tidak hanya untuk membeli rumah, tetapi juga untuk take over dari bank lain, renovasi, serta pembelian barang dan kebutuhan konsumtif lain dengan mengagunkan rumah. Siaran pers Muamalat tertanggal 28 Agustus 2026 menambahkan bahwa program yang dipasarkan dengan nama KPR iB Hijrah Baitullah juga bisa dipakai untuk rumah bekas, take over, top up, maupun refinancing.
Dari siaran pers yang sama, sedikit konteks skala. Muamalat mencatat pembiayaan KPR iB Hijrah Baitullah tumbuh empat kali lipat secara tahunan dengan nilai pertumbuhan Rp423 miliar per Juni 2026, dan jumlah rekening naik 4,5 kali lipat. Angka pertumbuhan seperti ini tidak memberitahumu apa pun tentang harga yang akan kamu bayar, tetapi ia memberi tahu bahwa produknya aktif dipasarkan, dan produk yang sedang digenjot biasanya punya program harga yang berganti-ganti. Itu relevan, dan akan kita bahas di bagian margin.
Kalau kamu benar-benar baru mengenal pembiayaan berbasis akad, mulailah dari KPR syariah sebelum membaca lebih jauh, karena halaman ini mengasumsikan kamu sudah tahu bedanya jual beli dengan pinjaman berbunga. Cara kerja KPR pada umumnya ada di KPR adalah.
Dua akad dan konsekuensinya
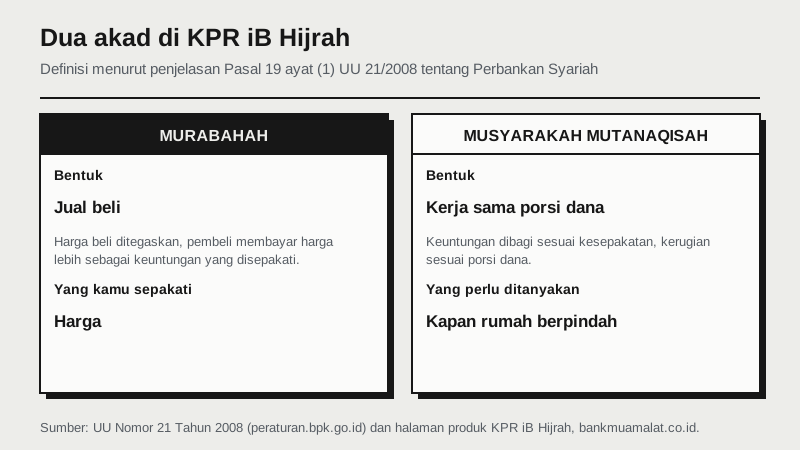
Halaman produk KPR iB Hijrah mencantumkan dua akad, yaitu murabahah dan musyarakah mutanaqisah yang biasa disingkat MMQ. Halaman itu tidak menyatakan akad mana yang dipakai untuk kebutuhan yang mana, jadi ini pertanyaan pertama yang wajib kamu ajukan ke petugasnya, karena akad menentukan bentuk kewajibanmu.
Definisi hukum keduanya bisa kamu buka sendiri. Undang-Undang Nomor 21 Tahun 2008 tentang Perbankan Syariah, dalam penjelasan Pasal 19 ayat (1), menyebut akad murabahah sebagai akad pembiayaan suatu barang dengan menegaskan harga belinya kepada pembeli, dan pembeli membayarnya dengan harga yang lebih sebagai keuntungan yang disepakati. Undang-undang yang sama menyebut akad musyarakah sebagai akad kerja sama di antara dua pihak atau lebih untuk suatu usaha tertentu yang masing-masing pihak memberikan porsi dana, dengan keuntungan dibagi sesuai kesepakatan sedangkan kerugian ditanggung sesuai porsi dana masing-masing.
Uraian mendalam mengenai cara kerja kedua akad ini, termasuk bagaimana harga jual terbentuk pada murabahah, sudah dibahas terpisah dan tidak diulang di sini. Untuk kerangka umumnya baca KPR syariah, dan untuk contoh perhitungan murabahah langkah demi langkah baca simulasi KPR BSI.
Yang khas pada Muamalat dan perlu ditegaskan di sini adalah satu hal: halaman produknya menyatakan angka marginnya dalam satuan efektif per tahun, bukan flat. Kalimat resminya berbunyi margin mulai dari 7,00 persen fix 2 tahun efektif per tahun. Ini penting karena artinya kamu tidak perlu mengonversi apa pun untuk membandingkannya dengan penawaran bank konvensional. Angka efektif bisa langsung disandingkan dengan angka efektif. Perbandingan yang keliru satuan, yaitu menyandingkan angka flat dengan angka efektif, adalah kesalahan yang paling mahal saat menilai pembiayaan syariah, dan halaman ini kebetulan tidak menghadapinya.
Satu hal lagi yang perlu kamu catat dari halaman produk: kamu bebas memilih skema angsuran berjenjang atau tetap sepanjang tenor. Kalimat itu diulang juga di siaran persnya dengan istilah step-up dan fixed. Pilihan ini nyata pengaruhnya. Angsuran berjenjang membuat cicilan awal terasa ringan lalu naik bertahap, dan kalau kamu memilihnya, uji anggaranmu memakai tahap tertinggi, bukan tahap pertama.
Empat angka margin yang berbeda
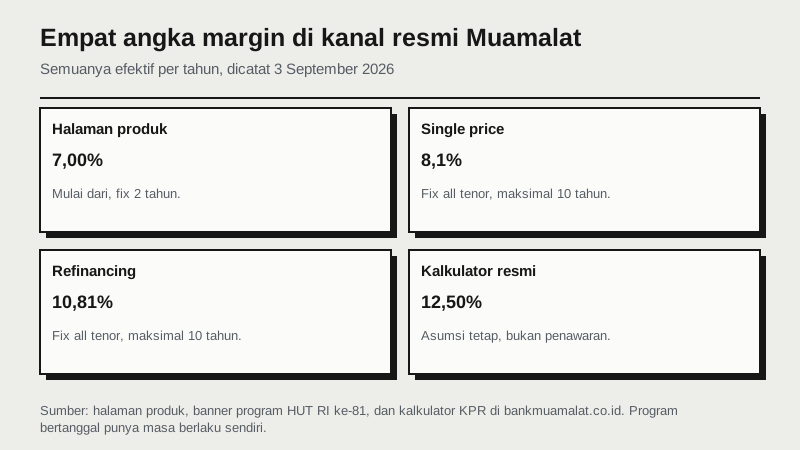
Inilah bagian yang membuat KPR Muamalat menarik untuk dibedah, dan sekaligus membingungkan kalau kamu hanya membaca satu halaman. Pada 3 September 2026 kami menemukan empat angka margin yang berbeda di kanal resmi Muamalat sendiri, seluruhnya dalam satuan efektif per tahun.
| Angka | Sumbernya | Syarat yang menempel |
|---|---|---|
| 7,00 persen | Halaman produk KPR iB Hijrah | Fix 2 tahun, disebut sebagai "mulai dari" |
| 8,1 persen | Banner program pricing spesial HUT RI ke-81, skema single price | Fix all tenor, maksimal 10 tahun, disebut "mulai setara" |
| 10,81 persen | Banner yang sama, skema refinancing | Fix all tenor, maksimal 10 tahun, disebut "mulai setara" |
| 12,50 persen | Kalkulator KPR di situs resminya | Dipakai untuk plafon dan tenor berapa pun |
Keempatnya tidak saling bertentangan, tetapi menjawab pertanyaan yang berbeda, dan itulah yang perlu kamu pahami:
- 7,00 persen adalah angka etalase dengan jangka pendek. Ia dikunci hanya dua tahun. Yang tidak dinyatakan halaman produk adalah berapa marginnya setelah tahun kedua, dan pertanyaan itulah yang menentukan sebagian besar total kewajibanmu kalau tenormu 15 atau 20 tahun.
- 8,1 persen dan 10,81 persen adalah harga program bertanggal. Keduanya justru lebih berguna daripada 7,00 persen, karena dikunci sepanjang tenor. Tetapi tenornya dibatasi 10 tahun, dan tenor 10 tahun membuat angsuran bulanan jauh lebih berat.
- 10,81 persen berlaku untuk refinancing, bukan pembelian. Selisih 2,71 poin persen dari skema single price menunjukkan bank menilai refinancing lebih berisiko. Kalau kamu datang untuk membeli rumah, angka yang relevan adalah yang single price.
- 12,50 persen adalah asumsi kalkulator, bukan penawaran. Bagian berikutnya membahas ini secara khusus.
Ada satu hal teknis yang wajib kami sampaikan terus terang soal dua angka program di atas. Muamalat menerbitkan program pricing itu sebagai gambar, bukan sebagai teks, dan gambarnya hanya berukuran 402 kali 273 piksel. Angka 8,1 persen dan 10,81 persen terbaca jelas setelah kami perbesar, begitu pula keterangan fix all tenor dan maksimal 10 tahun. Namun baris kecil yang memuat periode berlakunya tidak terbaca pada resolusi yang diterbitkan, sehingga kami tidak mengklaim tanggal mulai dan berakhirnya. Yang bisa dipastikan hanyalah bahwa program itu dipasang pada Agustus 2026 sebagai bagian dari rangkaian HUT RI ke-81. Tanyakan langsung apakah program itu masih berjalan saat kamu mengajukan.
Membongkar kalkulator resminya
Muamalat menyediakan halaman Kalkulator KPR di situsnya. Bentuknya sederhana sampai mencurigakan: hanya dua isian, yaitu Plafon dan Jangka Waktu dalam bulan, lalu satu keluaran berupa Angsuran Setiap Bulan. Tidak ada isian margin. Artinya angka margin sudah tertanam di dalamnya, dan kamu bisa mengetahuinya tanpa menebak.
Caranya: masukkan beberapa kombinasi, catat keluarannya, lalu cari tingkat efektif per tahun yang menghasilkan angsuran itu memakai rumus anuitas bulanan. Kami melakukannya pada 3 September 2026 dan berikut hasil mentahnya.
| Plafon | Jangka waktu | Angsuran menurut kalkulator | Tingkat efektif yang cocok |
|---|---|---|---|
| Rp480.000.000 | 60 bulan | Rp10.799.010 | 12,50 persen |
| Rp480.000.000 | 120 bulan | Rp7.026.056 | 12,50 persen |
| Rp480.000.000 | 180 bulan | Rp5.916.106 | 12,50 persen |
| Rp500.000.000 | 180 bulan | Rp6.162.610 | 12,50 persen |
| Rp1.000.000.000 | 180 bulan | Rp12.325.221 | 12,50 persen |
| Rp100.000.000 | 12 bulan | Rp8.908.286 | 12,50 persen |
Enam kombinasi, satu jawaban yang sama sampai ke rupiah terakhir: 12,50 persen efektif per tahun, atau tepatnya 1,0416667 persen per bulan. Kalkulator itu tidak mengenal plafon, tidak mengenal tenor, dan tidak mengenal profilmu. Ia satu rumus anuitas dengan satu angka tetap.
Kamu bisa membuktikannya sendiri dalam satu menit: masukkan plafon dan tenor yang sama ke kalkulator simulasi KPR kami, isi tarifnya 12,5 persen, dan angkanya akan sama. Rumus anuitasnya sendiri kami jelaskan di simulasi KPR.
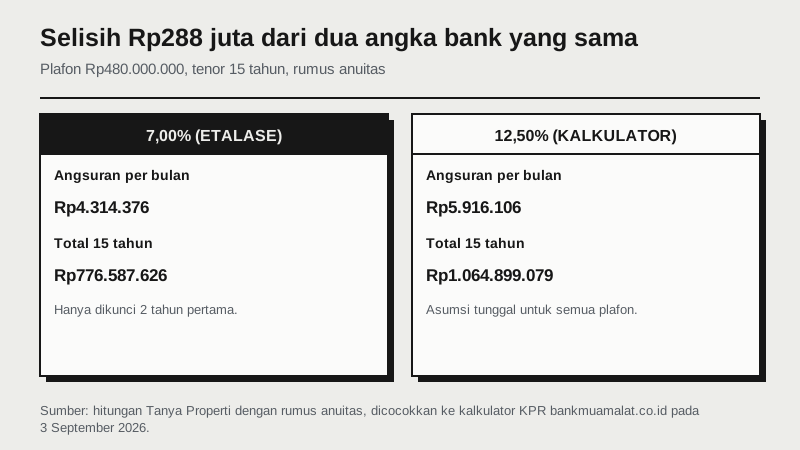
Sekarang perhatikan konsekuensinya, karena selisihnya besar. Pada plafon Rp480 juta tenor 15 tahun:
| Tingkat efektif | Angsuran per bulan | Total kewajiban 15 tahun | Selisih terhadap 12,50 persen |
|---|---|---|---|
| 7,00 persen (etalase halaman produk) | Rp4.314.376 | Rp776.587.626 | lebih ringan Rp288 juta |
| 12,50 persen (kalkulator resmi) | Rp5.916.106 | Rp1.064.899.079 | acuan |
Jarak antara dua angka milik bank yang sama itu Rp288 juta selama 15 tahun, atau sekitar 60 persen dari pokoknya. Jadi jangan memakai kalkulator resmi Muamalat untuk memperkirakan cicilanmu, dan jangan pula memakai angka 7,00 persen untuk itu. Yang satu terlalu tinggi karena memakai asumsi tunggal yang konservatif, yang lain terlalu rendah karena hanya berlaku dua tahun.
Ada satu ketidakcocokan lagi yang perlu kamu ketahui. Halaman produk menyebut jangka waktu paling lama 25 tahun, yaitu 300 bulan, tetapi isian jangka waktu di kalkulatornya dibatasi 180 bulan, yaitu 15 tahun. Ini kemungkinan besar sekadar batas antarmuka yang tertinggal, bukan pernyataan kebijakan. Tetap saja, jangan menyimpulkan tenor maksimalmu dari kalkulator itu. Tanyakan tenor yang benar-benar tersedia untuk usiamu, karena batas usia saat jatuh tempo yang akan menentukannya.
Membandingkan dengan lantai konvensional
Muamalat tidak punya halaman Suku Bunga Dasar Kredit, dan itu bukan kelalaian. Peraturan Otoritas Jasa Keuangan Nomor 13 Tahun 2024 tentang Transparansi dan Publikasi Suku Bunga Dasar Kredit, yang berlaku sejak 12 Agustus 2024, secara judul dan cakupan ditujukan bagi bank umum konvensional. Bank syariah berada di luar ruang lingkupnya. Kami memeriksa dua alamat yang lazim dipakai untuk halaman semacam itu di situs Muamalat dan keduanya membalas 404.
Praktisnya, kamu tidak punya lantai biaya publik milik Muamalat sendiri untuk mengujinya. Yang bisa kamu lakukan adalah meminjam lantai dari bank konvensional yang paling banyak menyalurkan KPR. Pada 3 September 2026, tabel Suku Bunga Dasar Kredit BTN yang berlaku 1 Agustus 2026 dengan posisi data Juni 2026 mencantumkan segmen KPR dan KPA sebesar 7,95 persen efektif per tahun, tersusun dari harga pokok dana untuk kredit 4,24 persen, biaya overhead 2,63 persen, dan marjin keuntungan 1,08 persen. BTN sendiri menegaskan angka itu belum memperhitungkan premi risiko masing-masing debitur, dan sudah mempertimbangkan penyaluran KPR subsidi.
Dengan patokan itu, penilaiannya menjadi jelas:
- Margin 7,00 persen berada di bawah lantai konvensional 7,95 persen, tetapi hanya dua tahun. Ini harga promosi, dan wajar begitu.
- Margin 8,1 persen sedikit di atas lantai itu, tetapi dikunci sepanjang tenor. Untuk banyak orang, kepastian sepuluh tahun bernilai lebih daripada selisih 0,15 poin persen.
- Angka 12,50 persen pada kalkulatornya berada jauh di atas lantai itu, dan itu satu lagi alasan untuk tidak memperlakukannya sebagai penawaran.
Sebagai konteks makro, Bank Indonesia menetapkan BI-Rate 5,75 persen pada 19 Agustus 2026, angka yang sama sejak penetapan 18 Juni 2026. Biaya dana bank syariah maupun konvensional bergerak mengikuti kondisi yang sama, jadi jangan berharap margin jauh di bawah kisaran itu, dan jangan pula memakai BI-Rate sebagai patokan menawar.
Untuk pembanding sesama bank syariah, lihat KPR BSI dan cara mengujinya di simulasi KPR BSI. Untuk pembanding konvensional dengan struktur tarif yang berbeda-beda, ada KPR Permata yang memakai rumus mengambang berbasis LPS, KPR Panin yang memajang tabel berjenjang, dan KPR bjb. Konsep tetap versus mengambang itu sendiri dibahas di bunga KPR.
Syarat, dokumen, dan biaya
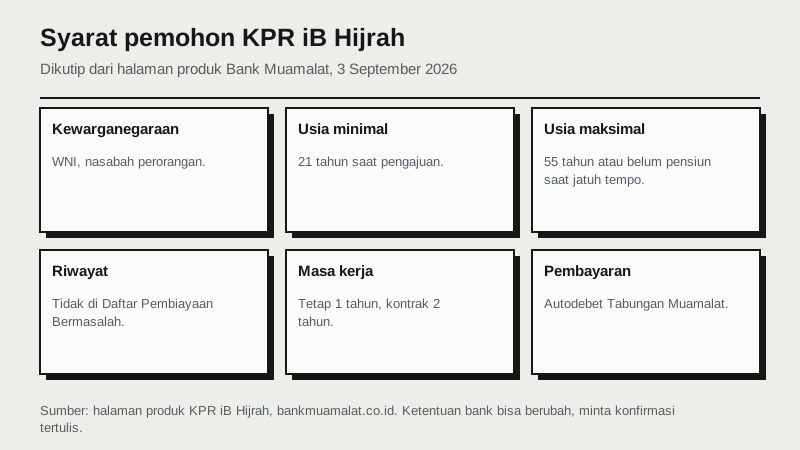
Halaman produk KPR iB Hijrah mencantumkan syarat pembukaan berikut, dan kami kutip apa adanya karena beberapa di antaranya menyaring lebih ketat daripada yang orang kira.
- Warga negara Indonesia, nasabah perorangan.
- Usia minimal 21 tahun saat pengajuan pembiayaan.
- Usia maksimal 55 tahun atau belum pensiun saat jatuh tempo pembiayaan bagi pegawai. Ini yang paling sering memangkas tenor: pemohon berusia 40 tahun secara hitungan hanya punya ruang 15 tahun, bukan 25 tahun.
- Tidak termasuk dalam Daftar Pembiayaan Bermasalah.
- Status karyawan tetap dengan masa kerja minimal 1 tahun, atau karyawan kontrak dengan masa kerja minimal 2 tahun.
- Fasilitas angsuran secara autodebet dari Tabungan Muamalat, jadi kamu perlu membuka rekening di bank itu.
Dokumen yang diminta: formulir permohonan pembiayaan untuk individu, fotokopi KTP, kartu keluarga, dan surat nikah bila sudah menikah, fotokopi NPWP, asli slip gaji dan surat keterangan kerja untuk pegawai, fotokopi mutasi rekening tabungan atau rekening koran tiga bulan terakhir, serta fotokopi sertifikat, IMB, dan PBB objek yang dibiayai. Daftar dokumen lintas bank beserta alasan tiap dokumen diminta ada di syarat KPR rumah, dan cara merapikan berkas supaya lolos ada di tips agar KPR disetujui.
Satu kabar baik untuk pasangan: halaman produk menyebut pembiayaan dapat diajukan oleh pasangan suami istri dengan penghasilan yang diakui bersama. Ini menaikkan plafon yang bisa kamu capai, tetapi juga mengikat keduanya pada kewajiban yang sama, jadi perlakukan sebagai keputusan bersama, bukan formalitas.
Untuk biaya, halaman produk hanya menyebut jenisnya tanpa satu pun nominal: biaya administrasi, biaya notaris, biaya asuransi jiwa dan kebakaran, serta biaya appraisal bila diperlukan. Siaran pers 28 Agustus 2026 menambahkan satu keringanan bersyarat, yaitu bebas biaya appraisal untuk program spesial take over. Selain itu tidak ada angka yang dipublikasikan, jadi jangan menyusun anggaran dari tebakan. Minta rincian nominalnya tertulis dalam surat penawaran.
Perlu ditegaskan pula bahwa biaya bank bukan satu-satunya uang tunai yang keluar. Bea perolehan hak atas tanah dan bangunan, akta jual beli, akta pemberian hak tanggungan, dan balik nama dibayar ke pihak lain, bukan ke bank. Rinci semuanya lebih dulu di kalkulator biaya beli rumah, dengan uraian di biaya notaris jual beli rumah dan BPHTB.
Yang wajib diminta sebelum akad
Bawa daftar ini saat bertemu petugas Muamalat, dan minta jawabannya tertulis dalam surat penawaran, bukan lisan.
- Nama akad lengkap untuk fasilitas yang kamu ajukan, murabahah atau musyarakah mutanaqisah, dan kapan kepemilikan rumah berpindah kepadamu.
- Margin, lama penguncian, dan besaran sesudahnya. Kalau yang ditawarkan 7,00 persen fix 2 tahun, minta angka tahun ketiga dan seterusnya dinyatakan tertulis, atau setidaknya rumusnya.
- Skema angsuran yang dipilih, berjenjang atau tetap sepanjang tenor, plus jadwal angsuran dari bulan pertama sampai bulan terakhir. Kalau berjenjang, uji anggaranmu memakai tahap tertinggi.
- Total seluruh uang yang keluar sampai lunas, dan apakah ada biaya yang ikut diangsur. Kalikan angsuran dengan jumlah bulan, lalu cocokkan dengan angka yang bank sebutkan. Kalau tidak sama, ada komponen yang belum kamu pahami.
- Apakah program pricing yang sedang berjalan masih berlaku untuk tanggal pengajuanmu, dan apa syarat mendapatkannya. Program bertanggal punya masa berlaku, dan banner tidak mengikat bank.
- Nominal setiap pos biaya, yaitu administrasi, notaris, asuransi jiwa, asuransi kebakaran, dan appraisal. Halaman produk tidak menyebutkan satu angka pun, jadi ini harus datang dari surat penawaran.
- Ketentuan pelunasan dipercepat. Pada akad jual beli, harga sudah terkunci sejak awal, sehingga potongan atas pelunasan awal mengikuti kebijakan bank dan isi akad. Minta contoh perhitungan penyelesaian pada tahun ke-5 dan ke-10.
- Tenor maksimal untuk usiamu. Jangan memakai angka 25 tahun sebagai asumsi, hitung mundur dari batas usia 55 tahun saat jatuh tempo.
Terakhir, bandingkan penawaran Muamalat dengan sedikitnya dua bank lain memakai nominal angsuran, bukan memakai persen, dan pastikan tenor yang dibandingkan sama panjang. Uji dulu batas kesanggupanmu di kalkulator kelayakan KPR sebelum menetapkan harga rumah yang kamu incar, dan kalau kamu berencana memindahkan KPR yang sudah berjalan, pahami dulu mekanismenya di take over KPR. Kalau ini rumah pertamamu, susun urutan langkahnya dari nol lewat beli rumah pertama. Setelah semua angka dan dokumen siap, lanjutkan ke ajukan KPR.
Pertanyaan umum
Berapa margin KPR Muamalat saat ini? +
Bergantung skemanya, dan Muamalat memublikasikan lebih dari satu angka. Pada 3 September 2026, halaman produk KPR iB Hijrah menyebut margin mulai dari 7,00 persen fix 2 tahun efektif per tahun. Banner program pricing spesial HUT RI ke-81 mencantumkan margin mulai setara 8,1 persen per tahun untuk skema single price dan 10,81 persen untuk refinancing, keduanya fix all tenor dengan maksimal 10 tahun. Semuanya ditulis sebagai angka awal, bukan angka pasti, sehingga margin yang berlaku untukmu tetap harus datang dari surat penawaran bank.
Apa nama resmi produk KPR Bank Muamalat? +
KPR iB Hijrah. Itu nama yang dipakai di halaman produk pembiayaan konsumer bankmuamalat.co.id saat diperiksa pada 3 September 2026, dan ia satu-satunya produk pembiayaan hunian dalam daftar tersebut. Program pemasarannya dinamai KPR iB Hijrah Baitullah, dan menurut siaran pers bank tertanggal 28 Agustus 2026, program itu bisa dipakai untuk rumah baru, rumah bekas, take over, top up, maupun refinancing.
Akad apa yang dipakai KPR Muamalat? +
Halaman produk KPR iB Hijrah mencantumkan dua akad, yaitu murabahah dan musyarakah mutanaqisah atau MMQ, tanpa menyatakan akad mana untuk kebutuhan yang mana. Karena itu tanyakan langsung nama akad untuk fasilitas yang kamu ajukan. Undang-Undang Nomor 21 Tahun 2008 mendefinisikan murabahah sebagai pembiayaan barang dengan menegaskan harga belinya kepada pembeli, dan musyarakah sebagai kerja sama dengan porsi dana masing-masing pihak. Bentuk kewajiban bulananmu berbeda tergantung mana yang dipakai.
Berapa tenor maksimal KPR Muamalat? +
Halaman produknya menyebut jangka waktu pembiayaan paling lama 25 tahun, dan siaran pers 28 Agustus 2026 menyebut angka yang sama. Namun tenor yang benar-benar tersedia untukmu dibatasi usia: syarat produk menetapkan usia maksimal 55 tahun atau belum pensiun saat jatuh tempo bagi pegawai. Perhatikan juga bahwa isian jangka waktu pada kalkulator KPR di situs resminya dibatasi 180 bulan atau 15 tahun, jadi jangan menyimpulkan tenor maksimalmu dari kalkulator tersebut.
Apakah hasil kalkulator KPR di situs Muamalat bisa dipakai? +
Sebaiknya tidak untuk menyusun anggaran. Kalkulator itu hanya meminta plafon dan jangka waktu, tanpa isian margin. Kami mengujinya dengan enam kombinasi pada 3 September 2026, mulai Rp100 juta selama 12 bulan sampai Rp1 miliar selama 180 bulan, dan seluruh keluarannya persis cocok dengan anuitas pada satu angka tetap 12,50 persen efektif per tahun. Angka itu jauh di atas margin yang dipublikasikan bank itu sendiri: pada plafon Rp480 juta tenor 15 tahun, selisih antara 7,00 persen dan 12,50 persen mencapai Rp288 juta selama masa pembiayaan.
Berapa biaya KPR Muamalat? +
Halaman produknya menyebut jenis biayanya saja tanpa nominal, yaitu biaya administrasi, biaya notaris, biaya asuransi jiwa dan kebakaran, serta biaya appraisal bila diperlukan. Siaran pers 28 Agustus 2026 menambahkan bebas biaya appraisal untuk program spesial take over. Karena tidak ada angka yang dipublikasikan, minta rincian nominal setiap pos secara tertulis dalam surat penawaran. Di luar biaya bank, tetap ada BPHTB, akta jual beli, akta pemberian hak tanggungan, dan balik nama yang dibayar ke pihak lain.
Apakah Bank Muamalat menerbitkan Suku Bunga Dasar Kredit? +
Tidak, dan itu memang tidak diwajibkan. Peraturan Otoritas Jasa Keuangan Nomor 13 Tahun 2024 tentang Transparansi dan Publikasi Suku Bunga Dasar Kredit ditujukan bagi bank umum konvensional, sehingga bank syariah berada di luar ruang lingkupnya. Kami memeriksa dua alamat yang lazim untuk halaman semacam itu di situs Muamalat pada 3 September 2026 dan keduanya membalas 404. Untuk pembanding, pakai lantai bank konvensional: SBDK segmen KPR dan KPA BTN yang berlaku 1 Agustus 2026 tercatat 7,95 persen efektif per tahun.
- Bank Muamalat, halaman produk KPR iB Hijrah (bankmuamalat.co.id) - Dibaca 3 September 2026 lewat peramban sungguhan. Memuat akad Murabahah dan Musyarakah Mutanaqisah (MMQ); keunggulan berupa angsuran ringan dan pasti, kebebasan memilih skema angsuran berjenjang atau fixed sepanjang tenor, margin mulai dari 7,00 persen fix 2 tahun efektif per tahun, program apresiasi untuk nasabah loyal dan mitra payroll, jangka waktu pembiayaan maksimal 25 tahun, dan pengajuan bersama pasangan dengan join income. Syarat: WNI perorangan, usia minimal 21 tahun saat pengajuan, usia maksimal 55 tahun atau belum pensiun saat jatuh tempo bagi pegawai, tidak masuk Daftar Pembiayaan Bermasalah, karyawan tetap minimal 1 tahun atau kontrak minimal 2 tahun, autodebet dari Tabungan Muamalat. Biaya yang disebut: administrasi, notaris, asuransi jiwa dan kebakaran, serta appraisal bila diperlukan, seluruhnya tanpa nominal. Catatan teknis: situs ini memakai Radware bot manager, klien non-peramban dilempar ke halaman captcha di validate.perfdrive.com yang tetap membalas HTTP 200
- Bank Muamalat, Program Pricing Pembiayaan KPR Spesial HUT RI ke-81 (bankmuamalat.co.id) - Dibaca 3 September 2026. PENTING: isi programnya diterbitkan sebagai GAMBAR berukuran 402 x 273 piksel, bukan teks, sehingga angkanya dibaca dari gambar setelah diperbesar. Yang terbaca jelas: judul KPR Hijrah, SINGLE PRICE dengan margin mulai setara 8,1 persen p.a. FIX ALL TENOR MAKS. 10 TAHUN, dan REFINANCING dengan margin mulai setara 10,81 persen p.a. FIX ALL TENOR MAKS. 10 TAHUN, serta tenor panjang hingga 25 tahun. Baris kecil yang memuat periode berlaku TIDAK terbaca pada resolusi yang diterbitkan, sehingga tanggal mulai dan berakhirnya tidak diklaim di artikel ini
- Bank Muamalat, siaran pers Bank Muamalat Genjot Pembiayaan Perumahan Lewat KPR iB Hijrah Baitullah (bankmuamalat.co.id) - Dibaca 3 September 2026, bertanggal 28 Agustus 2026. Menyebut pembiayaan KPR iB Hijrah Baitullah melonjak 4 kali lipat secara tahunan dengan nilai pertumbuhan Rp423 miliar per Juni 2026 dan jumlah rekening naik 4,5 kali lipat; keunggulan program berupa bebas biaya appraisal untuk program spesial take over; tenor hingga 25 tahun; pilihan skema angsuran berjenjang (step-up) atau tetap (fixed) sepanjang tenor; dan penggunaan untuk rumah baru, rumah bekas, take over, top up, maupun refinancing. Siaran pers ini juga menyebut satu situs pengajuan digital khusus yang, saat dicoba pada 3 September 2026, tidak merespons sama sekali, sehingga alamat itu tidak dimasukkan sebagai sumber
- Bank Muamalat, halaman Kalkulator KPR (bankmuamalat.co.id) - Diuji 3 September 2026 lewat peramban sungguhan. Kalkulatornya hanya meminta Plafon dan Jangka Waktu dalam bulan, tanpa isian margin, dan mengembalikan Angsuran Setiap Bulan. Enam kombinasi diuji dan hasilnya: Rp480 juta selama 60 bulan menghasilkan Rp10.799.010; 120 bulan Rp7.026.056; 180 bulan Rp5.916.106; Rp500 juta selama 180 bulan Rp6.162.610; Rp1 miliar selama 180 bulan Rp12.325.221; Rp100 juta selama 12 bulan Rp8.908.286. Keenamnya cocok sampai rupiah terakhir dengan anuitas bulanan pada 12,50 persen efektif per tahun, yaitu 1,0416667 persen per bulan. Isian jangka waktu dibatasi 180 bulan oleh skrip halamannya
- JDIH BPK, UU Nomor 21 Tahun 2008 tentang Perbankan Syariah - Diakses 3 September 2026. Status pada halaman JDIH: Berlaku, tanpa blok Dicabut dengan. Dipakai sebagai dasar dua definisi yang dikutip dari penjelasan Pasal 19 ayat (1), yaitu akad murabahah sebagai akad pembiayaan suatu barang dengan menegaskan harga belinya kepada pembeli yang membayarnya dengan harga lebih sebagai keuntungan yang disepakati, dan akad musyarakah sebagai akad kerja sama dua pihak atau lebih yang masing-masing memberikan porsi dana dengan keuntungan dibagi sesuai kesepakatan serta kerugian ditanggung sesuai porsi dana
- JDIH BPK, Peraturan OJK Nomor 13 Tahun 2024 tentang Transparansi dan Publikasi Suku Bunga Dasar Kredit Bagi Bank Umum Konvensional - Diakses 3 September 2026. Status pada halaman JDIH: Berlaku, ditetapkan 30 Juli 2024 dan berlaku 12 Agustus 2024. Judul dan cakupannya membatasi kewajiban publikasi SBDK pada bank umum konvensional, sehingga dipakai sebagai dasar pernyataan bahwa Bank Muamalat sebagai bank syariah tidak wajib menerbitkan SBDK. Diperiksa juga bahwa alamat /sbdk dan /suku-bunga-dasar-kredit di situs Muamalat sama-sama membalas 404
- BTN, Suku Bunga Dasar Kredit (btn.co.id) - Dibaca 3 September 2026 lewat peramban sungguhan, karena klien non-peramban hanya menerima kerangka halaman kosong. Tabel berjudul tanggal 1 Agustus 2026 dengan posisi data Juni 2026 mencantumkan kolom KPR dan KPA sebesar 7,95 persen efektif per tahun, tersusun dari harga pokok dana untuk kredit 4,24 persen, biaya overhead 2,63 persen, dan marjin keuntungan 1,08 persen. Perhatikan bahwa angka 8,50 persen pada tabel yang sama adalah kolom Korporasi, bukan KPR. Keterangan resmi pada halaman itu menyebut SBDK belum memperhitungkan premi risiko masing-masing debitur, sudah mempertimbangkan penyaluran KPR subsidi, dan mengecualikan suku bunga promo. Dipakai hanya sebagai pembanding konvensional
- Bank Indonesia, BI-Rate (bi.go.id) - Dibaca 3 September 2026 lewat peramban sungguhan. Tabel riwayat menunjukkan BI-Rate 5,75 persen pada penetapan 19 Agustus 2026, sama dengan penetapan 22 Juli 2026 dan 18 Juni 2026, naik dari 5,50 persen pada 9 Juni 2026. Dipakai sebagai konteks makro, bukan sebagai margin pembiayaan. Catatan teknis: bi.go.id mereset koneksi untuk klien non-peramban, jadi pemeriksa otomatis bisa melaporkan gagal koneksi meski halamannya hidup
Cara kami memilih sumber, memeriksa angka, dan menerima koreksi dijelaskan di kebijakan editorial.