
KPR FLPP vs skema lain: Tapera, SBUM, rusun subsidi, dan KPR komersial
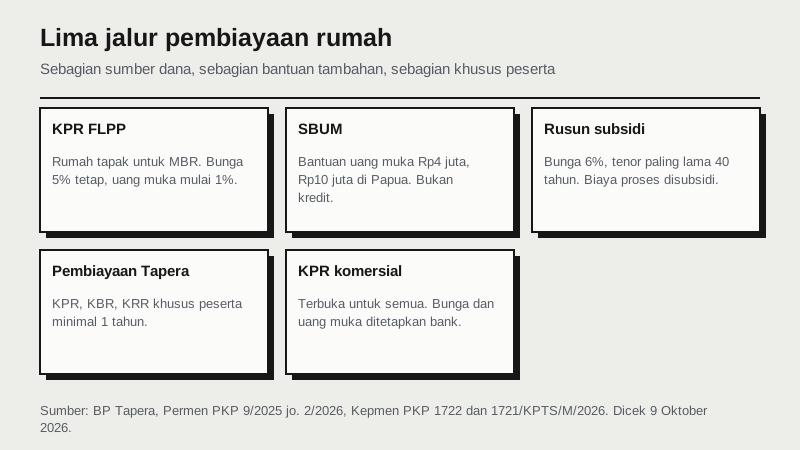
Jawaban singkatKPR FLPP vs Tapera sering dianggap sama karena keduanya dikelola BP Tapera, padahal sasarannya berbeda. KPR FLPP, yang di bank disebut KPR Sejahtera, adalah kredit rumah pertama untuk Masyarakat Berpenghasilan Rendah dengan bunga 5% tetap selama jangka waktu kredit, uang muka mulai 1%, tenor cicilan maksimal 40 tahun, dan bebas PPN [1]. Pembiayaan Tapera (KPR, KBR, dan KRR Tapera) khusus untuk peserta Tapera yang sudah menjadi peserta minimal 1 tahun [6]. SBUM bukan kredit, melainkan bantuan uang muka Rp4.000.000, atau Rp10.000.000 di enam provinsi Papua, yang menempel pada KPR FLPP rumah tapak [4]. Rusun subsidi memakai bunga 6% sepanjang tenor dengan tenor paling lama 40 tahun [5]. KPR komersial terbuka untuk semua orang dengan bunga yang ditetapkan bank, contohnya bunga floating KPR BCA yang per 9 Oktober 2026 sebesar 11% [7].
Enam skema pembiayaan rumah dalam satu tabel
Istilah pembiayaan rumah di Indonesia mudah tertukar karena beberapa di antaranya dikelola lembaga yang sama dan dipasarkan dengan nama yang berbeda di tiap bank. FLPP, KPR Sejahtera, SBUM, Tapera, dan rusun subsidi bukan lima produk yang saling bersaing. Sebagian adalah sumber dana, sebagian adalah bantuan tambahan, dan sebagian lagi adalah program untuk kelompok peserta tertentu. Tabel di bawah memisahkan semuanya berdasarkan untuk siapa skema itu, berapa bunganya, dan dari mana dasar aturannya.
Seluruh angka di tabel dicek ulang ke sumber resminya pada 9 Oktober 2026. Skema yang angkanya tidak dipublikasikan di kanal resmi ditulis apa adanya, tanpa angka perkiraan.
| Skema | Untuk siapa | Bunga atau margin | Uang muka dan bantuan |
|---|---|---|---|
| KPR FLPP rumah tapak (KPR Sejahtera) | Masyarakat Berpenghasilan Rendah, rumah pertama | 5% tetap selama jangka waktu kredit, tenor maksimal 40 tahun [1] | Mulai 1% dari harga rumah, bebas PPN [1] |
| SBUM | Penerima KPR FLPP rumah umum tapak | Bukan kredit, tidak berbunga | Rp4.000.000, atau Rp10.000.000 di enam provinsi Papua [4] |
| KPR rusun subsidi | Masyarakat Berpenghasilan Rendah, satuan rumah susun umum | 6% sepanjang tenor, tenor paling lama 40 tahun [5] | Subsidi Biaya Proses sebesar SBUM tapak: Rp4.000.000, atau Rp10.000.000 di enam provinsi Papua [4, 5] |
| Pembiayaan Tapera (KPR, KBR, KRR) | Peserta Tapera pekerja MBR, minimal 1 tahun kepesertaan, rumah pertama | Tidak dicantumkan di halaman resmi BP Tapera | Mengikuti ketentuan program |
| KPR komersial konvensional | Siapa saja yang lolos penilaian bank | Ditetapkan bank; contoh BCA fixed 7,00% sampai 8,50% di awal, floating saat ini 11% [7] | Ditetapkan bank, LTV paling tinggi 100% bagi bank yang memenuhi syarat NPL [9] |
| KPR syariah komersial | Siapa saja yang lolos penilaian bank syariah | Margin disepakati di awal, cicilan murabahah tetap sampai lunas | Ditetapkan bank syariah |
Dua baris pertama sebenarnya saling melengkapi: pembeli rumah subsidi tapak biasanya memakai KPR FLPP untuk kreditnya dan SBUM untuk membantu uang mukanya. Baris ketiga dan keempat adalah jalur yang berbeda sama sekali, sedangkan dua baris terakhir adalah produk pasar biasa yang tidak memakai dana pemerintah.
KPR FLPP: dana murah jangka panjang dari pemerintah
Permen PKP Nomor 9 Tahun 2025 membagi kemudahan dan bantuan pembiayaan perumahan bagi Masyarakat Berpenghasilan Rendah ke dalam tiga bentuk: dana murah jangka panjang, subsidi pembiayaan perumahan, dan bantuan pemerintah. Dana murah jangka panjang itu berupa FLPP, sedangkan subsidi pembiayaan perumahan berupa SBUM. Peraturan yang sama mendefinisikan KPR Sejahtera sebagai kredit atau pembiayaan pemilikan rumah dengan dukungan FLPP yang diterbitkan bank pelaksana [2]. Jadi kalau bank menyebut "KPR Sejahtera" dan BP Tapera menyebut "KPR FLPP", yang dimaksud adalah produk yang sama dari dua sisi.
Syarat dasar penerima FLPP dalam peraturan itu adalah berkewarganegaraan Indonesia, tercatat sebagai penduduk di satu kabupaten atau kota, belum pernah menerima subsidi atau bantuan pembiayaan perumahan dari pemerintah, dan berstatus tidak kawin atau pasangan suami istri [2]. BP Tapera menambahkan syarat tidak memiliki rumah dan penghasilan tidak melebihi batas Masyarakat Berpenghasilan Rendah per zona, mulai Rp8.500.000 sampai Rp14.000.000 per bulan [1].
Ketentuan kreditnya diatur Kepmen PKP Nomor 1722/KPTS/M/2026: jangka waktu kredit rumah umum tapak paling lama 40 tahun, suku bunga 5% per tahun sepanjang tenor atau skema berjenjang sesuai kebijakan Pemerintah Pusat, dan harga jual rumah paling banyak Rp166.000.000 sampai Rp240.000.000 tergantung wilayah [4]. Penjelasan definisinya ada di KPR FLPP adalah, dan daftar dokumennya di syarat KPR FLPP.
Satu hal yang membedakan FLPP dari skema lain adalah bank penyalurnya. Bank pelaksana mencakup bank umum dan bank umum syariah yang bekerja sama menyalurkan dana FLPP, sehingga kredit FLPP juga tersedia dalam bentuk akad pembiayaan syariah [2]. Daftar bank penyalur yang berlaku diperbarui di situs BP Tapera.
FLPP vs Tapera: dikelola lembaga yang sama, sasarannya berbeda
Sumber kebingungan terbesar adalah nama lembaganya. BP Tapera menulis bahwa FLPP adalah dukungan fasilitas likuiditas pembiayaan perumahan kepada Masyarakat Berpenghasilan Rendah yang pengelolaannya dilaksanakan oleh BP Tapera. Lembaga yang sama juga mengelola Tabungan Perumahan Rakyat, yaitu simpanan wajib peserta. Dua program itu punya pintu masuk yang berbeda.
Pembiayaan Tapera hanya untuk peserta. Halaman Manfaat Tapera menyebut tiga produk untuk peserta pekerja MBR: Kredit Pemilikan Rumah untuk membeli rumah pertama, Kredit Bangun Rumah untuk membangun rumah pertama di tanah sendiri, dan Kredit Renovasi Rumah untuk memperbaiki rumah. Ketiganya mensyaratkan telah menjadi peserta Tapera minimal 1 tahun [6]. Peserta yang bukan MBR tidak mendapat kredit, tetapi dapat mengambil pengembalian tabungan dan imbal hasil saat pensiun atau mencapai usia 58 tahun.
FLPP tidak mensyaratkan seseorang pernah menabung di Tapera. Yang menentukan adalah status MBR, belum punya rumah, dan belum pernah menerima subsidi perumahan. Kaitannya justru berjalan ke arah sebaliknya: Permen PKP Nomor 9 Tahun 2025 mengatur bahwa masyarakat yang telah menjadi penerima manfaat FLPP dapat ditetapkan atau dicatat sebagai peserta Tapera [2].
Halaman resmi BP Tapera tidak mencantumkan besaran bunga untuk KPR, KBR, maupun KRR Tapera, jadi angkanya tidak kami tuliskan di sini. Kalau kamu peserta Tapera, tanyakan besaran bunga, tenor, dan plafon langsung ke kanal resmi BP Tapera atau lewat aplikasi Tapera Mobile, lalu bandingkan dengan FLPP memakai tabel di atas.
SBUM dan Subsidi Biaya Proses: bantuan, bukan kredit
Subsidi Bantuan Uang Muka Perumahan (SBUM) didefinisikan sebagai subsidi pemerintah yang diberikan kepada MBR untuk memenuhi sebagian atau seluruh uang muka pemilikan rumah. SBUM disalurkan lewat bank pelaksana kepada pengembang, bukan dibayarkan tunai ke pembeli. Besarannya ditetapkan menteri, dan Kepmen PKP 1722/KPTS/M/2026 menetapkan Rp10.000.000 untuk Provinsi Papua, Papua Barat, Papua Tengah, Papua Pegunungan, Papua Barat Daya, dan Papua Selatan, serta Rp4.000.000 untuk daerah lain [4].
Permen PKP Nomor 2 Tahun 2026, yang berlaku sejak 9 April 2026, mengubah dua hal penting. Pertama, SBUM kini diberikan untuk pemilikan rumah umum tapak maupun satuan rumah susun umum. Kedua, untuk satuan rumah susun umum, SBUM dikonversi menjadi Subsidi Biaya Proses, yaitu bantuan pemerintah untuk meringankan biaya provisi, administrasi, asuransi, notaris, perjanjian kredit, dan biaya lain dalam pemrosesan KPR sesuai kemampuan keuangan negara. Besarannya ditetapkan Kepmen PKP 1721/KPTS/M/2026: nilai yang berlaku untuk SBUM rumah umum tapak dipakai dengan besaran yang sama untuk Subsidi Biaya Proses satuan rumah susun umum [3, 5], yaitu Rp4.000.000, atau Rp10.000.000 di enam provinsi Papua [4].
Bantuan ini datang dengan kewajiban. Penerima SBUM wajib memakai dananya sesuai peruntukan; kalau tidak, SBUM harus dikembalikan melalui bank pelaksana. Penerima SBUM juga hanya dapat menyewakan atau mengalihkan rumah umum tapaknya dalam hal pewarisan atau setelah dihuni paling singkat lima tahun. Pembatasan itu yang membuat jalur subsidi tidak cocok untuk pembelian investasi [3].
Rusun subsidi: bunga dan tenor berbeda dari rumah tapak
Satuan rumah susun umum punya ketentuan sendiri, yang sekarang diatur Kepmen PKP Nomor 1721/KPTS/M/2026 tentang Kriteria Satuan Rumah Susun Umum Dalam Fasilitasi Pemerintah Pusat, ditetapkan 6 Agustus 2026. Kepmen itu menetapkan luas lantai minimal 21 m2 sampai 45 m2, jangka waktu kredit paling lama 40 tahun, dan suku bunga 6% per tahun sepanjang tenor atau skema berjenjang sesuai kebijakan Pemerintah Pusat [5]. Harga jual paling banyak untuk unit 45 m2 diatur per wilayah dalam lampirannya. Seperti rumah tapak, kreditnya dapat dilunasi setiap waktu dan fasilitasnya bebas BPHTB sesuai ketentuan peraturan perundang-undangan [5].
Permen PKP Nomor 2 Tahun 2026 juga membuka skema pemilikan satuan rumah susun umum yang belum siap huni, sepanjang ada jaminan atas pembangunan rumah susun dari lembaga penjamin. Artinya calon pembeli bisa mengambil kredit untuk unit rusun yang belum selesai dibangun, dengan pembangunan yang dijamin lembaga penjamin [3]. Untuk pembeli, artinya ada jeda antara akad dan serah terima unit yang perlu dihitung dalam rencana tempat tinggal.
Dibandingkan rumah tapak, rusun subsidi biasanya berada lebih dekat ke pusat kota, tetapi bunganya satu poin lebih tinggi, sedangkan batas tenornya sama-sama paling lama 40 tahun. Pertimbangkan juga biaya pengelolaan gedung yang tidak ada di rumah tapak. Gambaran umum hunian vertikal ada di rumah susun.
KPR komersial dan KPR syariah: tanpa syarat MBR
Kalau penghasilanmu di atas batas MBR, sudah punya rumah, atau incaranmu rumah di atas batas harga program, pilihan yang tersisa adalah KPR pasar biasa. Bunganya ditetapkan bank. Contohnya BCA, yang per 9 Oktober 2026 mencantumkan bunga reguler KPR pembelian fixed 7,00% untuk satu tahun sampai 8,50% untuk lima tahun, lalu bunga floating yang saat ini 11% dan ditinjau setiap enam bulan setelah masa fixed berakhir [7]. Perbandingan cicilannya dengan FLPP untuk plafon yang sama ada di KPR subsidi vs komersial.
Uang muka KPR komersial ditentukan bank dalam batas aturan Bank Indonesia. PADG Nomor 30 Tahun 2025 membolehkan rasio Loan to Value sampai 100% untuk semua tipe properti bagi bank yang memenuhi persyaratan NPL, berlaku sampai 31 Desember 2026 [9]. Itu batas maksimal, bukan jaminan pembiayaan penuh.
KPR syariah komersial bekerja dengan akad, bukan bunga. OJK menjelaskan bahwa pada akad murabahah bank mengambil margin dari penjualan rumah yang ditetapkan sejak awal, sehingga cicilan yang dibayar nasabah bersifat tetap dan tidak bergantung pada BI rate, berbeda dengan KPR konvensional yang suku bunganya mengikuti naik turun BI rate [8]. OJK juga mencantumkan syarat umum bahwa besar cicilan tidak melebihi 40% penghasilan bulanan bersih [8]. Penjelasan akadnya ada di KPR syariah, dan cara membandingkan bunga tetap dengan bunga mengambang ada di bunga fixed vs floating.
Urutan memilih skema yang sesuai
Karena tiap skema punya pintu masuk sendiri, cara tercepat memilih adalah memeriksa syaratnya berurutan, dari yang paling sempit ke yang paling luas.
- Cek status MBR dan kepemilikan rumah. Kalau penghasilanmu di bawah batas zona lokasi rumah, belum punya rumah, dan belum pernah menerima subsidi perumahan, jalur subsidi terbuka. Lanjut ke langkah berikutnya.
- Pilih bentuk huniannya. Rumah tapak memakai KPR FLPP plus SBUM. Satuan rumah susun umum memakai skema rusun subsidi dengan Subsidi Biaya Proses.
- Kalau kamu peserta Tapera minimal satu tahun, tanyakan juga produk KPR, KBR, atau KRR Tapera dan bandingkan ketentuannya dengan FLPP secara tertulis.
- Kalau tidak memenuhi syarat subsidi, bandingkan KPR komersial konvensional dan syariah. Pilih berdasarkan kesanggupan membayar cicilan setelah masa fixed, bukan cicilan bulan pertama.
Uji hasilnya dengan angka nyata di kalkulator simulasi KPR, lalu baca ringkasan alat bantu di halaman KPR subsidi.
Pertanyaan umum
Apa beda KPR FLPP dan KPR Tapera? +
KPR FLPP adalah kredit rumah pertama untuk Masyarakat Berpenghasilan Rendah dengan bunga 5% tetap selama jangka waktu kredit [1], tanpa syarat pernah menabung di Tapera. KPR Tapera adalah manfaat khusus untuk peserta Tapera pekerja MBR yang sudah menjadi peserta minimal 1 tahun [6]. Keduanya dikelola BP Tapera, tetapi syaratnya berbeda.
Apakah SBUM harus dikembalikan? +
Tidak, selama dipakai sesuai peruntukannya. Permen PKP mengatur bahwa SBUM wajib dikembalikan melalui bank pelaksana kalau penerima tidak memanfaatkannya sesuai peruntukan, dan rumahnya hanya boleh disewakan atau dialihkan setelah dihuni paling singkat lima tahun atau karena pewarisan [3].
Berapa besar SBUM sekarang? +
Menurut Kepmen PKP 1722/KPTS/M/2026, SBUM rumah umum tapak sebesar Rp10.000.000 untuk enam provinsi di Papua dan Rp4.000.000 untuk daerah lain [4]. Untuk satuan rumah susun umum, SBUM dikonversi menjadi Subsidi Biaya Proses sejak Permen PKP Nomor 2 Tahun 2026 [3], dengan besaran yang sama seperti SBUM tapak menurut Kepmen PKP 1721/KPTS/M/2026 [5].
Berapa bunga KPR rusun subsidi? +
Kepmen PKP 1721/KPTS/M/2026 menetapkan suku bunga KPR satuan rumah susun umum 6% per tahun sepanjang tenor, atau skema berjenjang sesuai kebijakan Pemerintah Pusat, dengan jangka waktu kredit paling lama 40 tahun [5]. Tenor yang ditawarkan bank pelaksana bisa lebih pendek, jadi konfirmasi ketentuan untuk unitmu sebelum akad.
Apakah peserta Tapera otomatis mendapat KPR subsidi? +
Tidak. Iuran Tapera membuka akses ke pembiayaan Tapera setelah minimal 1 tahun kepesertaan [6], tetapi KPR FLPP punya syarat sendiri: status MBR, tidak memiliki rumah, dan belum pernah menerima subsidi perumahan dari pemerintah.
Apakah ada KPR FLPP syariah? +
Ada. Bank pelaksana penyalur FLPP mencakup bank umum dan bank umum syariah, dan pada bank syariah kreditnya berbentuk akad pembiayaan KPR Sejahtera. Ketentuan program seperti batas harga rumah dan syarat penerima tetap sama [2].
- BP Tapera, Pengajuan Pembiayaan KPR FLPP (tapera.go.id) - Definisi FLPP yang pengelolaannya dilaksanakan BP Tapera; bunga 5% flat untuk rumah tapak selama jangka waktu kredit; tenor cicilan maksimal 40 tahun; uang muka mulai 1%; bebas PPN; batas penghasilan per zona Rp8.500.000 sampai Rp14.000.000 (data diverifikasi 9 Oktober 2026)
- Permen PKP Nomor 9 Tahun 2025 tentang Kemudahan dan Bantuan Pembiayaan Perumahan bagi MBR (peraturan.bpk.go.id) - Status Berlaku di JDIH BPK (Details/350877), ditetapkan 15 Juli 2025, diubah dengan Permen PKP 2/2026. Pasal 1 definisi FLPP, KPR Sejahtera, Peserta, SBUM, dan Bank Pelaksana (termasuk bank umum syariah); Pasal 2 tiga bentuk kemudahan (FLPP, SBUM, bantuan pemerintah); Pasal 3 ayat (2) syarat MBR; Pasal 6 penerima manfaat FLPP dapat dicatat sebagai Peserta (data diverifikasi 9 Oktober 2026)
- Permen PKP Nomor 2 Tahun 2026 tentang Perubahan atas Permen PKP Nomor 9 Tahun 2025 (peraturan.bpk.go.id) - Status Berlaku sejak 9 April 2026 di JDIH BPK (Details/350876). Pasal 1 angka 14a definisi Subsidi Biaya Proses; Pasal 4 ayat (1) huruf c pemilikan sarusun belum siap huni dengan jaminan lembaga penjamin; Pasal 9 SBUM untuk rumah umum tapak dan sarusun umum; Pasal 9A SBUM sarusun dikonversi menjadi Subsidi Biaya Proses; Pasal 23 kewajiban mengembalikan SBUM dan pembatasan sewa atau pengalihan 5 tahun (data diverifikasi 9 Oktober 2026)
- Kepmen PKP Nomor 1722/KPTS/M/2026 tentang Kriteria Rumah Umum Tapak Dalam Fasilitasi Pemerintah Pusat (JDIH Kementerian PKP) - Status Berlaku, ditetapkan 6 Agustus 2026. Jangka waktu kredit paling lama 40 tahun; bunga 5% per tahun sepanjang tenor atau skema berjenjang; harga jual paling banyak Rp166.000.000 sampai Rp240.000.000; SBUM Rp10.000.000 untuk enam provinsi Papua dan Rp4.000.000 untuk daerah lain (data diverifikasi 9 Oktober 2026)
- Kepmen PKP Nomor 1721/KPTS/M/2026 tentang Kriteria Satuan Rumah Susun Umum Dalam Fasilitasi Pemerintah Pusat (JDIH Kementerian PKP) - Status Berlaku di JDIH Kementerian PKP, ditetapkan 6 Agustus 2026, mencabut keputusan menteri sebelumnya tentang rumah susun subsidi. Diktum KESATU: luas lantai 21 m2 sampai 45 m2; huruf c besaran SBUM rumah umum tapak berlaku dengan besaran yang sama untuk subsidi biaya proses satuan rumah susun umum. Diktum KEDUA: jangka waktu kredit paling lama 40 tahun; suku bunga 6% per tahun sepanjang tenor atau skema berjenjang; kredit dapat diselesaikan setiap waktu; bebas BPHTB sesuai ketentuan (data diverifikasi 9 Oktober 2026)
- BP Tapera, Manfaat Tapera (tapera.go.id) - Manfaat Pekerja MBR: KPR, KBR, dan KRR Tapera dengan syarat telah menjadi Peserta Tapera minimal 1 tahun; Manfaat Pekerja Non-MBR: pengembalian tabungan dan imbal hasil saat pensiun atau usia 58 tahun. Besaran bunga pembiayaan Tapera tidak dicantumkan di halaman ini (data diverifikasi 9 Oktober 2026)
- Bank Central Asia, Suku Bunga KPR (rumahsaya.bca.co.id) - Suku bunga reguler KPR Pembelian fixed 1 tahun 7,00% sampai fixed 5 tahun 8,50%; setelah masa fixed berlaku floating yang ditinjau setiap 6 bulan; floating saat ini 11%; berlaku hingga 31 Oktober 2026. Angka berubah sewaktu-waktu (data diverifikasi 9 Oktober 2026)
- OJK Sikapi Uangmu, Ingin Punya Rumah atau Apartemen? KPR Syariah Bisa Jadi Salah Satu Solusi! (sikapiuangmu.ojk.go.id) - Akad murabahah: margin ditetapkan sejak awal, cicilan tetap dan tidak bergantung pada BI rate, berbeda dengan KPR konvensional yang mengikuti naik turun BI rate; syarat umum cicilan tidak melebihi 40% penghasilan bulanan bersih (data diverifikasi 9 Oktober 2026)
- Bank Indonesia, PADG Nomor 30 Tahun 2025 tentang Perubahan Ketujuh PADG Rasio LTV/FTV dan Uang Muka (bi.go.id) - Status Berlaku sejak 1 Januari 2026. Rasio LTV kredit properti paling tinggi 100% bagi bank yang memenuhi persyaratan NPL/NPF, diperpanjang sampai 31 Desember 2026 (data diverifikasi 9 Oktober 2026)
Cara kami memilih sumber, memeriksa angka, dan menerima koreksi dijelaskan di kebijakan editorial.