
KPR subsidi vs komersial: perbandingan bunga, uang muka, dan cicilan
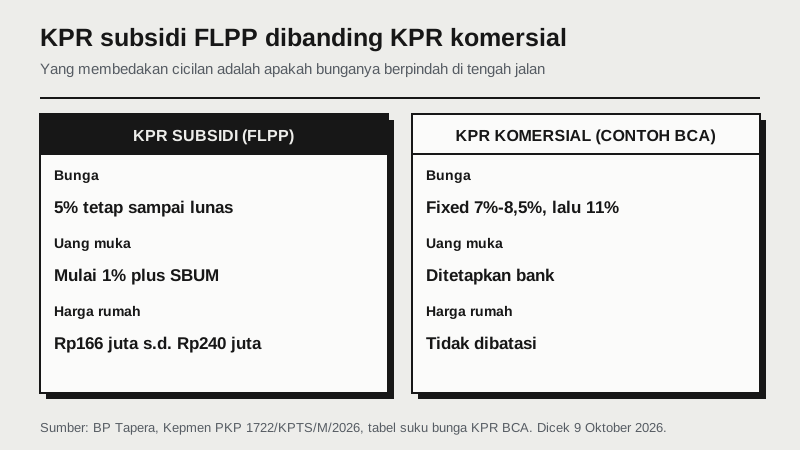
Jawaban singkatKPR subsidi vs KPR komersial berbeda di tiga hal yang langsung terasa di cicilan: cara bunganya bergerak, besar uang muka, dan siapa yang boleh mengambilnya. KPR subsidi skema FLPP memakai bunga 5% yang tetap selama jangka waktu kredit, uang muka mulai 1%, tenor cicilan maksimal 40 tahun, dan bebas PPN menurut BP Tapera [1], tetapi hanya untuk Masyarakat Berpenghasilan Rendah dan rumah dengan harga jual paling banyak Rp166.000.000 sampai Rp240.000.000 tergantung wilayah [2]. KPR komersial terbuka untuk siapa saja yang lolos penilaian bank dan tidak dibatasi harga rumah, tetapi bunganya bertingkat. Contohnya BCA: per 9 Oktober 2026 bunga reguler KPR pembelian dipatok tetap 7,00% sampai 8,50% untuk satu sampai lima tahun pertama, lalu berpindah ke bunga floating yang saat ini 11% [3]. Untuk plafon yang sama, selisih cicilannya bisa ratusan ribu rupiah per bulan, dan hitungannya ada di bagian contoh cicilan di bawah.
Perbandingan KPR subsidi dan KPR komersial dalam satu tabel
Membandingkan dua jenis kredit dari satu angka bunga saja hampir selalu menyesatkan. Misalnya, bunga 5% dan bunga 7% tidak bisa dibandingkan begitu saja kalau yang satu bertahan sampai cicilan terakhir sementara yang lain hanya berlaku satu tahun. Karena itu tabel di bawah memecah perbandingan ke kriteria yang benar-benar menentukan isi dompetmu: siapa yang berhak, berapa batas harga rumahnya, bagaimana bunganya bergerak, berapa uang muka minimal, dan biaya apa yang menyertai kredit.
Kolom KPR komersial memakai satu bank sebagai contoh konkret, yaitu BCA, karena tabel suku bunganya terbuka di situs resmi dan bisa diperiksa siapa saja. Bank lain punya tabel sendiri dan angkanya bisa berbeda. Semua angka dicek ulang ke sumbernya pada 9 Oktober 2026.
| Kriteria | KPR subsidi (FLPP) | KPR komersial (BCA) |
|---|---|---|
| Siapa yang boleh | Masyarakat Berpenghasilan Rendah yang belum memiliki rumah dan belum pernah menerima subsidi perumahan pemerintah | Siapa saja yang lolos penilaian kredit bank |
| Batas penghasilan | Ada, per zona: Rp8.500.000 sampai Rp14.000.000 per bulan [1] | Tidak ada batas atas |
| Batas harga rumah | Rumah umum tapak paling banyak Rp166.000.000 sampai Rp240.000.000, tergantung wilayah [2] | Tidak dibatasi, mengikuti hasil appraisal bank |
| Suku bunga | 5% sepanjang tenor, sudah termasuk premi asuransi jiwa, kebakaran, dan kredit [1] | Reguler pembelian: fixed 1 tahun 7,00%, 2 tahun 7,50%, 3 tahun 8,00%, 5 tahun 8,50%; floating saat ini 11% [3] |
| Cara bunga bergerak | Tidak berubah sampai kredit lunas | Setelah masa fixed berakhir menjadi floating, ditinjau setiap 6 bulan sekali |
| Tenor maksimal | 40 tahun menurut BP Tapera dan Kepmen PKP 1722/KPTS/M/2026; tenor dari bank penyalur bisa lebih pendek, contohnya KPR Sejahtera BCA sampai dengan 20 tahun [9] | Ditentukan bank sesuai produk dan usia debitur |
| Uang muka minimal | Mulai 1% dari harga rumah [1], ditambah bantuan uang muka (SBUM) Rp4.000.000, atau Rp10.000.000 di enam provinsi Papua [2] | Ditetapkan bank; aturan Bank Indonesia membolehkan pembiayaan sampai 100% nilai agunan bagi bank yang memenuhi syarat NPL [5] |
| PPN pembelian | Bebas PPN [1] | Dikenakan PPN sesuai ketentuan bila membeli dari pengembang |
| Biaya provisi di BCA | KPR Sejahtera BCA: 0,5% dari plafon kredit, dengan program bebas biaya provisi yang berlaku hingga 31 Desember 2026 [3] | KPR reguler BCA: 1% dari plafon kredit [3] |
Baris yang paling sering terlewat adalah "cara bunga bergerak". Di kolom FLPP isinya satu kalimat pendek, sedangkan di kolom komersial isinya jadwal. Perbedaan itulah yang membuat cicilan KPR komersial pada tahun keempat bisa jauh berbeda dari cicilan di tahun pertama, walaupun plafon dan tenornya sama persis.
Kalau yang ingin kamu bandingkan adalah rumahnya (ukuran, spesifikasi, lokasi, dan kebebasan setelah akad), bacaan yang lebih pas adalah perbedaan rumah subsidi dan rumah komersial. Halaman ini fokus ke kreditnya.
Bunga: tetap seluruh tenor vs berpindah ke floating
Bunga adalah pembeda terbesar, dan juga yang paling sering disalahpahami. BP Tapera menulis bunga FLPP rumah tapak sebagai "5% flat untuk Rumah Tapak selama jangka waktu kredit" [1]. Kata flat di situ berarti nilainya datar sepanjang waktu, bukan metode bunga flat yang biasa dipakai kredit barang elektronik. Buktinya bisa dilihat di contoh resmi bank penyalur: BCA mencontohkan KPR Sejahtera dengan plafon Rp185.000.000, tenor 240 bulan, bunga 5,00% efektif per tahun yang berlaku tetap seumur kredit, dan angsuran Rp1.220.918,12 per bulan [3]. Angka angsuran itu hanya keluar kalau dihitung dengan metode anuitas, bukan metode flat.
Kepmen PKP Nomor 1722/KPTS/M/2026 menetapkan suku bunga KPR rumah umum tapak dalam fasilitas FLPP sebesar 5% per tahun sepanjang tenor, atau skema berjenjang sesuai kebijakan Pemerintah Pusat [2]. Artinya bentuk dasarnya tetap, dan kalau suatu saat ada skema berjenjang, bank penyalur wajib menjelaskannya di perjanjian kredit. Tanyakan langsung sebelum akad skema mana yang kamu dapat.
KPR komersial bekerja berbeda. OJK menjelaskan bunga tetap sebagai bunga yang tidak berubah selama jangka waktu kredit, sedangkan bunga mengambang selalu berubah mengikuti suku bunga di pasar, dengan contoh KPR yang memakai bunga tetap di dua tahun pertama lalu bunga mengambang setelahnya [8]. Pola itu persis yang tertulis di tabel BCA: setelah jangka waktu bunga fixed berakhir, yang berlaku adalah bunga floating dan ditinjau setiap 6 bulan sekali [3].
Berapa besar bunga floating itu? BCA menulis bunga floating KPR yang saat ini berlaku adalah 11% [3]. Sebagai pembanding dari bank lain, Bank Mandiri memublikasikan Suku Bunga Dasar Kredit segmen KPR sebesar 11,75% per tahun (periode data 31 Mei 2026), dan menegaskan SBDK KPR merupakan suku bunga floating di luar program pemerintah dan promo [4]. SBDK belum memperhitungkan premi risiko tiap nasabah, jadi bunga yang kamu terima bisa lebih tinggi.
Arah bunga floating tidak bisa ditebak dari brosur. Salah satu acuannya adalah BI-Rate, yang per 23 September 2026 berada di 5,75% [7]. BI-Rate bukan bunga KPR, tetapi pergerakannya ikut memengaruhi biaya dana bank, dan biaya dana itu yang akhirnya diteruskan ke bunga floating.
Contoh cicilan dengan plafon yang sama
Tabel berikut adalah ilustrasi hitungan Tanya Properti, bukan penawaran bank. Plafon disamakan Rp185.000.000 dan tenor 20 tahun supaya bisa dibandingkan dengan contoh resmi BCA di atas. Untuk kolom komersial, bunga fixed diambil dari tabel reguler BCA, lalu masa floating diasumsikan tetap 11% sampai lunas. Asumsi itu sengaja sederhana: dalam kenyataan bunga floating ditinjau ulang tiap enam bulan dan bisa naik atau turun.
| Skema (ilustrasi) | Cicilan awal per bulan | Cicilan setelah masa fixed | Total dibayar sampai lunas |
|---|---|---|---|
| FLPP 5% tetap, tenor 20 tahun | Rp1.220.918 | Tetap Rp1.220.918 | Rp293.020.348 |
| FLPP 5% tetap, tenor 40 tahun (batas maksimal program) | Rp892.064 | Tetap Rp892.064 | Rp428.190.581 |
| Komersial fixed 1 tahun 7%, lalu 11%, tenor 20 tahun | Rp1.434.303 | Rp1.891.709 | Rp448.521.221 |
| Komersial fixed 3 tahun 8%, lalu 11%, tenor 20 tahun | Rp1.547.414 | Rp1.869.770 | Rp437.139.908 |
| Komersial fixed 5 tahun 8,5%, lalu 11%, tenor 20 tahun | Rp1.605.473 | Rp1.853.054 | Rp429.878.116 |
Tiga hal terbaca dari ilustrasi ini. Pertama, untuk plafon dan tenor yang sama, cicilan FLPP lebih rendah sejak bulan pertama, dan selisihnya melebar begitu masa fixed komersial habis. Kedua, cicilan komersial setelah masa fixed tidak kembali ke angka promosi, dan ini yang sering membuat anggaran rumah tangga kaget di tahun kedua atau keempat. Ketiga, tenor 40 tahun pada FLPP menurunkan cicilan bulanan tetapi menaikkan total yang dibayar, karena bunganya berjalan dua kali lebih lama. Baris tenor 40 tahun memakai batas maksimal program, bukan tenor yang pasti ditawarkan bank: halaman KPR Sejahtera BCA, misalnya, menulis jangka waktu kredit bisa sampai dengan 20 tahun [9], jadi di bank itu yang relevan adalah baris tenor 20 tahun.
Hitungan ulang setelah masa fixed memakai sisa pokok dan sisa tenor, sama seperti cara bank menghitung ulang angsuran saat bunga berubah. Kamu bisa mengulang skenario sendiri dengan angka bank incaranmu di kalkulator simulasi KPR, atau mempelajari rumusnya di cara menghitung angsuran KPR manual.
Uang muka dan biaya di awal
Dana tunai yang harus siap sebelum akad sering lebih menentukan daripada cicilan. Di jalur subsidi, uang muka dimulai dari 1% harga rumah [1]. Pemerintah juga memberi Subsidi Bantuan Uang Muka (SBUM) untuk rumah umum tapak sebesar Rp4.000.000, atau Rp10.000.000 di Provinsi Papua, Papua Barat, Papua Tengah, Papua Pegunungan, Papua Barat Daya, dan Papua Selatan [2]. SBUM disalurkan lewat bank pelaksana untuk menutup sebagian atau seluruh uang muka kepada pengembang, jadi tidak diterima sebagai uang tunai.
Di jalur komersial, uang muka minimal ditetapkan bank, dalam batas aturan rasio Loan to Value (LTV) dari Bank Indonesia. PADG Nomor 30 Tahun 2025 melanjutkan pelonggaran LTV sampai 31 Desember 2026: bank yang memenuhi persyaratan NPL boleh membiayai sampai 100% untuk semua tipe rumah, sedangkan bank yang tidak memenuhi dibatasi 95% untuk fasilitas pertama rumah tapak di atas 70 meter persegi, serta 90% untuk fasilitas kedua dan seterusnya [5]. Batas itu adalah batas maksimal yang dibolehkan, bukan janji bank akan memberi pembiayaan penuh. Uraian lengkapnya ada di DP rumah berapa persen.
Biaya kredit juga berbeda. BCA mencantumkan biaya provisi KPR reguler 1% dari plafon kredit dan biaya administrasi Rp500.000 untuk plafon sampai Rp500 juta, sedangkan untuk KPR Sejahtera (produk FLPP-nya) biaya provisi 0,5% dari plafon, dengan program bebas biaya provisi yang berlaku hingga 31 Desember 2026, dan biaya asuransi jiwa serta kerugian ditanggung BCA [3]. Bank lain punya struktur biaya sendiri, jadi minta rinciannya tertulis.
Pajak pembelian ikut berbeda. Rumah yang dibeli lewat KPR FLPP bebas PPN [1], dan Kepmen PKP 1722/KPTS/M/2026 menyebut fasilitas rumah umum tapak bebas bea perolehan hak atas tanah dan bangunan sesuai ketentuan peraturan perundang-undangan [2]. Karena pelaksanaan BPHTB ada di pemerintah daerah, pastikan ke PPAT atau Bapenda setempat. Pembeli rumah komersial dari pengembang membayar PPN sesuai ketentuan, ditambah BPHTB sesuai perda. Hitung totalnya lewat kalkulator biaya beli rumah dan pahami dasar pajaknya di BPHTB adalah.
Siapa yang boleh mengambil masing-masing
Pertanyaan pertama sebenarnya bukan mana yang lebih murah, melainkan mana yang boleh kamu ambil. KPR FLPP punya lima syarat penerimaan yang dicantumkan BP Tapera: berkewarganegaraan Indonesia, belum pernah menerima subsidi atau bantuan pembiayaan perumahan dari pemerintah, berstatus tidak kawin atau pasangan suami istri, tidak memiliki rumah, dan berpenghasilan tidak melebihi batas Masyarakat Berpenghasilan Rendah menurut Permen PKP Nomor 5 Tahun 2025. Batasnya berjenjang per zona, mulai Rp8.500.000 untuk yang tidak kawin di Zona 1 sampai Rp14.000.000 untuk yang kawin di Zona 4 Jabodetabek [1].
Lolos syarat program belum berarti kredit disetujui. Bank penyalur tetap menilai kemampuan bayar, riwayat kredit di SLIK OJK, dan kelengkapan dokumen, sama seperti pada KPR komersial. Daftar dokumennya ada di syarat KPR subsidi, dan cara menilai kecukupan penghasilan ada di kalkulator kelayakan KPR.
KPR komersial tidak memakai batas penghasilan atas, tidak mensyaratkan belum punya rumah, dan tidak membatasi harga atau ukuran unit. Gantinya, bank menilai rasio cicilan terhadap penghasilan, stabilitas pekerjaan, dan nilai agunan. Konsekuensinya, orang yang penghasilannya sedikit di atas batas MBR sering berada di posisi paling sulit: tidak lagi berhak FLPP, tetapi cicilan komersial untuk rumah sekelas rumah subsidi terasa jauh lebih berat. Kalau kamu ada di posisi itu, bandingkan juga skema lain di KPR FLPP vs skema lain, termasuk rusun subsidi dan pembiayaan Tapera.
Setelah akad: pelunasan, penjualan, dan perubahan bunga
Perbedaan berikutnya baru terasa bertahun-tahun setelah akad. Kepmen PKP 1722/KPTS/M/2026 menyatakan jangka waktu kredit FLPP dapat diselesaikan setiap waktu [2], artinya kamu boleh melunasi lebih cepat. Rincian biaya pelunasan tetap mengikuti perjanjian kredit masing-masing bank, jadi bacalah klausulnya sebelum menandatangani.
Rumah yang dibeli dengan bantuan uang muka juga terikat pembatasan. Permen PKP Nomor 9 Tahun 2025 sebagaimana diubah Permen PKP Nomor 2 Tahun 2026 mengatur bahwa penerima manfaat SBUM hanya dapat menyewakan atau mengalihkan rumah umum tapaknya dalam hal pewarisan atau setelah dihuni paling singkat lima tahun [6]. Jadi FLPP cocok untuk rumah yang benar-benar akan kamu tinggali, bukan untuk investasi jangka pendek.
KPR komersial tidak punya pembatasan penghunian semacam itu, tetapi punya risiko sendiri. Saat bunga floating ditinjau ulang, cicilan bisa naik walau kamu tidak pernah terlambat membayar. Denda keterlambatan juga perlu diperhatikan: BCA mencantumkan denda 0,2% per hari dari angsuran yang belum dibayar, dan biaya pelunasan dipercepat sesuai ketentuan bank [3]. Kalau bunga floating naik terlalu tinggi, pilihan yang tersedia biasanya negosiasi ulang atau pindah bank lewat take over KPR. Strategi melunasi lebih cepat dibahas di pelunasan KPR dipercepat.
Cara memilih di antara keduanya
Keputusan antara dua jalur ini bisa dipersempit dengan tiga pertanyaan berurutan.
- Apakah kamu berhak FLPP? Cocokkan penghasilan bersih dengan batas zona lokasi rumah, pastikan belum punya rumah dan belum pernah menerima subsidi perumahan. Kalau tidak berhak, pilihanmu otomatis komersial dan pertanyaan berikutnya adalah memilih jenis bunganya.
- Apakah rumah incaranmu masuk kriteria rumah subsidi? Harga, luas, dan pengembangnya harus sesuai ketentuan program. Rumah second, rumah di atas batas harga, atau rumah yang ingin segera disewakan tidak bisa memakai FLPP.
- Kalau komersial, sanggupkah kamu membayar cicilan setelah masa fixed? Hitung cicilan dengan bunga floating yang berlaku sekarang, lalu tambahkan beberapa poin persen sebagai cadangan. Kalau anggaranmu hanya cukup untuk cicilan masa promosi, plafonnya terlalu besar.
Untuk pembeli yang berhak, FLPP hampir selalu lebih murah untuk plafon yang sama karena bunganya tidak berpindah. Kelemahannya ada di pilihan unit yang terbatas dan pembatasan setelah akad. KPR komersial memberi kebebasan memilih rumah, tetapi menuntut kamu mengelola risiko bunga floating sendiri. Perbedaan jenis bunga itu dibahas lebih dalam di bunga fixed vs floating, dan ringkasan alat bantunya ada di halaman KPR subsidi.
Pertanyaan umum
Mana yang lebih murah, KPR subsidi atau KPR komersial? +
Untuk plafon dan tenor yang sama, KPR subsidi FLPP hampir selalu lebih murah karena bunganya 5% tetap sampai lunas [1], sedangkan KPR komersial memakai bunga fixed di tahun awal lalu berpindah ke floating, seperti 11% di BCA saat ini [3]. Tetapi FLPP hanya bisa diambil Masyarakat Berpenghasilan Rendah untuk rumah yang memenuhi kriteria program.
Apakah bunga KPR subsidi bisa naik di tengah jalan? +
Berapa uang muka minimal KPR komersial? +
Tidak ada satu angka nasional. Bank Indonesia membolehkan pembiayaan sampai 100% nilai agunan bagi bank yang memenuhi syarat NPL sampai 31 Desember 2026 [5], tetapi tiap bank menetapkan uang muka minimal sendiri sesuai profil pemohon dan jenis properti.
Apakah boleh pindah dari KPR subsidi ke KPR komersial? +
Secara umum kredit FLPP dapat dilunasi setiap waktu menurut Kepmen PKP 1722/KPTS/M/2026, tetapi rumah yang dibeli dengan bantuan uang muka hanya boleh disewakan atau dialihkan setelah dihuni paling singkat lima tahun atau karena pewarisan [2, 6]. Konsultasikan rencanamu ke bank penyalur sebelum mengambil langkah apa pun.
Kenapa cicilan KPR komersial naik setelah beberapa tahun? +
Karena masa bunga fixed sudah habis. Di BCA, setelah masa fixed berakhir yang berlaku adalah bunga floating yang ditinjau setiap 6 bulan sekali, dan bunga floating KPR yang berlaku saat ini 11% [3]. Angsuran lalu dihitung ulang dari sisa pokok dengan bunga baru.
Apakah KPR subsidi ada versi syariah? +
Ada. Bank pelaksana penyalur FLPP mencakup bank umum dan bank umum syariah, dan untuk nasabah syariah kreditnya berbentuk akad pembiayaan KPR Sejahtera. Bandingkan ketentuannya di halaman KPR FLPP vs skema lain.
- BP Tapera, Pengajuan Pembiayaan KPR FLPP (tapera.go.id) - Bunga 5% flat untuk rumah tapak selama jangka waktu kredit termasuk premi asuransi jiwa, kebakaran, dan kredit; tenor cicilan maksimal 40 tahun; uang muka mulai 1%; bebas PPN; lima syarat penerimaan; batas penghasilan per zona Rp8.500.000 sampai Rp14.000.000 (data diverifikasi 9 Oktober 2026)
- Kepmen PKP Nomor 1722/KPTS/M/2026 tentang Kriteria Rumah Umum Tapak Dalam Fasilitasi Pemerintah Pusat (JDIH Kementerian PKP) - Status Berlaku di JDIH Kementerian PKP, ditetapkan 6 Agustus 2026. Diktum KEDUA: jangka waktu kredit paling lama 40 tahun; suku bunga 5% per tahun sepanjang tenor atau skema berjenjang; jangka waktu kredit dapat diselesaikan setiap waktu; bebas BPHTB sesuai ketentuan. Lampiran A: harga jual paling banyak Rp166.000.000 sampai Rp240.000.000. Lampiran B: SBUM Rp10.000.000 untuk enam provinsi Papua dan Rp4.000.000 untuk daerah lain (data diverifikasi 9 Oktober 2026)
- Bank Central Asia, Suku Bunga KPR (rumahsaya.bca.co.id) - Suku bunga reguler KPR Pembelian fixed 1 tahun 7,00%, 2 tahun 7,50%, 3 tahun 8,00%, 5 tahun 8,50%; Fix & Cap 8,00%/9,00%; berlaku hingga 31 Oktober 2026; setelah masa fixed berlaku floating yang ditinjau setiap 6 bulan; floating saat ini 11%; provisi 1%; administrasi Rp500.000 untuk plafon sampai Rp500 juta; denda 0,2% per hari. KPR Sejahtera BCA: contoh plafon Rp185.000.000, 240 bulan, 5,00% efektif tetap, angsuran Rp1.220.918,12; provisi 0,5% dan program bebas biaya provisi berlaku hingga 31 Desember 2026; asuransi ditanggung BCA. Angka berubah sewaktu-waktu (data diverifikasi 9 Oktober 2026)
- Bank Mandiri, Suku Bunga Dasar Kredit (bankmandiri.co.id) - SBDK segmen KPR/KPA 11,75% efektif per tahun, periode data 31 Mei 2026, terakhir diperbarui 31 Agustus 2026; SBDK KPR merupakan suku bunga floating, di luar program pemerintah dan promo (data diverifikasi 9 Oktober 2026)
- Bank Indonesia, PADG Nomor 30 Tahun 2025 tentang Perubahan Ketujuh PADG Rasio LTV/FTV dan Uang Muka (bi.go.id) - Status Berlaku sejak 1 Januari 2026. Batasan rasio LTV kredit properti paling tinggi 100% bagi bank yang memenuhi persyaratan NPL/NPF; 95% dan 90% untuk rumah tapak tipe di atas 70 m2 bagi bank yang tidak memenuhi; diperpanjang sampai 31 Desember 2026 (data diverifikasi 9 Oktober 2026)
- Permen PKP Nomor 2 Tahun 2026 tentang Perubahan atas Permen PKP Nomor 9 Tahun 2025 (peraturan.bpk.go.id) - Status Berlaku sejak 9 April 2026 di JDIH BPK (Details/350876), mengubah Permen PKP 9/2025 yang juga berstatus Berlaku. Pasal 23 ayat (3): penerima manfaat SBUM hanya dapat menyewakan atau mengalihkan rumah umum tapak dalam hal pewarisan atau penghunian setelah paling singkat 5 tahun (data diverifikasi 9 Oktober 2026)
- Bank Indonesia, Tabel BI-Rate (bi.go.id) - BI-Rate 5,75% per penetapan 23 September 2026 (data diverifikasi 9 Oktober 2026)
- OJK Sikapi Uangmu, Mengenal Jenis-jenis Suku Bunga Bank (sikapiuangmu.ojk.go.id) - Definisi suku bunga tetap (fixed) dan mengambang (floating), contoh KPR rumah bersubsidi berbunga tetap dan KPR dengan dua tahun pertama fixed lalu floating (data diverifikasi 9 Oktober 2026)
- Bank Central Asia, KPR Sejahtera BCA (bca.co.id) - Produk KPR FLPP di BCA: jangka waktu kredit bisa sampai dengan 20 tahun, lebih pendek dari batas maksimal program 40 tahun (data diverifikasi 9 Oktober 2026)
Cara kami memilih sumber, memeriksa angka, dan menerima koreksi dijelaskan di kebijakan editorial.