
Bunga fixed vs floating KPR: perbedaan, contoh cicilan, dan cara memilih
Jawaban singkatBunga fixed vs floating adalah soal siapa yang menanggung risiko perubahan suku bunga. Bunga fixed tidak berubah selama periode yang disepakati, sedangkan bunga floating berubah mengikuti suku bunga di pasar, naik kalau pasar naik dan turun kalau pasar turun [1]. Hampir semua KPR komersial memakai keduanya berurutan: fixed di tahun awal, lalu floating sampai lunas. Contohnya BCA per 9 Oktober 2026: bunga reguler fixed 7,00% untuk satu tahun sampai 8,50% untuk lima tahun, lalu floating yang saat ini 11% dan ditinjau setiap enam bulan [2]. Fixed memberi kepastian cicilan selama masanya, floating membuat cicilan bisa naik atau turun di sisa tenor. Karena masa floating biasanya jauh lebih panjang daripada masa fixed, bunga floating bank itulah yang paling menentukan total biaya kreditmu.
Perbedaan bunga fixed dan floating dalam satu tabel
Dua istilah ini sering dipakai bergantian di brosur, padahal artinya berlawanan. OJK lewat kanal edukasi Sikapi Uangmu menjelaskan suku bunga tetap (fixed) sebagai suku bunga yang tidak berubah sampai jangka waktu atau tanggal jatuh tempo, sedangkan suku bunga mengambang (floating) selalu berubah mengikuti suku bunga di pasaran. OJK juga memberi contoh yang persis menggambarkan KPR di Indonesia: dua tahun pertama memakai suku bunga tetap, periode selanjutnya memakai suku bunga mengambang.
Tabel berikut membandingkan keduanya dari sisi yang benar-benar memengaruhi anggaranmu. Angka contoh diambil dari tabel suku bunga KPR BCA karena terbuka publik dan bisa diperiksa siapa saja; bank lain punya angka sendiri.
| Kriteria | Bunga fixed | Bunga floating |
|---|---|---|
| Definisi | Tidak berubah selama jangka waktu yang disepakati | Berubah mengikuti suku bunga di pasar |
| Kapan berlaku di KPR komersial | Biasanya tahun-tahun awal kredit | Setelah masa fixed berakhir sampai lunas |
| Peninjauan | Tidak ditinjau selama masa fixed | Di BCA ditinjau setiap 6 bulan sekali |
| Contoh angka (BCA, reguler pembelian) | Fixed 1 tahun 7,00%, 2 tahun 7,50%, 3 tahun 8,00%, 5 tahun 8,50% [2] | Floating yang saat ini berlaku 11% [2] |
| Cicilan bulanan | Sama setiap bulan selama masa fixed | Dihitung ulang dari sisa pokok setiap kali bunga berubah |
| Siapa menanggung risiko | Bank menanggung risiko kenaikan bunga pasar selama masa fixed | Debitur menanggung risiko kenaikan, dan menikmati penurunan |
| Contoh skema yang fixed sampai lunas | KPR FLPP rumah tapak, bunga 5% selama jangka waktu kredit [7] | Tidak ada; floating selalu bisa berubah |
Baris "siapa menanggung risiko" adalah inti perbandingannya. Bunga fixed bukan hadiah: bank menghitung kemungkinan kenaikan bunga pasar ke dalam angka fixed yang ditawarkan. Itu sebabnya fixed lima tahun di tabel BCA lebih tinggi daripada fixed satu tahun. Makin panjang kepastian yang kamu beli, makin mahal harganya.
Dari mana angka bunga floating datang
Bunga floating tidak ditentukan langsung oleh pemerintah. Setiap bank menyusunnya dari biaya dananya sendiri. Bank wajib memublikasikan Suku Bunga Dasar Kredit (SBDK), yaitu bunga terendah sebelum ditambah premi risiko tiap nasabah, dan dari situ kita bisa melihat komponennya. Contohnya, Bank Mandiri memublikasikan SBDK segmen KPR dan KPA sebesar 11,75% per tahun, yang tersusun dari harga pokok dana untuk kredit 3,19%, biaya overhead 5,69%, dan margin keuntungan 2,87%, dengan periode data 31 Mei 2026 [3].
Bank Mandiri juga menulis bahwa SBDK hanya mencakup produk konvensional dengan suku bunga normal di luar program pemerintah dan promo, dan khusus SBDK untuk KPR merupakan suku bunga floating [3]. Artinya SBDK adalah titik awal yang wajar untuk memperkirakan bunga floating yang akan kamu bayar setelah masa fixed, bukan angka promosi. Data SBDK seluruh bank umum kini disajikan OJK di Portal Data Sektor Jasa Keuangan Terintegrasi, terhitung sejak publikasi data periode November 2025 [4].
Lalu dari mana biaya dana bank dipengaruhi? Salah satunya BI-Rate. Bank Indonesia menjelaskan BI-Rate sebagai acuan utama di pasar keuangan yang memengaruhi pergerakan suku bunga pasar uang dan suku bunga perbankan [6]. Sepanjang 2026, BI-Rate naik dari 4,75% pada 22 April 2026 menjadi 5,25% pada 20 Mei, 5,50% pada 9 Juni, dan 5,75% pada 18 Juni 2026, lalu bertahan di 5,75% sampai penetapan 23 September 2026 [5].
OJK menyebut suku bunga KPR di bank konvensional mengikuti naik turun BI rate, berbeda dengan KPR syariah akad murabahah yang cicilannya ditetapkan sejak awal [9]. Hubungannya tidak seketika dan tidak satu banding satu: bank menyesuaikan bunga floating pada jadwal peninjauannya sendiri, dan besar kenaikannya bisa berbeda dari kenaikan BI-Rate.
Variasi bunga fixed: biasa, fix and cap, dan berjenjang
Bunga fixed di KPR komersial jarang berbentuk tunggal. Tabel BCA memperlihatkan tiga variasi yang juga dipakai bank lain dengan nama berbeda.
Fixed biasa. Satu angka untuk periode tertentu. Di tabel reguler BCA, fixed 1 tahun 7,00%, 2 tahun 7,50%, 3 tahun 8,00%, dan 5 tahun 8,50% [2]. Setelah periodenya habis, bunga langsung berpindah ke floating.
Fix and cap. Masa fixed diikuti masa dengan batas atas. BCA mencantumkan Fix & Cap dengan fixed 3 tahun 8,00% dan cap 2 tahun 9,00% [2]. Cap berfungsi sebagai pagar: selama periode cap, bunga yang dikenakan tidak melampaui angka itu walaupun floating sedang lebih tinggi. Tanyakan ke bank apakah bunga di masa cap bisa turun mengikuti floating bila floating lebih rendah dari cap, karena ketentuannya tertulis di perjanjian kredit, bukan di brosur.
Fixed berjenjang. Bunga naik bertahap pada tahun-tahun yang sudah ditentukan, biasanya sebagai program promo dengan syarat tenor minimum. BCA menyebut skema seperti ini Fixed Berjenjang dan Fixed Terencana, dengan angsuran yang disesuaikan bertahap selama periode yang ditentukan. Angka promonya sengaja tidak kami kutip karena bersyarat dan berubah cepat; lihat langsung di tabel BCA.
Satu-satunya skema yang fixed sampai lunas di pasar rumah tapak adalah KPR FLPP, dengan bunga 5% selama jangka waktu kredit menurut BP Tapera [7]. OJK memakai KPR rumah bersubsidi sebagai contoh suku bunga tetap [1]. Perbandingan lengkap jalur subsidi dan komersial ada di KPR subsidi vs komersial dan KPR FLPP vs skema lain.
Contoh cicilan per masa fixed
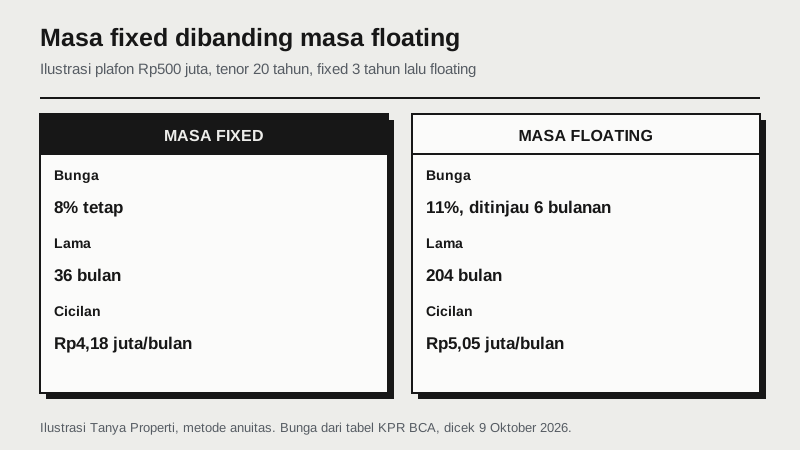
Tabel berikut adalah ilustrasi hitungan Tanya Properti dengan metode anuitas, bukan penawaran bank. Plafon Rp500.000.000 dan tenor 20 tahun. Bunga fixed diambil dari tabel reguler BCA, lalu masa floating diasumsikan bertahan di 11% sampai lunas. Dua baris terakhir adalah skenario bila floating ternyata 1 poin lebih rendah atau lebih tinggi setelah masa fixed 3 tahun.
| Skema (ilustrasi) | Cicilan masa fixed | Cicilan masa floating | Total sampai lunas |
|---|---|---|---|
| Fixed 1 tahun 7%, lalu 11% | Rp3.876.495 | Rp5.112.726 | Rp1.212.219.517 |
| Fixed 3 tahun 8%, lalu 11% | Rp4.182.200 | Rp5.053.431 | Rp1.181.459.211 |
| Fixed 5 tahun 8,5%, lalu 11% | Rp4.339.116 | Rp5.008.254 | Rp1.161.832.746 |
| Fix and cap: 8% 3 tahun, 9% 2 tahun, lalu 11% | Rp4.182.200 lalu Rp4.464.102 | Rp5.002.516 | Rp1.158.150.471 |
| Floating 11% sejak awal | Tidak ada masa fixed | Rp5.160.942 | Rp1.238.626.071 |
| Skenario: fixed 3 tahun 8%, lalu 10% | Rp4.182.200 | Rp4.754.661 | Rp1.120.510.044 |
| Skenario: fixed 3 tahun 8%, lalu 12% | Rp4.182.200 | Rp5.359.952 | Rp1.243.989.513 |
Pelajaran pertama dari ilustrasi ini: masa fixed yang lebih panjang memang punya cicilan awal lebih tinggi, tetapi total pembayarannya lebih rendah selama floating bank bertahan di atas angka fixed. Pelajaran kedua: lompatan cicilan saat masa fixed berakhir bisa lebih dari satu juta rupiah per bulan untuk plafon ini. Pelajaran ketiga: perbedaan satu poin bunga floating setelah tahun ketiga mengubah total pembayaran sekitar enam puluh juta rupiah ke atas atau ke bawah. Itulah sebabnya kesanggupan membayar harus diuji dengan cicilan masa floating, bukan cicilan promo.
Ulangi hitungan ini dengan angka bank incaranmu di kalkulator simulasi KPR. Rumusnya dijelaskan langkah demi langkah di cara menghitung angsuran KPR manual.
Kapan fixed panjang lebih masuk akal, kapan tidak
Tidak ada pilihan yang selalu benar. Yang ada adalah pilihan yang cocok dengan rencana keuanganmu. Gunakan pertimbangan berikut.
- Anggaran ketat dan penghasilan cenderung tetap. Masa fixed yang lebih panjang memberi waktu untuk penghasilan tumbuh sebelum cicilan berpindah ke floating. Kepastian beberapa tahun pertama sering lebih berharga daripada selisih bunga di awal.
- Berencana melunasi atau take over dalam waktu dekat. Masa fixed panjang kurang bermanfaat kalau kreditnya tidak akan berjalan selama itu. Tanyakan juga biaya pelunasan dipercepat di masa fixed dan di masa floating, karena ketentuannya bisa berbeda per bank.
- Penghasilan diperkirakan naik cukup cepat. Masa fixed pendek dengan cicilan awal lebih rendah bisa masuk akal, asalkan kamu sudah menguji cicilan masa floating dan sanggup membayarnya.
- Tidak tahan melihat cicilan berubah. Pertimbangkan KPR syariah akad murabahah, yang menurut OJK cicilannya ditetapkan sejak awal dan tidak bergantung pada BI rate [9]. Konsekuensinya, margin di awal biasanya sudah memasukkan risiko itu. Penjelasan akadnya ada di KPR syariah.
OJK juga mengingatkan untuk menghindari jebakan bunga rendah: hitung bunga secara keseluruhan agar terlihat apakah promo benar-benar terjangkau atau justru lebih tinggi, dan usahakan cicilan sesuai pola alokasi yang dianjurkan, yaitu 30% penghasilan untuk cicilan atau utang [8]. Kalau kamu ingin mendalami cara bunga floating dihitung ulang, baca bunga floating KPR; untuk perbedaan metode flat, efektif, dan anuitas, baca bunga KPR.
Kalau bunga floating naik setelah akad
Kenaikan bunga floating bukan pelanggaran perjanjian; itu memang sifat floating. Yang bisa kamu kendalikan adalah responsnya. Pertama, baca pemberitahuan dari bank: kapan bunga baru berlaku, berapa angsuran barunya, dan berapa sisa pokokmu. Kedua, hubungi bank untuk menanyakan program penyesuaian bunga bagi debitur lancar, karena beberapa bank punya penawaran fixed ulang untuk nasabah lama.
Ketiga, bandingkan dengan pindah bank lewat take over KPR. Hitung semua biayanya (provisi, administrasi, appraisal, notaris, dan biaya pelunasan di bank lama) sebelum tergiur bunga promosi bank baru. Keempat, kalau ada dana lebih, pelunasan sebagian dapat memangkas pokok sehingga dampak kenaikan bunga mengecil; strateginya dibahas di pelunasan KPR dipercepat. Kalau cicilan baru sudah tidak tertanggung, jangan menunggu menunggak: ajukan penyelesaian lebih awal, seperti dijelaskan di restrukturisasi KPR macet.
Checklist membaca penawaran bunga KPR
Bawa daftar ini saat membandingkan dua atau lebih penawaran bank. Penawaran yang tidak bisa menjawab semuanya secara tertulis belum layak dibandingkan.
- Berapa bunga fixed, untuk berapa tahun, dan apakah ada syarat tenor minimum?
- Setelah masa fixed, bunga floating yang berlaku saat ini berapa, dan dihitung dari acuan apa?
- Seberapa sering bunga floating ditinjau, dan bagaimana bank memberi tahu perubahannya?
- Kalau ada cap, apakah bunga bisa turun di bawah cap saat floating turun?
- Berapa biaya pelunasan dipercepat di masa fixed dan di masa floating?
- Berapa total pembayaran sampai lunas dengan asumsi floating hari ini, dan berapa bila naik satu atau dua poin?
Setelah itu, bandingkan hasilnya dengan jalur lain yang mungkin terbuka untukmu, termasuk ringkasan di halaman KPR subsidi.
Pertanyaan umum
Lebih baik bunga fixed atau floating? +
Tergantung rencanamu. Fixed memberi cicilan pasti selama masanya, floating bisa naik atau turun mengikuti pasar [1]. Pada KPR komersial keduanya biasanya dipakai berurutan, jadi pertanyaan yang lebih berguna adalah berapa lama masa fixed yang kamu butuhkan dan sanggupkah kamu membayar cicilan masa floating sesudahnya.
Berapa lama masa bunga fixed KPR? +
Tergantung produk bank. Di tabel reguler BCA per 9 Oktober 2026 tersedia fixed 1 tahun 7,00%, 2 tahun 7,50%, 3 tahun 8,00%, dan 5 tahun 8,50% [2]. Program promo bisa menawarkan masa fixed lebih panjang dengan syarat tenor minimum.
Seberapa sering bunga floating KPR berubah? +
Mengikuti jadwal peninjauan bank. BCA menulis bahwa setelah masa fixed berakhir, suku bunga floating ditinjau setiap 6 bulan sekali, dan bunga floating yang saat ini berlaku 11% [2]. Jadwal di bank lain bisa berbeda, jadi cek perjanjian kreditmu.
Apakah bunga floating KPR mengikuti BI-Rate? +
Apa itu fix and cap pada KPR? +
Skema yang menggabungkan masa fixed dengan masa berbatas atas. Contohnya Fix & Cap BCA: fixed 3 tahun 8,00% lalu cap 2 tahun 9,00% [2]. Selama masa cap, bunga tidak melampaui batas itu; setelahnya bunga menjadi floating biasa.
- OJK Sikapi Uangmu, Mengenal Jenis-jenis Suku Bunga Bank (sikapiuangmu.ojk.go.id) - Definisi suku bunga tetap (fixed) dan mengambang (floating); contoh KPR rumah bersubsidi berbunga tetap; contoh KPR dua tahun pertama fixed lalu floating; kombinasi efektif-floating (data diverifikasi 9 Oktober 2026)
- Bank Central Asia, Suku Bunga KPR (rumahsaya.bca.co.id) - Suku bunga reguler KPR Pembelian fixed 1 tahun 7,00%, 2 tahun 7,50%, 3 tahun 8,00%, 5 tahun 8,50%; Fix & Cap fixed 3 tahun 8,00% dan cap 2 tahun 9,00%; setelah masa fixed berlaku floating yang ditinjau setiap 6 bulan; floating saat ini 11%; berlaku hingga 31 Oktober 2026; skema Fixed Berjenjang dan Fixed Terencana. Angka berubah sewaktu-waktu (data diverifikasi 9 Oktober 2026)
- Bank Mandiri, Suku Bunga Dasar Kredit (bankmandiri.co.id) - SBDK segmen KPR/KPA 11,75% (HPDK 3,19% + overhead 5,69% + margin 2,87%), periode data 31 Mei 2026, terakhir diperbarui 31 Agustus 2026; SBDK KPR merupakan suku bunga floating, di luar program pemerintah dan promo (data diverifikasi 9 Oktober 2026)
- OJK, Suku Bunga Dasar Kredit (ojk.go.id) - Sejak publikasi data periode November 2025, data SBDK dialihkan ke Portal Data Sektor Jasa Keuangan Terintegrasi (data.ojk.go.id) (data diverifikasi 9 Oktober 2026)
- Bank Indonesia, Tabel BI-Rate (bi.go.id) - BI-Rate 4,75% (22 April 2026), 5,25% (20 Mei 2026), 5,50% (9 Juni 2026), 5,75% (18 Juni 2026 sampai penetapan 23 September 2026) (data diverifikasi 9 Oktober 2026)
- Bank Indonesia, Penjelasan BI-Rate sebagai suku bunga kebijakan (bi.go.id) - BI-Rate sebagai acuan utama di pasar keuangan dan pengaruhnya pada suku bunga pasar uang dan suku bunga perbankan (data diverifikasi 9 Oktober 2026)
- BP Tapera, Pengajuan Pembiayaan KPR FLPP (tapera.go.id) - Bunga 5% flat untuk rumah tapak selama jangka waktu kredit, sudah termasuk premi asuransi (data diverifikasi 9 Oktober 2026)
- OJK Sikapi Uangmu, Tips Memilih KPR yang Ramah di Kantong (sikapiuangmu.ojk.go.id) - Hindari jebakan bunga rendah dengan menghitung bunga secara keseluruhan; pola alokasi 30% penghasilan untuk cicilan atau utang (data diverifikasi 9 Oktober 2026)
- OJK Sikapi Uangmu, Ingin Punya Rumah atau Apartemen? KPR Syariah Bisa Jadi Salah Satu Solusi! (sikapiuangmu.ojk.go.id) - Cicilan akad murabahah tetap dan tidak bergantung pada BI rate, berbeda dengan KPR konvensional yang suku bunganya mengikuti naik turun BI rate (data diverifikasi 9 Oktober 2026)
Cara kami memilih sumber, memeriksa angka, dan menerima koreksi dijelaskan di kebijakan editorial.