
KPR 200 juta cicilan berapa? Tabel angsuran per bunga dan tenor
Jawaban singkatKPR 200 juta cicilan berapa? Untuk pinjaman Rp200 juta dengan tenor 20 tahun, cicilannya kira-kira Rp1.432.862 per bulan kalau bunganya 6 persen per tahun, Rp1.672.880 kalau 8 persen, Rp1.930.043 kalau 10 persen, dan Rp2.202.172 kalau 12 persen. Angka itu hitungan Tanya Properti memakai rumus anuitas, metode yang menurut OJK lazim dipakai KPR, dengan bunga asumsi yang tetap sepanjang tenor. Di dunia nyata bunga KPR komersial biasanya tetap hanya di beberapa tahun pertama lalu mengikuti bunga mengambang bank, sehingga cicilan bisa naik. Pakai tabel di halaman ini untuk memperkirakan rentang cicilan, lalu cocokkan dengan penawaran tertulis bank yang mencantumkan masa bunga tetap dan bunga sesudahnya.
Jawaban singkat: cicilan KPR 200 juta
KPR 200 juta cicilan berapa per bulan? Pertanyaan itu tidak punya satu jawaban, karena cicilan ditentukan dua angka lain yang belum disebut: suku bunga dan tenor. Pinjaman yang sama bisa menghasilkan cicilan di bawah Rp1,2 juta atau di atas Rp4,4 juta per bulan, tergantung keduanya.
Yang bisa dijawab pasti adalah cara menghitungnya. OJK lewat Sikapi Uangmu menjelaskan bahwa ada beberapa metode perhitungan bunga KPR, yaitu flat, efektif, dan anuitas, dan bahwa dalam praktiknya metode yang dipakai adalah suku bunga efektif atau anuitas [1]. Pada metode anuitas, angsuran pokok dan bunga dibuat sama setiap bulan, dengan porsi bunga yang besar di awal lalu mengecil [2].
Kenapa memakai bunga asumsi? Karena tidak ada angka bunga KPR komersial nasional yang berlaku untuk semua bank. Angka dari artikel yang tidak menyebut tanggal dan sumbernya justru lebih berbahaya daripada asumsi yang terang-terangan. Untuk bunga produk tertentu, lihat halaman bank di panduan KPR dan cek tanggal pemeriksaannya.
Tabel cicilan per bunga dan tenor
Tabel berikut adalah hasil hitungan Tanya Properti untuk pokok pinjaman Rp200.000.000. Baca baris sesuai bunga yang ditawarkan kepadamu, lalu kolom sesuai tenor.
| Bunga per tahun (asumsi) | 5 tahun | 10 tahun | 15 tahun | 20 tahun | 25 tahun | 30 tahun |
|---|---|---|---|---|---|---|
| 6% | Rp3.866.560 | Rp2.220.410 | Rp1.687.714 | Rp1.432.862 | Rp1.288.603 | Rp1.199.101 |
| 8% | Rp4.055.279 | Rp2.426.552 | Rp1.911.304 | Rp1.672.880 | Rp1.543.632 | Rp1.467.529 |
| 10% | Rp4.249.409 | Rp2.643.015 | Rp2.149.210 | Rp1.930.043 | Rp1.817.401 | Rp1.755.143 |
| 12% | Rp4.448.890 | Rp2.869.419 | Rp2.400.336 | Rp2.202.172 | Rp2.106.448 | Rp2.057.225 |
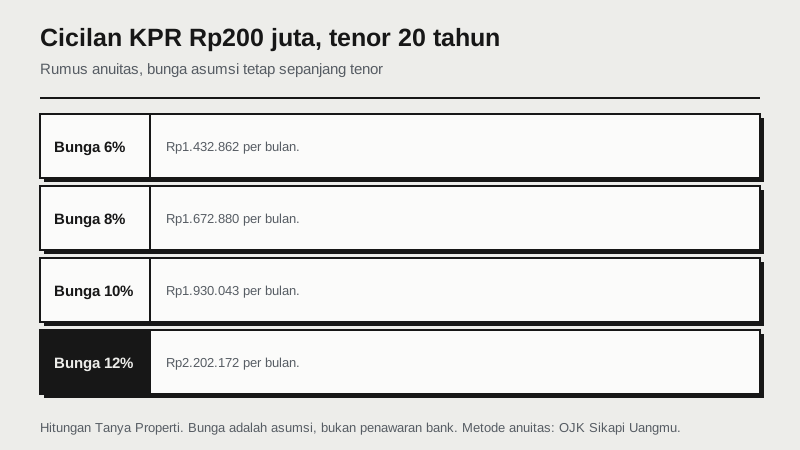
Dua pola terlihat jelas. Pertama, memperpanjang tenor menurunkan cicilan, tetapi efeknya makin kecil. Dari 5 ke 10 tahun pada bunga 8 persen, cicilan turun sekitar Rp1,6 juta. Dari 25 ke 30 tahun, turunnya hanya sekitar Rp76 ribu. Kedua, pada tenor panjang, bunga jauh lebih menentukan daripada tenor. Selisih bunga 6 dan 12 persen pada tenor 30 tahun hampir Rp860 ribu per bulan.
Kalau kamu ingin mencoba bunga atau tenor lain, pakai simulasi KPR di situs ini. Rumus lengkap dan contoh hitung manualnya ada di cara menghitung angsuran KPR manual.
Komposisi pokok dan bunga dari tahun ke tahun
Angka cicilan yang sama setiap bulan menyembunyikan satu hal penting: isinya berubah. Pada rumus anuitas, bunga dihitung dari sisa pokok, sehingga di awal tenor sebagian besar cicilan habis untuk bunga [2]. Contoh untuk pinjaman Rp200.000.000, tenor 20 tahun, bunga asumsi 8 persen dengan cicilan Rp1.672.880 per bulan:
| Tahun ke | Bagian bunga setahun | Bagian pokok setahun |
|---|---|---|
| 1 | Rp15.847.229 | Rp4.227.333 |
| 5 | Rp14.259.164 | Rp5.815.398 |
| 10 | Rp11.410.516 | Rp8.664.046 |
| 15 | Rp7.166.470 | Rp12.908.092 |
| 20 | Rp843.497 | Rp19.231.065 |
Di bulan pertama, dari cicilan Rp1.672.880, sekitar Rp1.333.333 adalah bunga dan hanya sekitar Rp339.547 yang mengurangi pokok. Setelah 10 tahun membayar, sisa pokoknya masih sekitar Rp137.881.258, atau hampir 70 persen dari pinjaman awal. Banyak debitur kaget saat melihat angka ini ketika ingin menjual rumah atau memindahkan KPR di tengah jalan.
Pelajaran praktisnya ada dua. Pertama, kalau kamu berencana menjual rumah dalam beberapa tahun, sisa utang yang harus dilunasi jauh lebih besar daripada perkiraan kasar "sudah bayar sekian tahun". Kedua, uang tambahan yang dipakai untuk melunasi sebagian pokok di tahun-tahun awal memangkas bunga paling banyak, karena bunga berikutnya dihitung dari pokok yang lebih kecil. Kalau suatu saat ingin pindah ke bank lain dengan bunga lebih rendah, pelajari dulu take over KPR.
Total bunga yang dibayar
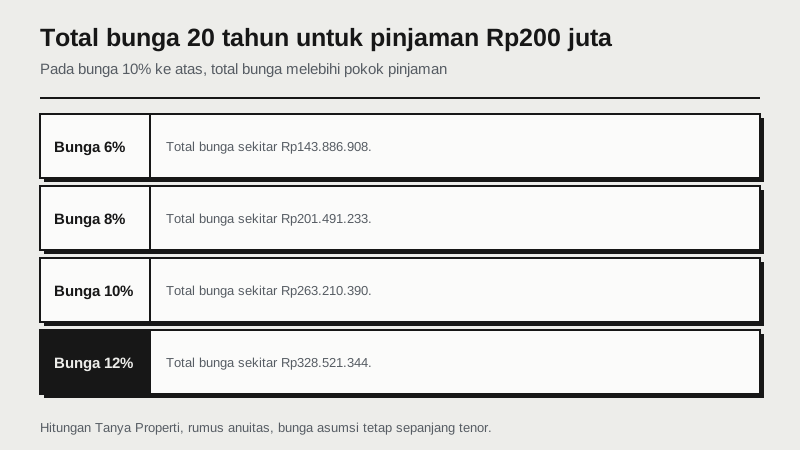
Cicilan bulanan sering jadi satu-satunya angka yang diperhatikan, padahal total bunga sepanjang tenor bisa melebihi pokok pinjaman. Untuk pinjaman Rp200.000.000 dengan tenor 20 tahun, perbandingannya sebagai berikut.
| Bunga per tahun (asumsi) | Cicilan per bulan | Total dibayar 20 tahun | Total bunga |
|---|---|---|---|
| 6% | Rp1.432.862 | Rp343.886.908 | Rp143.886.908 |
| 8% | Rp1.672.880 | Rp401.491.233 | Rp201.491.233 |
| 10% | Rp1.930.043 | Rp463.210.390 | Rp263.210.390 |
| 12% | Rp2.202.172 | Rp528.521.344 | Rp328.521.344 |
Pada bunga 10 persen ke atas, total bunga 20 tahun sudah lebih besar dari pokok pinjaman itu sendiri. Inilah alasan pelunasan sebagian di tahun-tahun awal bisa sangat menghemat: pada anuitas, porsi bunga terbesar ada di awal tenor. Aturan dan penaltinya dibahas di pelunasan KPR dipercepat.
Simulasi bunga tetap lalu mengambang
Tabel di atas memakai satu bunga sepanjang tenor. KPR komersial umumnya berbeda: bunga tetap (fixed) hanya berlaku di masa awal, lalu beralih ke bunga mengambang (floating) yang mengikuti kebijakan bank. OJK membedakan bunga tetap (fixed) dan bunga mengambang (floating) dalam penjelasan jenis-jenis suku bunga bank [2], dan berbeda dari bunga tetap, besaran bunga mengambang tidak dikunci untuk seluruh tenor. Akibatnya, cicilan sesudah masa fixed dihitung ulang dari sisa pokok dengan bunga baru.
Contoh ilustrasi dengan angka asumsi: pinjaman Rp200.000.000, tenor 20 tahun, bunga fixed 6 persen selama 3 tahun pertama, lalu floating 11 persen untuk 17 tahun sisanya.
- Tiga tahun pertama cicilannya Rp1.432.862 per bulan, sama seperti baris 6 persen di tabel.
- Sisa pokok setelah 36 bulan sekitar Rp182.972.890. Pokok baru turun sekitar Rp17 juta karena porsi bunga masih besar di awal.
- Cicilan setelah beralih ke 11 persen menjadi sekitar Rp1.985.952 per bulan untuk 17 tahun berikutnya, naik sekitar Rp553 ribu.
- Total yang dibayar 20 tahun sekitar Rp456.717.313, jauh di atas Rp343.886.908 kalau bunga 6 persen bertahan sepanjang tenor.
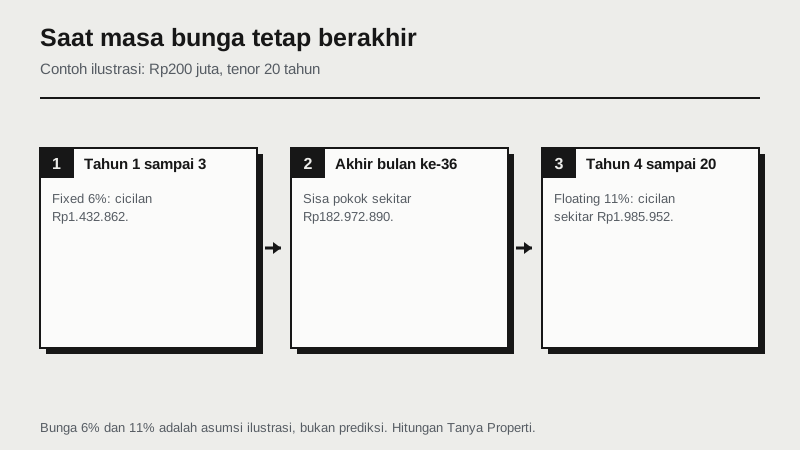
Bunga floating 11 persen di contoh ini hanyalah asumsi, bukan prediksi. Yang penting adalah kebiasaannya: sebelum tanda tangan, hitung ulang cicilanmu dengan bunga floating yang masuk akal, lalu pastikan anggaranmu tetap sanggup. Penjelasan lengkap dua jenis bunga ini ada di bunga fixed vs floating dan bunga floating KPR.
Pinjaman 200 juta itu rumah seharga berapa
KPR Rp200 juta berarti pokok pinjaman, bukan harga rumah. Harga rumah yang bisa dibeli bergantung pada uang muka. Kalau uang mukamu 10 persen, pinjaman Rp200 juta setara rumah seharga sekitar Rp222,2 juta dengan uang muka sekitar Rp22,2 juta.
| Uang muka | Harga rumah | Nominal uang muka | Pokok pinjaman |
|---|---|---|---|
| 10% | Rp222.222.222 | Rp22.222.222 | Rp200.000.000 |
| 20% | Rp250.000.000 | Rp50.000.000 | Rp200.000.000 |
| 30% | Rp285.714.286 | Rp85.714.286 | Rp200.000.000 |
Besaran uang muka minimal diatur Bank Indonesia lewat ketentuan rasio LTV, dan bank boleh meminta lebih tinggi dari batas minimal itu. Rinciannya ada di DP rumah berapa persen. Jangan lupa menyiapkan biaya di luar uang muka, seperti provisi, administrasi, penilaian, notaris, dan pajak. Komponen itu dijelaskan di biaya provisi dan admin KPR dan BPHTB adalah.
Kalau penghasilanmu masuk kriteria masyarakat berpenghasilan rendah dan rumah yang kamu incar berada dalam batas harga rumah subsidi, bandingkan dulu dengan skema FLPP. Kepmen PKP 1722/KPTS/M/2026 menetapkan bunga FLPP 5 persen per tahun sepanjang tenor dengan jangka waktu paling lama 40 tahun [3]. Tabel angsurannya ada di cicilan rumah subsidi.
Menyesuaikan cicilan dengan penghasilan
Bank menilai kemampuan bayar dari penghasilan, pengeluaran, dan cicilan lain yang sedang berjalan. Batas rasio cicilan terhadap penghasilan berbeda di tiap bank dan tiap produk, jadi tidak ada satu angka resmi yang berlaku umum. Cara bank menilainya dibahas di syarat kelayakan penghasilan KPR.
Dari sisi kamu sendiri, beberapa pegangan praktis membantu sebelum memilih tenor:
- Hitung dengan bunga floating, bukan bunga promo. Pastikan cicilan setelah masa fixed tetap terjangkau.
- Sisakan dana darurat. Jangan menguras tabungan untuk uang muka sampai tidak ada cadangan beberapa bulan pengeluaran.
- Masukkan biaya hunian. Listrik, air, iuran lingkungan, PBB, dan perawatan ikut menekan anggaran setelah pindah.
- Perhatikan cicilan lain. Kartu kredit, kendaraan, dan pinjaman lain mengurangi ruang untuk cicilan KPR. Riwayat pembayaranmu juga diperiksa lewat SLIK, dibahas di syarat lolos BI checking KPR.
- Cek usia saat lunas. Bank biasanya membatasi usia saat kredit berakhir, sehingga tenor terpanjang belum tentu tersedia untukmu.
Kalau setelah dihitung cicilan pada bunga floating terasa berat, ada tiga pilihan yang jujur: menambah uang muka, memilih rumah yang lebih murah, atau menunda sambil menabung. Memperpanjang tenor sampai maksimal sering bukan jawaban, karena total bunganya membengkak seperti terlihat di tabel.
Langkah sebelum mengajukan KPR 200 juta
- Tentukan rentang cicilan aman dari anggaran bulananmu, lalu cari kombinasi bunga dan tenor di tabel yang masuk rentang itu.
- Kumpulkan penawaran tertulis dari beberapa bank, lengkap dengan masa bunga tetap, bunga sesudahnya, dan seluruh biaya.
- Hitung ulang dengan bunga floating memakai simulasi KPR.
- Siapkan dokumen dan rapikan riwayat kredit. Daftar syarat umumnya ada di syarat KPR rumah dan kiat lolosnya di tips KPR disetujui.
- Baca surat persetujuan kredit sebelum akad. Plafon, tenor, dan bunga yang mengikat tercantum di sana. Cara membacanya ada di SP3K KPR.
Dengan urutan ini, angka "200 juta" berubah dari sekadar plafon menjadi rencana yang bisa diuji: cicilan berapa, sampai kapan, dan apa yang terjadi kalau bunga naik. Pengertian dasar KPR untuk pemula ada di KPR adalah.
Pertanyaan umum
KPR 200 juta cicilan berapa per bulan? +
Untuk tenor 20 tahun dengan rumus anuitas, cicilannya sekitar Rp1.432.862 pada bunga 6 persen, Rp1.672.880 pada 8 persen, Rp1.930.043 pada 10 persen, dan Rp2.202.172 pada 12 persen. Bunga itu asumsi; angka yang mengikat ada di penawaran tertulis bank.
KPR 200 juta 10 tahun cicilan berapa? +
Dengan rumus anuitas, sekitar Rp2.220.410 per bulan pada bunga 6 persen, Rp2.426.552 pada 8 persen, Rp2.643.015 pada 10 persen, dan Rp2.869.419 pada 12 persen.
KPR 200 juta 15 tahun cicilan berapa? +
Sekitar Rp1.687.714 per bulan pada bunga 6 persen, Rp1.911.304 pada 8 persen, Rp2.149.210 pada 10 persen, dan Rp2.400.336 pada 12 persen, dihitung dengan rumus anuitas.
Metode apa yang dipakai bank untuk menghitung cicilan KPR? +
OJK menyebut ada metode flat, efektif, dan anuitas, dan dalam praktiknya KPR memakai suku bunga efektif atau anuitas [1]. Tanyakan metode yang dipakai dan minta jadwal angsuran tertulis.
Kenapa cicilan KPR bisa naik setelah beberapa tahun? +
Karena bunga tetap biasanya hanya berlaku di masa awal. Setelah itu bunga beralih ke bunga mengambang (floating) [2] yang tidak dikunci sepanjang tenor, dan cicilan dihitung ulang dari sisa pokok. Dalam contoh halaman ini, cicilan naik dari Rp1.432.862 menjadi sekitar Rp1.985.952.
Berapa total bunga KPR 200 juta selama 20 tahun? +
Dengan rumus anuitas, total bunga sekitar Rp143,9 juta pada bunga 6 persen, Rp201,5 juta pada 8 persen, Rp263,2 juta pada 10 persen, dan Rp328,5 juta pada 12 persen.
Pinjaman KPR 200 juta untuk rumah harga berapa? +
Tergantung uang muka. Dengan uang muka 10 persen, harga rumahnya sekitar Rp222,2 juta. Dengan uang muka 20 persen, sekitar Rp250 juta. Dengan uang muka 30 persen, sekitar Rp285,7 juta.
Lebih baik tenor panjang atau pendek untuk KPR 200 juta? +
Tenor panjang membuat cicilan ringan tetapi total bunga besar. Pilih tenor terpendek yang cicilannya masih aman di anggaranmu setelah dihitung dengan bunga floating, bukan hanya bunga promo.
- OJK - Sikapi Uangmu: Kredit Pemilikan Rumah - Diverifikasi 12 September 2026. Menyebut tiga metode perhitungan bunga KPR (flat, efektif, anuitas tahunan dan bulanan) dan menyatakan dalam praktiknya metode yang dipakai adalah suku bunga efektif atau anuitas
- OJK - Sikapi Uangmu: Mengenal Jenis-jenis Suku Bunga Bank - Diverifikasi 12 September 2026. Definisi bunga flat, bunga efektif (dihitung dari sisa pokok), bunga anuitas (angsuran pokok dan bunga dibuat sama tiap bulan), serta bunga tetap (fixed) dan bunga mengambang (floating)
- Kepmen PKP Nomor 1722/KPTS/M/2026 tentang Kriteria Rumah Umum Tapak Dalam Fasilitasi Pemerintah Pusat (JDIH Kementerian PKP) - Diakses 7 Oktober 2026, status Berlaku di JDIH PKP, ditetapkan 6 Agustus 2026. Diktum KEDUA huruf d: jangka waktu kredit paling lama 40 tahun; huruf e angka 1: suku bunga 5% per tahun sepanjang tenor. Dipakai sebagai pembanding skema FLPP (data diverifikasi 7 Oktober 2026)
Cara kami memilih sumber, memeriksa angka, dan menerima koreksi dijelaskan di kebijakan editorial.