
KPR 500 juta cicilan berapa? Tabel angsuran dan biaya awalnya
Jawaban singkatKPR 500 juta cicilan berapa? Untuk pinjaman Rp500 juta dengan tenor 20 tahun, cicilannya kira-kira Rp3.582.155 per bulan pada bunga 6 persen, Rp4.182.200 pada 8 persen, Rp4.825.108 pada 10 persen, dan Rp5.505.431 pada 12 persen. Angka itu hitungan Tanya Properti dengan rumus anuitas, metode yang menurut OJK lazim dipakai KPR, dan bunga asumsi yang tetap sepanjang tenor. Pada plafon sebesar ini, dua hal lain ikut menentukan: lonjakan cicilan saat bunga tetap berakhir, dan biaya awal seperti BPHTB yang bisa mencapai puluhan juta rupiah. Pakai tabel di halaman ini untuk perencanaan, lalu cocokkan dengan penawaran tertulis bank.
Tabel cicilan KPR 500 juta
KPR 500 juta cicilan berapa per bulan tergantung dua hal: bunga dan tenor. OJK lewat Sikapi Uangmu menjelaskan bahwa ada metode flat, efektif, dan anuitas, dan dalam praktiknya KPR memakai suku bunga efektif atau anuitas [1]. Tabel berikut memakai rumus anuitas, yaitu angsuran tetap setiap bulan dengan porsi bunga yang besar di awal [2].
| Bunga per tahun (asumsi) | 5 tahun | 10 tahun | 15 tahun | 20 tahun | 25 tahun | 30 tahun |
|---|---|---|---|---|---|---|
| 6% | Rp9.666.401 | Rp5.551.025 | Rp4.219.284 | Rp3.582.155 | Rp3.221.507 | Rp2.997.753 |
| 8% | Rp10.138.197 | Rp6.066.380 | Rp4.778.260 | Rp4.182.200 | Rp3.859.081 | Rp3.668.823 |
| 10% | Rp10.623.522 | Rp6.607.537 | Rp5.373.026 | Rp4.825.108 | Rp4.543.504 | Rp4.387.858 |
| 12% | Rp11.122.224 | Rp7.173.547 | Rp6.000.840 | Rp5.505.431 | Rp5.266.121 | Rp5.143.063 |
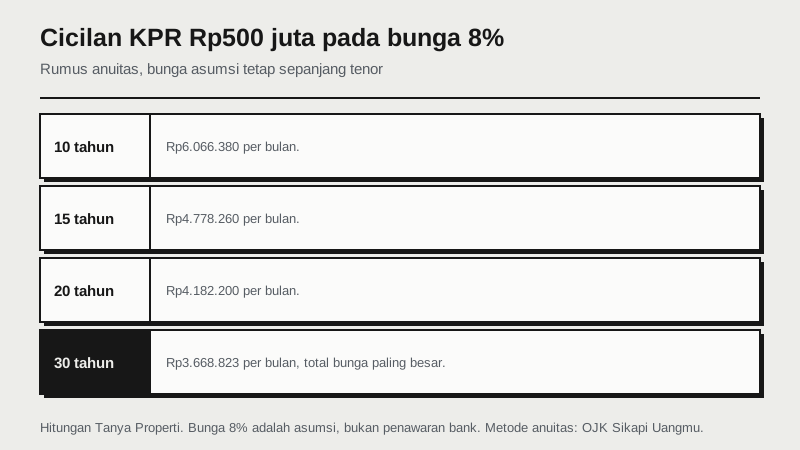
Kenapa memakai bunga asumsi? Karena tidak ada bunga KPR komersial nasional yang berlaku untuk semua bank, dan bunga promo berubah sewaktu-waktu. Kalau kamu sudah memegang penawaran bank, cari baris yang paling dekat dengan bunganya. Untuk angka di antara baris, pakai simulasi KPR. Cara menghitung sendiri ada di cara menghitung angsuran KPR manual, dan contoh plafon yang lebih kecil ada di KPR 200 juta.
Total bunga pada tenor 15 dan 20 tahun
Pada plafon Rp500 juta, selisih bunga satu atau dua poin berarti ratusan juta rupiah sepanjang tenor. Tabel ini membandingkan total bunga untuk dua tenor yang paling sering dipilih.
| Bunga per tahun (asumsi) | Total bunga tenor 15 tahun | Total bunga tenor 20 tahun |
|---|---|---|
| 6% | Rp259.471.145 | Rp359.717.270 |
| 8% | Rp360.086.876 | Rp503.728.083 |
| 10% | Rp467.144.606 | Rp658.025.974 |
| 12% | Rp580.151.256 | Rp821.303.360 |
Pada bunga 8 persen, memilih tenor 15 tahun alih-alih 20 tahun menaikkan cicilan sekitar Rp596 ribu per bulan, tetapi memangkas total bunga sekitar Rp143,6 juta. Kalau penghasilanmu sanggup menanggung cicilan tenor yang lebih pendek, penghematannya besar. Kalau tidak, pelunasan sebagian di tahun-tahun awal adalah cara lain mendapatkan sebagian efek yang sama. Aturannya dibahas di pelunasan KPR dipercepat.
Risiko saat bunga tetap berakhir
KPR komersial umumnya memberi bunga tetap (fixed) di masa awal, lalu beralih ke bunga mengambang (floating). OJK membedakan kedua jenis bunga ini dalam penjelasan jenis-jenis suku bunga bank [2]. Bedanya, bunga mengambang tidak dikunci untuk seluruh tenor, sehingga cicilan dihitung ulang dari sisa pokok saat bunganya berubah.
Contoh ilustrasi dengan angka asumsi: pinjaman Rp500.000.000, tenor 20 tahun, bunga fixed 7 persen selama 5 tahun pertama, lalu floating 11 persen.
- Lima tahun pertama cicilannya sekitar Rp3.876.495 per bulan.
- Sisa pokok setelah 60 bulan sekitar Rp431.283.128. Dalam lima tahun, pokok baru berkurang sekitar Rp68,7 juta.
- Setelah beralih ke 11 persen, cicilan untuk 15 tahun sisanya menjadi sekitar Rp4.901.951 per bulan, naik lebih dari Rp1 juta.
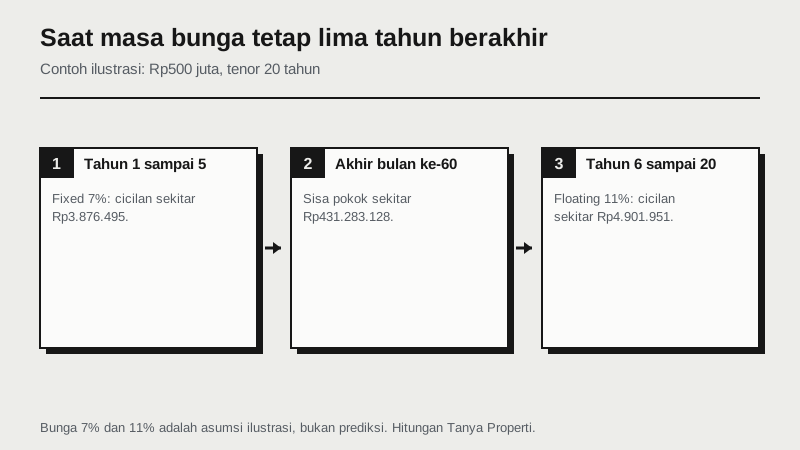
Kenaikan lebih dari Rp1 juta per bulan adalah alasan utama orang mengajukan restrukturisasi atau take over KPR beberapa tahun setelah akad. Lebih baik mengujinya sebelum tanda tangan: hitung ulang cicilanmu dengan bunga floating yang masuk akal dan pastikan anggaranmu tetap sanggup. Penjelasan lengkapnya ada di bunga fixed vs floating dan bunga floating KPR, sedangkan pilihan saat cicilan mulai berat ada di take over KPR dan restrukturisasi KPR macet.
Rumah seharga berapa yang bisa dibeli
KPR Rp500 juta adalah pokok pinjaman. Harga rumahnya bergantung pada uang muka yang kamu siapkan.
| Uang muka | Harga rumah | Nominal uang muka | Pokok pinjaman |
|---|---|---|---|
| 10% | Rp555.555.556 | Rp55.555.556 | Rp500.000.000 |
| 20% | Rp625.000.000 | Rp125.000.000 | Rp500.000.000 |
| 30% | Rp714.285.714 | Rp214.285.714 | Rp500.000.000 |
Batas minimal uang muka mengikuti ketentuan rasio LTV dari Bank Indonesia, dan bank boleh meminta lebih tinggi. Rinciannya ada di DP rumah berapa persen. Pada kisaran harga ini, rumah bekas juga banyak dipertimbangkan; syarat dan risikonya dibahas di KPR rumah second.
Sisa utang kalau rumah dijual di tengah jalan
Banyak pembeli rumah kelas menengah tidak berniat menempati rumah pertamanya selama 20 tahun. Ada yang pindah kota, ada yang ingin naik ke rumah lebih besar. Saat itu terjadi, yang menentukan bukan berapa lama sudah mencicil, melainkan berapa sisa pokok yang harus dilunasi ke bank. Pada rumus anuitas, sisa pokok turun lambat di awal karena porsi bunga masih besar [2].
Contoh untuk pinjaman Rp500.000.000, tenor 20 tahun, bunga asumsi 8 persen yang tetap sepanjang tenor, dengan cicilan Rp4.182.200 per bulan:
| Sudah mencicil | Total yang sudah dibayar | Pokok yang sudah lunas | Sisa pokok ke bank |
|---|---|---|---|
| 3 tahun | Rp150.559.212 | Rp34.409.298 | Rp465.590.702 |
| 5 tahun | Rp250.932.021 | Rp62.372.079 | Rp437.627.921 |
| 10 tahun | Rp501.864.041 | Rp155.296.854 | Rp344.703.146 |
| 15 tahun | Rp752.796.062 | Rp293.740.431 | Rp206.259.569 |
Di bulan pertama, dari cicilan Rp4.182.200, sekitar Rp3.333.333 adalah bunga dan hanya sekitar Rp848.867 yang mengurangi pokok. Setelah lima tahun membayar sekitar Rp250,9 juta, pokok yang benar-benar lunas baru sekitar Rp62,4 juta. Artinya, kalau rumah dijual di tahun kelima, hasil penjualan harus cukup untuk melunasi sekitar Rp437,6 juta ke bank, ditambah penalti pelunasan bila ada, sebelum sisanya bisa kamu pakai.
Ini juga alasan kenapa membeli rumah lalu menjual cepat sering tidak menguntungkan bila harga rumah tidak naik cukup tinggi. Biaya awal seperti BPHTB dan biaya akta sudah hangus, dan pokok baru berkurang sedikit. Kalau rencanamu memang hanya beberapa tahun, hitung skenario jual lebih dulu, atau pertimbangkan menyewa sambil menabung uang muka yang lebih besar. Pertimbangan membeli rumah untuk investasi dibahas di investasi properti.
Biaya awal yang ikut membesar
Semakin mahal rumahnya, semakin besar pula biaya di luar uang muka. Yang paling besar biasanya Bea Perolehan Hak atas Tanah dan Bangunan (BPHTB), yang dibayar pembeli.
UU Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah menetapkan tarif BPHTB paling tinggi 5 persen, dihitung dari nilai perolehan objek pajak setelah dikurangi nilai perolehan objek pajak tidak kena pajak (NPOPTKP), yang untuk perolehan hak pertama ditetapkan paling sedikit Rp80.000.000 [3]. Tiap daerah menetapkan angka persisnya lewat peraturan daerah. Di DKI Jakarta, misalnya, Bapenda mencantumkan NPOPTKP Rp250.000.000 untuk perolehan hak pertama dengan tarif 5 persen [4].
| Contoh rumah Rp625.000.000 (DP 20%) | Daerah dengan NPOPTKP Rp80 juta | DKI Jakarta (NPOPTKP Rp250 juta) |
|---|---|---|
| Dasar pengenaan | Rp545.000.000 | Rp375.000.000 |
| BPHTB 5% | Rp27.250.000 | Rp18.750.000 |
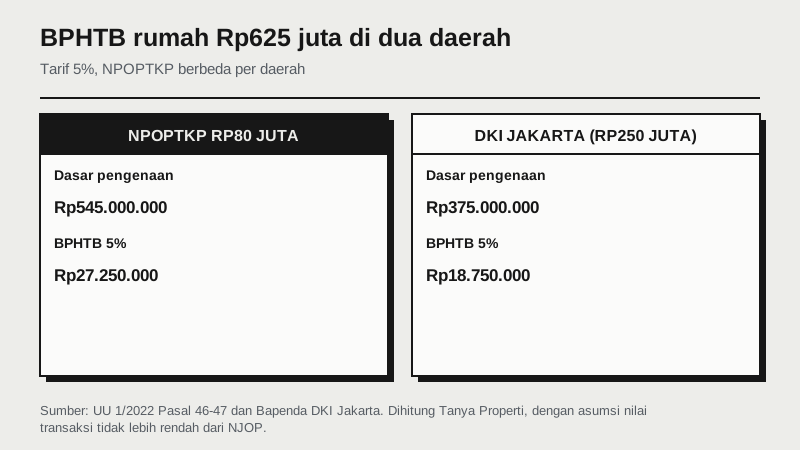
Perlu dicatat, dasar pengenaan BPHTB adalah nilai transaksi atau NJOP, mana yang lebih tinggi, jadi angka di contoh bisa berbeda kalau NJOP rumahmu lebih tinggi dari harga transaksi. Penjelasan lengkapnya ada di BPHTB adalah.
Di sisi penjual ada PPh atas pengalihan hak. PP Nomor 34 Tahun 2016 menetapkan tarif umum 2,5 persen dari jumlah bruto nilai pengalihan [5]. Untuk rumah Rp625 juta itu sekitar Rp15.625.000. Pajak ini kewajiban penjual, tetapi perlu kamu ketahui karena sering jadi bahan negosiasi harga. Daftar biaya lain, seperti provisi, administrasi, penilaian, dan akta, ada di biaya provisi dan admin KPR dan biaya notaris jual beli rumah.
Strategi menekan cicilan dan total bunga
- Bandingkan beberapa bank dengan penawaran tertulis. Pada plafon Rp500 juta, selisih bunga 1 poin pada tenor 20 tahun bernilai puluhan juta rupiah.
- Perhatikan bunga setelah masa fixed, bukan hanya bunga promo. Masa fixed yang lebih panjang dengan bunga sedikit lebih tinggi bisa lebih aman daripada promo singkat.
- Tambah uang muka bila memungkinkan. Setiap Rp10 juta tambahan uang muka menurunkan cicilan tenor 20 tahun sekitar Rp83.644 pada bunga 8 persen.
- Siapkan pelunasan sebagian di awal. Bonus tahunan yang dipakai mengurangi pokok di tahun-tahun awal memangkas bunga paling banyak. Tanyakan penalti dan minimal pelunasannya.
- Jaga riwayat kredit. Penilaian bank memakai data SLIK. Rapikan cicilan lain sebelum mengajukan, lihat syarat lolos BI checking KPR.
Batas rasio cicilan terhadap penghasilan berbeda di tiap bank dan produk. Cara bank menilai kemampuan bayar dibahas di syarat kelayakan penghasilan KPR.
Satu hal lagi yang sering terlupa pada plafon besar adalah asuransi. Bank umumnya mensyaratkan asuransi jiwa kredit dan asuransi kebakaran untuk agunan, dan premi keduanya dihitung dari nilai pinjaman atau nilai bangunan, sehingga ikut membesar. Tanyakan apakah premi dibayar sekaligus di awal atau dicicil, dan apakah boleh memakai perusahaan asuransi pilihanmu sendiri. Penjelasannya ada di asuransi KPR wajib atau tidak.
Langkah sebelum tanda tangan
- Tetapkan cicilan maksimal yang aman dari anggaran bulanan, lalu pilih kombinasi bunga dan tenor di tabel yang masuk rentang itu.
- Hitung ulang dengan bunga floating dan pastikan masih sanggup.
- Siapkan biaya awal: uang muka, BPHTB, biaya akta, provisi, administrasi, dan asuransi.
- Periksa legalitas rumah sebelum membayar tanda jadi. Panduannya ada di cek sertifikat tanah online.
- Baca surat persetujuan kredit dengan teliti. Cara membacanya ada di SP3K KPR.
Dengan perhitungan yang jujur di awal, KPR Rp500 juta bisa direncanakan dengan tenang, bukan baru terasa berat setelah masa bunga tetap berakhir.
Pertanyaan umum
KPR 500 juta cicilan berapa per bulan? +
Untuk tenor 20 tahun dengan rumus anuitas, sekitar Rp3.582.155 pada bunga 6 persen, Rp4.182.200 pada 8 persen, Rp4.825.108 pada 10 persen, dan Rp5.505.431 pada 12 persen. Bunga itu asumsi; angka yang mengikat ada di penawaran tertulis bank.
KPR 500 juta 15 tahun cicilan berapa? +
Sekitar Rp4.219.284 per bulan pada bunga 6 persen, Rp4.778.260 pada 8 persen, Rp5.373.026 pada 10 persen, dan Rp6.000.840 pada 12 persen.
KPR 500 juta 10 tahun cicilan berapa? +
Sekitar Rp5.551.025 per bulan pada bunga 6 persen, Rp6.066.380 pada 8 persen, Rp6.607.537 pada 10 persen, dan Rp7.173.547 pada 12 persen.
Berapa total bunga KPR 500 juta selama 20 tahun? +
Dengan rumus anuitas, sekitar Rp359,7 juta pada bunga 6 persen, Rp503,7 juta pada 8 persen, Rp658,0 juta pada 10 persen, dan Rp821,3 juta pada 12 persen.
Pinjaman KPR 500 juta untuk rumah harga berapa? +
Dengan uang muka 10 persen, sekitar Rp555,6 juta. Dengan uang muka 20 persen, Rp625 juta. Dengan uang muka 30 persen, sekitar Rp714,3 juta.
Berapa BPHTB untuk rumah Rp625 juta? +
Metode apa yang dipakai bank untuk menghitung cicilan KPR? +
OJK menyebut ada metode flat, efektif, dan anuitas, dan dalam praktiknya KPR memakai suku bunga efektif atau anuitas [1].
Kenapa cicilan KPR 500 juta bisa naik? +
Karena bunga tetap biasanya hanya berlaku di masa awal, lalu beralih ke bunga mengambang yang tidak dikunci sepanjang tenor [2]. Dalam contoh halaman ini, cicilan naik dari sekitar Rp3.876.495 menjadi Rp4.901.951 setelah lima tahun.
- OJK - Sikapi Uangmu: Kredit Pemilikan Rumah - Diverifikasi 12 September 2026. Menyebut tiga metode perhitungan bunga KPR (flat, efektif, anuitas) dan menyatakan dalam praktiknya metode yang dipakai adalah suku bunga efektif atau anuitas
- OJK - Sikapi Uangmu: Mengenal Jenis-jenis Suku Bunga Bank - Diverifikasi 12 September 2026. Definisi bunga flat, efektif, anuitas, serta bunga tetap (fixed) dan bunga mengambang (floating)
- UU Nomor 1 Tahun 2022 tentang HKPD (naskah lengkap, JDIH BPK) - Pasal 46 dan 47: NPOPTKP paling sedikit Rp80 juta untuk perolehan hak pertama, tarif BPHTB paling tinggi 5% (data diverifikasi 3 Oktober 2026)
- Bapenda DKI Jakarta - Bea Perolehan Hak atas Tanah dan Bangunan - Tarif BPHTB 5% dan NPOPTKP Jakarta Rp250 juta untuk perolehan hak pertama (data diverifikasi 3 Oktober 2026)
- PP Nomor 34 Tahun 2016 tentang PPh atas pengalihan hak atas tanah dan/atau bangunan (naskah lengkap, JDIH BPK) - Pasal 2 ayat (1): tarif umum 2,5% dari jumlah bruto nilai pengalihan (data diverifikasi 3 Oktober 2026)
Cara kami memilih sumber, memeriksa angka, dan menerima koreksi dijelaskan di kebijakan editorial.