
SP3K KPR: arti, isi, dan cara membacanya sebelum akad kredit
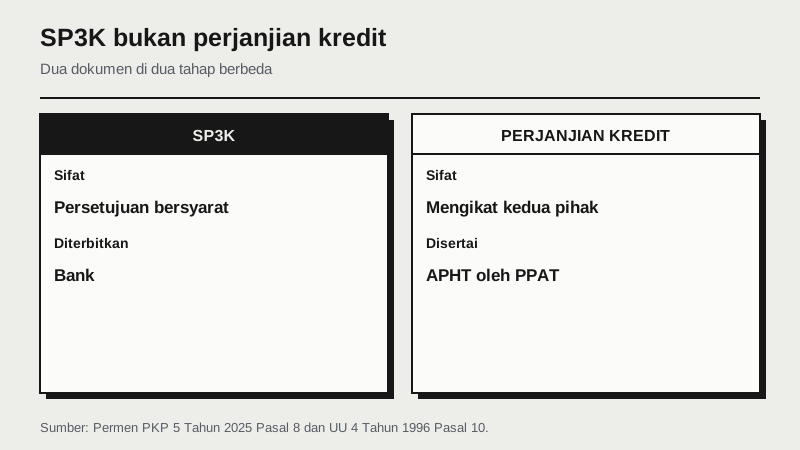
Jawaban singkatSP3K adalah Surat Penegasan Persetujuan Penyediaan Kredit, surat dari bank yang menyatakan permohonan KPR-mu disetujui beserta syaratnya. Peraturan Menteri PKP Nomor 5 Tahun 2025 menyebutnya surat penegasan persetujuan pemberian kredit. SP3K terbit setelah analisis kredit dan sebelum akad, dan biasanya memuat plafon, suku bunga, tenor, angsuran, serta biaya seperti provisi, administrasi, dan appraisal. SP3K belum sama dengan perjanjian kredit: utang dan hak tanggungan baru diikat saat akad kredit dan penandatanganan Akta Pemberian Hak Tanggungan di hadapan PPAT.
Arti SP3K
SP3K adalah singkatan dari Surat Penegasan Persetujuan Penyediaan Kredit. Dalam proses KPR, inilah surat yang menandai bahwa bank sudah selesai menilai permohonanmu dan bersedia memberikan kredit dengan syarat tertentu. Sebelum surat ini terbit, semua angka yang kamu dengar dari marketing pengembang atau petugas bank masih berupa perkiraan.
Istilah ini juga muncul di regulasi. Peraturan Menteri Perumahan dan Kawasan Permukiman Nomor 5 Tahun 2025 Pasal 8 huruf a memakai frasa "surat penegasan persetujuan pemberian kredit atau yang dipersamakan, yang telah diterbitkan oleh bank penyalur". Frasa "atau yang dipersamakan" menunjukkan bahwa nama suratnya bisa berbeda antar bank. Ada bank yang menyebutnya SP3K, ada yang memakai singkatan lain, tetapi fungsinya sama: penegasan tertulis bahwa kredit disetujui.
Ada tiga hal yang perlu dipegang sejak awal:
- SP3K adalah persetujuan, bukan pencairan. Uang belum berpindah saat surat ini terbit.
- SP3K bukan perjanjian kredit. Perjanjian kredit ditandatangani saat akad.
- SP3K memuat syarat. Persetujuan biasanya bersyarat, misalnya pelunasan uang muka atau kelengkapan dokumen rumah sebelum akad.
Karena itu, SP3K adalah dokumen terpenting untuk dibaca sebelum kamu berkomitmen lebih jauh, termasuk sebelum melunasi uang muka ke pengembang. Panduan tips KPR disetujui menyebut SP3K sebagai satu-satunya bukti sah bahwa KPR disetujui, dan artikel ini membahas cara membacanya.
Posisi SP3K di alur KPR
SP3K berada di tengah alur KPR, tepat setelah bank selesai menilai dan sebelum para pihak mengikatkan diri. Urutan umumnya seperti berikut.
- Pengajuan. Kamu menyerahkan formulir dan dokumen, termasuk bukti penghasilan. Contoh dokumen pekerjaan ada di panduan contoh surat keterangan kerja untuk KPR.
- Analisis kredit. Bank memeriksa riwayat kredit lewat SLIK OJK, menghitung kemampuan bayar, dan menilai rumah lewat appraisal.
- SP3K terbit. Bank menegaskan plafon, bunga, tenor, dan biaya.
- Akad kredit. Perjanjian kredit ditandatangani, bersama akta jual beli dan Akta Pemberian Hak Tanggungan.
- Pencairan. Bank menyalurkan dana kepada penjual atau pengembang sesuai perjanjian.
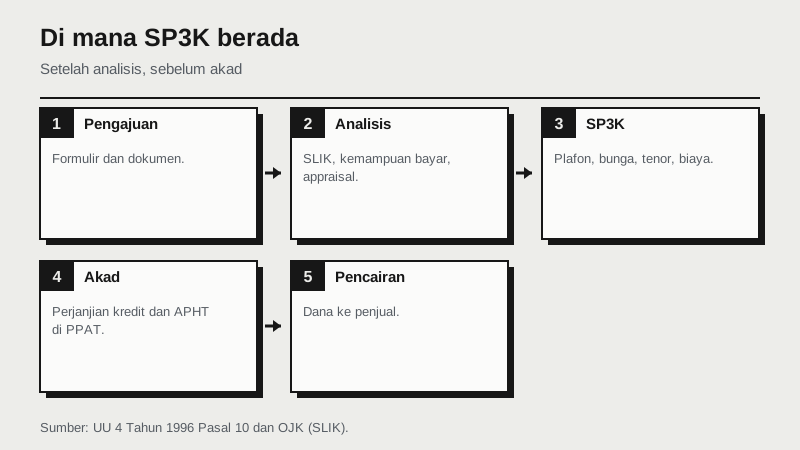
Hubungan SP3K dengan akad bisa dilihat dari aturan hak tanggungan. UU Nomor 4 Tahun 1996 Pasal 10 ayat (1) menyatakan pemberian hak tanggungan didahului janji untuk memberikan hak tanggungan yang dituangkan dalam perjanjian utang-piutang, dan ayat (2) menyatakan pemberian hak tanggungan dilakukan dengan pembuatan Akta Pemberian Hak Tanggungan oleh PPAT. Keduanya terjadi saat akad, bukan saat SP3K terbit. Penjelasan lengkap tentang jaminan ini ada di panduan hak tanggungan.
Isi yang biasanya ada di SP3K
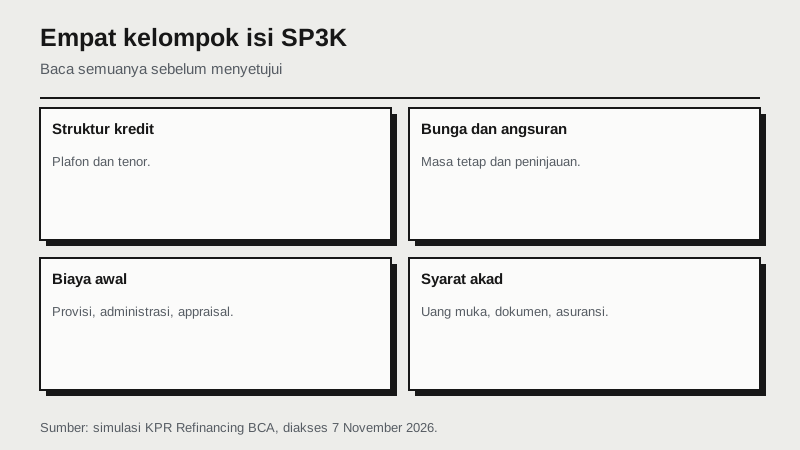
Tidak ada format SP3K yang seragam untuk semua bank. Namun komponennya mengikuti apa yang harus disepakati dalam perjanjian kredit. Halaman KPR Refinancing BCA memuat simulasi resmi yang komponennya mirip dengan isi surat persetujuan kredit. Kami memakainya sebagai contoh angka.
| Komponen | Contoh di simulasi BCA | Yang perlu kamu pastikan |
|---|---|---|
| Plafon kredit | Rp1.000.000.000 | Sama dengan yang kamu ajukan, atau tahu alasannya kalau lebih kecil |
| Tenor | 240 bulan | Sesuai rencana dan batas usia saat kredit berakhir |
| Suku bunga | 6,25% per tahun efektif, tetap 3 tahun pertama, lalu ditinjau setiap 6 bulan | Berapa lama masa tetap dan bagaimana bunga sesudahnya |
| Angsuran | Rp7.309.282,02 per bulan | Angsuran berlaku untuk periode mana |
| Biaya provisi | Rp10.000.000 | Persentase dan dasar hitungnya |
| Biaya administrasi | Rp500.000 | Dibayar sekali atau berulang |
| Biaya appraisal | Rp1.500.000 | Sudah dibayar di muka atau belum |
| Denda keterlambatan | 0,2% per hari | Dasar pengenaan denda |
| Asuransi | Wajib jiwa dan kebakaran dengan banker's clause, nilainya belum termasuk di simulasi | Perusahaan, premi, dan cara bayarnya |
Selain angka, surat persetujuan biasanya memuat syarat yang harus dipenuhi sebelum akad, misalnya pembayaran uang muka, kelengkapan sertifikat dan izin bangunan, serta kewajiban membuka rekening untuk autodebet angsuran. BCA, misalnya, mencantumkan syarat bersedia menandatangani perjanjian kredit dan APHT, serta pembayaran lewat autodebet.
Cara membaca angka di SP3K
Angka di SP3K mudah disalahpahami kalau dibaca satu per satu. Ada tiga hal yang sebaiknya dihitung ulang.
1. Biaya awal yang harus disiapkan tunai
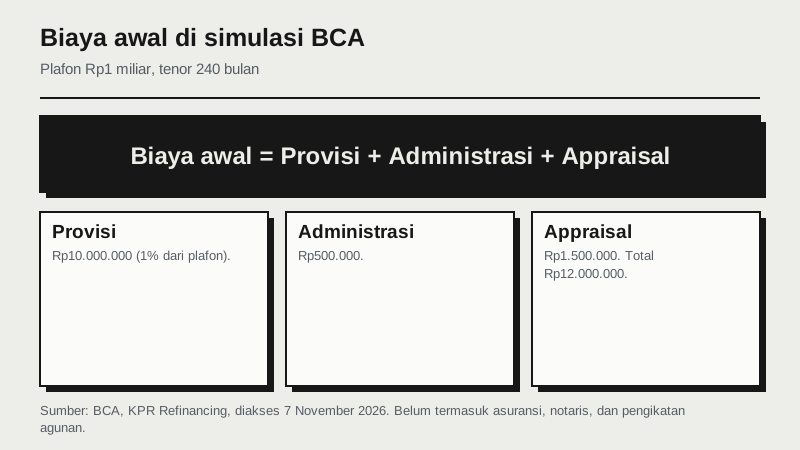
Jumlahkan biaya yang dibayar di awal. Pada simulasi BCA, provisi Rp10.000.000 ditambah administrasi Rp500.000 ditambah appraisal Rp1.500.000 sama dengan Rp12.000.000, angka yang juga dicantumkan BCA sebagai total estimasi biaya pengajuan. Provisi Rp10.000.000 atas plafon Rp1 miliar setara 1%.
BCA menegaskan angka itu belum termasuk asuransi jiwa, asuransi kerugian, biaya notaris, biaya pengikatan agunan, biaya administrasi roya, dan biaya lain. Jadi dana tunai yang benar-benar perlu kamu siapkan lebih besar. Rincian pos biaya di luar bank ada di panduan biaya notaris jual beli rumah dan biaya provisi dan administrasi KPR.
2. Angsuran setelah masa bunga tetap
Angsuran Rp7.309.282,02 di simulasi BCA berlaku selama bunga tetap 6,25% pada 3 tahun pertama. Sesudah itu bunga ditinjau setiap 6 bulan. BCA menulis bahwa perhitungan totalnya memakai asumsi bunga floating 11% setelah masa tetap berakhir, dan menghasilkan total bunga Rp1.293.638.313,75 selama tenor.
Inilah sebabnya total yang dibayar konsumen di simulasi itu, Rp2.305.638.313,75, jauh lebih besar daripada angsuran awal dikali 240 bulan. Kalau angsuran awal dikalikan begitu saja, hasilnya sekitar Rp1,75 miliar, jauh lebih kecil karena mengabaikan kenaikan bunga. Saat membaca SP3K, cari kalimat tentang bunga setelah masa tetap dan minta simulasi angsuran dengan bunga floating. Pembahasan selengkapnya ada di bunga fixed vs floating dan bunga floating KPR.
3. Total yang dibayar dibanding plafon
Bagilah total yang dibayar dengan plafon. Pada simulasi BCA, Rp2.305.638.313,75 dibagi Rp1.000.000.000 sekitar 2,3 kali. Angka ini bukan untuk menakut-nakuti, melainkan agar kamu sadar bahwa tenor panjang dan bunga floating menentukan biaya total. Kalau ingin menguji tenor lain, pakai simulasi KPR Tanya Properti dengan bunga yang tertulis di SP3K-mu.
SP3K di KPR subsidi FLPP
Pada KPR subsidi, SP3K diterbitkan bank penyalur FLPP. Ketentuan pokok programnya sudah ditetapkan pemerintah, sehingga ruang negosiasinya lebih sempit dibanding KPR komersial. Halaman KPR FLPP BP Tapera mencantumkan bunga 5% flat untuk rumah tapak selama jangka waktu kredit, sudah termasuk premi asuransi jiwa, kebakaran, dan kredit, tenor maksimal 40 tahun, uang muka mulai 1%, dan bebas PPN.
Peran SP3K di KPR subsidi juga terlihat di aturan peralihan. Permen PKP 5/2025 Pasal 8 huruf a menyatakan surat penegasan persetujuan pemberian kredit yang sudah diterbitkan bank penyalur sebelum peraturan itu berlaku tetap berlaku sampai berakhirnya perjanjian KPR. Artinya, ketika aturan batas penghasilan MBR berganti, persetujuan yang sudah terbit tidak gugur karenanya.
Panduan syarat KPR FLPP mengingatkan agar tidak buru-buru menandatangani PPJB dengan pengembang sebelum bank penyalur menerbitkan surat persetujuan. Prinsip yang sama berlaku untuk KPR komersial.
Yang dicek sebelum menerima SP3K
Biasanya kamu diminta menandatangani SP3K sebagai tanda setuju dengan syarat-syaratnya. Sebelum itu, periksa daftar berikut:
- Plafon. Apakah sama dengan yang diajukan? Kalau lebih kecil, selisihnya harus ditutup dengan uang muka yang lebih besar.
- Bunga dan masa tetapnya. Berapa persen, berapa tahun tetap, dan bagaimana bunga ditinjau sesudahnya.
- Angsuran. Bandingkan dengan penghasilan bulananmu, termasuk skenario setelah masa tetap.
- Biaya. Provisi, administrasi, appraisal, asuransi, notaris, dan pengikatan agunan. Minta rincian tertulis.
- Denda dan pelunasan dipercepat. BCA, misalnya, mencantumkan bebas penalti kecuali untuk bunga dalam masa fix 3 tahun, 5 tahun, dan fix and cap. Lihat juga pelunasan KPR dipercepat.
- Syarat sebelum akad. Dokumen apa yang masih harus dilengkapi, dan tenggatnya.
- Masa berlaku persetujuan. Tanyakan sampai kapan persetujuan berlaku kalau akad tertunda.
Kamu berhak meminta penjelasan tertulis. POJK Nomor 22 Tahun 2023 tentang Pelindungan Konsumen dan Masyarakat di Sektor Jasa Keuangan mengatur kewajiban pelaku jasa keuangan untuk transparan soal produk dan biaya. Bank juga menyediakan Ringkasan Informasi Produk dan Layanan (RIPLAY) untuk produk KPR, seperti yang dicantumkan di halaman KPR Bank Mandiri.
4. Bandingkan dengan penawaran lain
Satu SP3K belum tentu yang terbaik. Kalau kamu mengajukan ke lebih dari satu bank, letakkan surat-suratnya berdampingan dan bandingkan pos yang sama: bunga selama masa tetap, cara peninjauan bunga sesudahnya, biaya awal, dan ketentuan pelunasan dipercepat. Bunga promosi yang rendah dengan masa tetap pendek bisa berujung lebih mahal dibanding bunga sedikit lebih tinggi dengan masa tetap lebih panjang, tergantung berapa lama kamu berencana mempertahankan kreditnya.
Perhatikan juga hal non angka. Bank yang mewajibkan rekening autodebet di bank yang sama, atau asuransi melalui mitra tertentu, menambah urusan administrasi. Catat semua syarat itu di satu lembar sebelum memutuskan, lalu pilih satu bank dan beritahu bank lain supaya tidak ada proses yang menggantung. Daftar produk dan ketentuan per bank bisa kamu telusuri di panduan KPR BCA dan KPR Mandiri.
Kalau SP3K tidak sesuai harapan
Tidak semua SP3K berisi kabar yang diharapkan. Ada tiga situasi yang sering terjadi:
- Plafon dipangkas. Biasanya karena nilai appraisal lebih rendah dari harga beli atau kemampuan bayar dinilai lebih kecil. Pilihannya menambah uang muka, menawar harga rumah, atau mencoba bank lain.
- Bunga atau biaya berbeda dari brosur. Brosur menampilkan angka promosi untuk profil tertentu. Tanyakan alasannya dan bandingkan dengan penawaran bank lain sebelum menandatangani.
- Permohonan ditolak. Bank tidak menerbitkan SP3K. Periksa riwayat kreditmu lewat iDebku OJK dan baca syarat lolos BI checking untuk KPR sebelum mengajukan lagi.
Dalam ketiga situasi itu, jangan melunasi uang muka atau menandatangani PPJB yang mengikatmu pada rumah tertentu sebelum jelas bank mana yang menyetujui dan dengan syarat apa. Klausul pengembalian uang muka bila KPR ditolak perlu ditanyakan ke pengembang sejak awal. Penjelasan PPJB ada di PPJB adalah.
Setelah SP3K terbit
Begitu SP3K kamu setujui, bank menjadwalkan akad kredit. Pada hari akad biasanya ditandatangani perjanjian kredit, akta jual beli di hadapan PPAT (untuk rumah yang sertifikatnya sudah siap), dan Akta Pemberian Hak Tanggungan. Setelah itu bank mencairkan dana dan angsuran pertamamu mulai berjalan sesuai jadwal.
Siapkan dana tunai untuk pos yang jatuh pada hari akad, terutama biaya notaris dan PPAT, BPHTB, serta biaya pengikatan agunan. Penjelasan pajaknya ada di BPHTB adalah, dan langkah keseluruhan membeli rumah pertama ada di beli rumah pertama. Kalau masih membandingkan bank, halaman KPR adalah merangkum jenis KPR dan cara kerjanya.
Pertanyaan umum
Apa kepanjangan SP3K dalam KPR? +
SP3K adalah Surat Penegasan Persetujuan Penyediaan Kredit. Permen PKP Nomor 5 Tahun 2025 Pasal 8 menyebut dokumen ini sebagai surat penegasan persetujuan pemberian kredit atau yang dipersamakan, sehingga nama suratnya bisa berbeda antar bank.
Apakah SP3K berarti KPR sudah pasti cair? +
Belum. SP3K adalah persetujuan bersyarat. Dana baru cair setelah akad kredit ditandatangani dan syarat di SP3K terpenuhi, misalnya pelunasan uang muka dan kelengkapan dokumen rumah.
Apa bedanya SP3K dengan akad kredit? +
SP3K adalah penegasan persetujuan dari bank. Akad kredit adalah penandatanganan perjanjian kredit yang mengikat kedua pihak, bersama Akta Pemberian Hak Tanggungan yang menurut UU 4/1996 Pasal 10 ayat (2) dibuat oleh PPAT.
Apa saja isi SP3K? +
Umumnya plafon kredit, tenor, suku bunga dan masa tetapnya, angsuran, biaya provisi, administrasi, dan appraisal, ketentuan asuransi, denda, serta syarat yang harus dipenuhi sebelum akad. Formatnya berbeda antar bank.
Berapa biaya yang tercantum di SP3K? +
Tergantung bank dan plafon. Sebagai contoh, simulasi resmi KPR Refinancing BCA untuk plafon Rp1 miliar mencantumkan provisi Rp10 juta, administrasi Rp500 ribu, dan appraisal Rp1,5 juta, total Rp12 juta, belum termasuk asuransi, notaris, dan pengikatan agunan.
Berapa lama SP3K terbit setelah pengajuan? +
Tidak ada angka baku yang berlaku untuk semua bank. Waktunya bergantung pada kelengkapan dokumen, pemeriksaan SLIK, dan jadwal appraisal. Tanyakan perkiraannya ke petugas KPR bank tujuan.
Apakah SP3K punya masa berlaku? +
Halaman resmi bank yang kami baca tidak menyebut masa berlaku persetujuan kredit. Periksa apakah SP3K-mu mencantumkan batas waktu akad, dan tanyakan ke bank kalau akad berpotensi tertunda.
Bagaimana kalau angka di SP3K berbeda dari brosur? +
Brosur menampilkan angka untuk profil tertentu. Minta penjelasan tertulis dan rincian biaya, lalu bandingkan dengan penawaran bank lain sebelum menandatangani. POJK 22/2023 mewajibkan pelaku jasa keuangan transparan soal produk dan biaya.
Apakah SP3K KPR subsidi tetap berlaku kalau aturan berubah? +
Permen PKP 5/2025 Pasal 8 huruf a menyatakan surat penegasan persetujuan pemberian kredit yang terbit sebelum peraturan itu berlaku tetap berlaku sampai berakhirnya perjanjian KPR.
- Peraturan Menteri PKP Nomor 5 Tahun 2025, naskah PDF (JDIH BPK) - Pasal 8 huruf a: surat penegasan persetujuan pemberian kredit atau yang dipersamakan yang telah diterbitkan bank penyalur sebelum peraturan berlaku tetap berlaku sampai berakhirnya perjanjian KPR. Ditetapkan 17 April 2025 (data diverifikasi 7 November 2026)
- UU Nomor 4 Tahun 1996 tentang Hak Tanggungan, naskah PDF (JDIH BPK) - Pasal 10 ayat (1) janji memberikan hak tanggungan dituangkan dalam perjanjian utang-piutang, ayat (2) pemberian hak tanggungan dilakukan dengan pembuatan APHT oleh PPAT (data diverifikasi 7 November 2026)
- BCA, KPR Refinancing: simulasi, biaya, dan persyaratan - Diakses 7 November 2026: simulasi plafon Rp1.000.000.000, tenor 240 bulan, bunga 6,25% efektif tetap 3 tahun lalu ditinjau 6 bulanan, angsuran Rp7.309.282,02, denda 0,2% per hari, provisi Rp10.000.000, administrasi Rp500.000, appraisal Rp1.500.000, total biaya Rp12.000.000, total bunga Rp1.293.638.313,75, total dibayar Rp2.305.638.313,75 dengan asumsi floating 11% setelah masa fix; asuransi jiwa dan kebakaran wajib dengan banker's clause; bebas penalti kecuali dalam masa fix (data diverifikasi 7 November 2026)
- BP Tapera, KPR FLPP: ketentuan program - Diakses 7 November 2026: bunga 5% flat rumah tapak termasuk premi asuransi jiwa, kebakaran, dan kredit; tenor maksimal 40 tahun; uang muka mulai 1%; bebas PPN (data diverifikasi 7 November 2026)
- OJK, POJK Nomor 22 Tahun 2023 tentang Pelindungan Konsumen dan Masyarakat di Sektor Jasa Keuangan - Halaman regulasi OJK: kewajiban transparansi produk dan biaya jasa keuangan kepada konsumen (data diverifikasi 7 November 2026)
- Bank Mandiri, Kredit Kepemilikan Rumah - Diakses 7 November 2026: komponen biaya (provisi, administrasi, premi asuransi, pengikatan agunan, taksasi, notaris) dan tautan RIPLAY KPR (data diverifikasi 7 November 2026)
- OJK, Sistem Layanan Informasi Keuangan (SLIK) - Fungsi SLIK untuk penilaian kualitas debitur (data diverifikasi 7 Oktober 2026)
Cara kami memilih sumber, memeriksa angka, dan menerima koreksi dijelaskan di kebijakan editorial.