KPR BNI: lima pintu masuk, tenor yang ditentukan agunan, dan diskon yang bisa kamu atur
Jawaban singkatKPR BNI dijual lewat dua produk yang berbeda tujuan. Yang pertama BNI Griya, fasilitas pembiayaan konsumtif beragunan properti dengan plafon sampai Rp20 miliar dan empat pintu masuk, yaitu pembelian, pembangunan atau renovasi, take over dari bank lain, dan refinancing atas properti yang sudah kamu beli tunai. Yang kedua KPR Sejahtera BNI, penyaluran skema Fasilitas Likuiditas Pembiayaan Perumahan untuk masyarakat berpenghasilan rendah dengan bunga 5 persen flat dan uang muka minimal 1 persen. Dua hal yang paling sering salah dipahami calon debitur BNI adalah tenornya dan diskonnya. Tenor 30 tahun yang dipromosikan hanya berlaku untuk rumah tinggal, rumah susun, dan apartemen; untuk ruko, rukan, dan kavling siap bangun atapnya 10 tahun, dan pada take over maupun pembangunan turun ke 25 tahun. Sementara diskon bunga KPR Cermat sampai 1 persen memang nyata, tetapi cara menghitungnya membuat rupiah pertama yang kamu parkir jauh lebih berharga daripada rupiah terakhir.
Lima pintu masuk KPR BNI
Banyak calon pembeli menyamakan KPR BNI dengan satu produk tunggal, lalu bingung ketika petugas menyebut nama yang tidak mereka kenal. Sebetulnya strukturnya rapi. BNI menjual pembiayaan properti lewat satu payung besar bernama BNI Griya, dan satu produk terpisah untuk program pemerintah bernama KPR Sejahtera BNI.
BNI Griya didefinisikan sendiri oleh BNI sebagai fasilitas pembiayaan konsumtif beragunan properti yang dapat digunakan untuk pembelian, pembangunan atau renovasi, top up, refinancing, atau take over, dengan jaminan berupa rumah tapak, rumah susun atau apartemen, rumah toko, rumah kantor, atau tanah kavling siap bangun. Di bawah payung itu ada empat halaman produk yang berdiri sendiri, ditambah satu fitur yang menempel pada semuanya.
- BNI Griya Pembelian. Untuk membeli properti, baik baru maupun seken.
- BNI Griya Pembangunan/Renovasi. Untuk membangun atau merenovasi properti yang tanahnya sudah kamu miliki.
- BNI Griya Take Over. Untuk memindahkan KPR yang sedang berjalan di bank lain, dengan syarat kreditnya sudah berjalan minimal satu tahun. BNI juga menyebut fitur tambahan bernama Take Over Plus pada halaman ini.
- BNI Griya Refinancing. Untuk mencairkan kembali dana atas properti yang kamu beli tunai, dan BNI membatasinya pada properti yang dibeli paling lama dua tahun sebelumnya.
- KPR Cermat. Bukan produk, melainkan fitur yang memberi diskon suku bunga berdasarkan saldo tabunganmu. Bagian tersendiri di bawah membedahnya.
Perhatikan batas dua tahun pada Refinancing, karena ia sering terlewat. Kalau rumahmu dibeli tunai tiga tahun lalu lalu kamu ingin mencairkan dananya, pintu itu tertutup dan yang tersisa adalah jalur multiguna beragunan properti dengan ketentuan berbeda. Sebaliknya, kalau kamu baru saja membeli tunai karena mengejar diskon penjual, jendela dua tahun itu justru peluang.
Satu hal yang perlu diketahui sebelum melangkah lebih jauh: seluruh angka pada halaman ini kami baca langsung dari situs BNI menggunakan peramban sungguhan, bukan dari ringkasan pihak ketiga. Itu bukan kerewelan tanpa alasan. Situs BNI berada di belakang tantangan JavaScript yang membuat pengambilan otomatis biasa membalas halaman kosong dengan status berhasil, baik untuk alamat yang benar-benar ada maupun untuk alamat yang sengaja dikarang. Artinya, alat pemeriksa tautan otomatis tidak bisa membedakan halaman BNI yang hidup dari yang tidak ada. Kalau kamu menemukan artikel yang mengutip angka BNI tanpa menyebut tanggal aksesnya, perlakukan angkanya sebagai kabar, bukan sebagai data.
Tenor ditentukan agunan, lalu dipotong usia
Angka 30 tahun adalah yang paling sering dikutip dari BNI Griya, dan itu memang tertulis di halaman produknya. Yang jarang ikut dikutip adalah tabel di bawahnya, yang menunjukkan bahwa 30 tahun hanya berlaku untuk satu jenis agunan.
| Tujuan pengajuan | Tenor maksimal |
|---|---|
| Pembelian rumah tinggal, rumah susun, flat, apartemen, baru maupun seken | 30 tahun |
| Take over rumah tinggal, tapak maupun rumah susun | 25 tahun |
| Pembangunan atau renovasi rumah | 25 tahun |
| Refinancing | 25 tahun |
| Pembelian ruko atau rukan | 10 tahun |
| Take over ruko atau rukan | 10 tahun |
| Pembangunan atau renovasi ruko dan rukan | 10 tahun |
| Pembelian kavling siap bangun | 10 tahun |
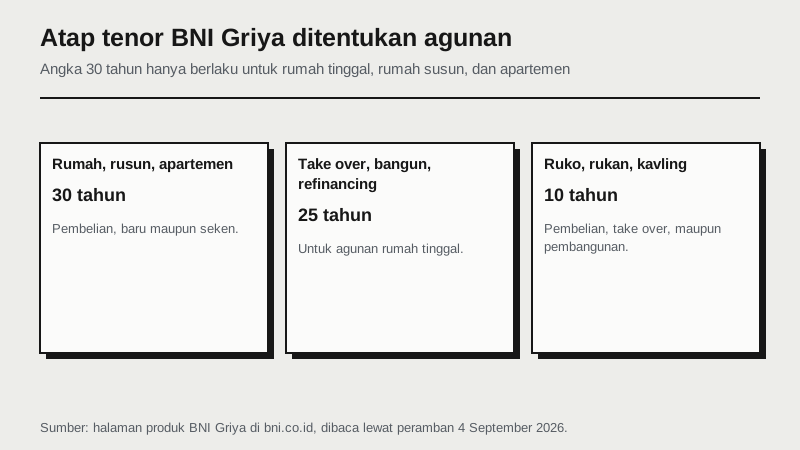
Selisih antara baris teratas dan baris terbawah tiga kali lipat, dan akibatnya besar. Rumah toko seharga sama dengan rumah tinggal akan menghasilkan angsuran bulanan yang jauh lebih berat semata karena tenornya dipotong dua pertiga. Kalau rencanamu membeli ruko untuk usaha sambil ditinggali, hitung angsurannya di tenor 10 tahun sejak awal, bukan di tenor 30 tahun, supaya kamu tidak menyusun anggaran dari angka yang tidak akan pernah kamu dapatkan. Cara menghitungnya ada di kalkulator simulasi KPR, dan tabel angsuran khusus BNI beserta rumusnya ada di simulasi KPR BNI.
Setelah agunan memilih atapnya, usia memotongnya lagi. BNI menetapkan usia minimum 21 tahun saat pengajuan dan usia maksimal saat kredit lunas 55 tahun atau sesuai usia pensiun untuk pegawai dan karyawan, serta 65 tahun untuk wiraswasta dan profesional. Dua aturan itu berlaku bersamaan, dan hasil kalinya jarang dihitung orang.
| Kamu ingin tenor | Usia maksimal saat akad, pegawai | Usia maksimal saat akad, wiraswasta atau profesional |
|---|---|---|
| 30 tahun | 25 tahun | 35 tahun |
| 25 tahun | 30 tahun | 40 tahun |
| 20 tahun | 35 tahun | 45 tahun |
| 15 tahun | 40 tahun | 50 tahun |
| 10 tahun | 45 tahun | 55 tahun |
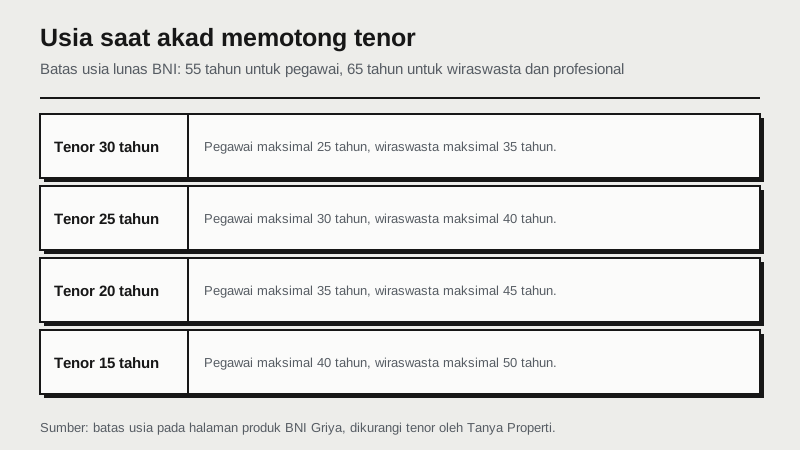
Tabel itu bukan aturan tambahan dari BNI, melainkan pengurangan sederhana atas dua angka yang BNI terbitkan sendiri. Kegunaannya praktis: kalau kamu pegawai berusia 34 tahun, tenor terpanjang yang realistis adalah 21 tahun, dan angka 30 tahun di brosur tidak pernah menjadi milikmu. Lebih baik mengetahuinya sebelum menyusun anggaran daripada sesudah berkas masuk. Perlu dicatat pula bahwa frasa "atau sesuai usia pensiun" membuat batasnya bisa lebih ketat lagi bila tempat kerjamu memensiunkan pegawai lebih awal, jadi tanyakan yang mana yang dipakai untuk kasusmu.
Perbandingan atap tenor antarbank ada di KPR BRI, KPR BCA, dan KPR BTN, sedangkan pertimbangan memilih tenor panjang atau pendek dibahas di bunga KPR.
Syarat pemohon dan berkas yang diminta
Syarat pemohon BNI Griya seragam untuk keempat pintu masuk, dan itu memudahkan. Yang berbeda hanya dokumen tambahan sesuai tujuan pengajuannya.
Pemohon harus Warga Negara Indonesia, berusia minimum 21 tahun saat pengajuan, dan memenuhi salah satu dari tiga jalur berikut. Sebagai pegawai tetap, masa kerja minimalnya dua tahun bila perusahaanmu belum go public dan satu tahun bila sudah go public. Ada pengecualian yang cukup luas: tidak ada batasan minimal masa kerja bagi aparatur sipil negara dan calon aparatur sipil negara di instansi serta perguruan tinggi negeri non badan hukum, perguruan tinggi negeri maupun swasta berbadan hukum, badan usaha milik negara, badan hukum milik negara, badan usaha milik daerah, serta lembaga tinggi dan instansi pemerintah. Sebagai wiraswasta atau profesional, usaha atau profesimu harus sudah berjalan minimal dua tahun.
Pengecualian masa kerja untuk pegawai negeri itu layak digarisbawahi. Bagi calon aparatur sipil negara yang baru diangkat, pintu KPR BNI terbuka tanpa harus menunggu dua tahun, dan itu perbedaan nyata dibandingkan syarat umum di banyak bank.
Berkasnya dibagi menurut jenis pemohon, dan berikut susunannya sebagaimana diterbitkan BNI.
| Dokumen | Pegawai tetap | Profesional | Pengusaha atau wiraswasta |
|---|---|---|---|
| Fotokopi KTP suami dan istri | Ya | Ya | Ya |
| Fotokopi kartu keluarga | Ya | Ya | Ya |
| Fotokopi surat nikah bila sudah menikah | Ya | Ya | Ya |
| Fotokopi NPWP pribadi atau SPT PPh 21 | Ya | Ya | Ya |
| Pas foto pemohon dan pasangan ukuran 3x4 | Ya | Ya | Ya |
| Fotokopi rekening gaji 3 bulan terakhir | Ya | Tidak | Tidak |
| Asli surat keterangan kerja dan slip gaji | Ya | Tidak | Tidak |
| Fotokopi rekening koran 6 bulan terakhir | Tidak | Ya | Ya |
| Fotokopi izin praktik atau surat pengurusan perpanjangannya | Tidak | Ya | Tidak |
| Fotokopi SIUP, surat izin usaha lain, TDP, atau NIB | Tidak | Tidak | Ya |
| Fotokopi akta pendirian dan perubahan terakhir | Tidak | Tidak | Ya |
| Fotokopi laporan keuangan 2 tahun terakhir | Tidak | Tidak | Ya |
| Fotokopi dokumen jaminan | Ya | Ya | Ya |
Baris terakhir yang paling sering menahan berkas, karena isinya berbeda menurut jenis properti. Untuk properti baru, yang diminta adalah surat pemesanan rumah. Untuk properti seken, yang diminta adalah sertifikat, izin mendirikan bangunan, dan bukti lunas Pajak Bumi dan Bangunan tahun terakhir. Khusus untuk take over, BNI menambahkan dua syarat lagi: kreditnya sudah berjalan minimal satu tahun dengan kolektibilitas lancar, dan bukti kepemilikannya sudah berbentuk sertifikat serta ber-izin mendirikan bangunan.
Daftar berkas ini adalah yang diterbitkan di halaman produk, dan bukan berarti tidak akan ada permintaan tambahan. Penilaian agunan, pengecekan riwayat kredit, dan verifikasi penghasilan tetap berjalan dan bisa memunculkan permintaan dokumen susulan. Cara menyiapkan diri sebelum berkas dinilai ada di tips agar KPR disetujui, dan daftar syarat umum lintas bank ada di syarat KPR rumah.
KPR Cermat dan aritmetika yang jarang dijelaskan
Ini fitur yang paling khas BNI dan paling sering disebut sekilas lalu ditinggalkan. Padahal ia satu-satunya komponen dalam KPR-mu yang bisa kamu kendalikan sendiri setelah akad, tanpa negosiasi ulang dan tanpa pindah bank.
Mekanismenya begini. BNI menghitung Saldo Rata-Rata Harian pada tabungan Taplus-mu, boleh digabung dari maksimal lima rekening, termasuk rekening atas nama pasangan, orang tua, atau anak yang masih satu kartu keluarga. Saldo itu dibandingkan dengan sisa pokok pinjaman BNI Griya-mu, dan rasionya menentukan diskon suku bunga. Yang penting: dananya tidak diblokir, masih bisa kamu pakai bertransaksi, dan tetap memperoleh bunga tabungan sesuai tarif reguler. Periode program yang tercantum pada halaman produk adalah 1 Januari sampai 31 Desember 2026.
| Rasio saldo rata-rata harian terhadap sisa pokok | Diskon suku bunga per tahun | Imbal hasil setara per rupiah yang diparkir |
|---|---|---|
| Kurang dari 10 persen | 0 persen | Nol |
| 10 persen (ambang bawah pita) | 0,50 persen | 5,00 persen |
| 50 persen (ujung atas pita yang sama) | 0,50 persen | 1,00 persen |
| Tepat di atas 50 persen | 0,75 persen | sekitar 1,50 persen |
| 100 persen | 0,75 persen | 0,75 persen |
| Tepat di atas 100 persen | 1,00 persen | sekitar 1,00 persen |
Kolom ketiga bukan angka yang diterbitkan BNI. Ia turunan aritmetika dari skema yang diterbitkan BNI, dan cara memperolehnya sederhana: diskonnya dihitung atas seluruh sisa pokok pinjaman, sedangkan yang kamu parkir hanya sebagian darinya, sehingga nilai per rupiah yang diparkir sama dengan diskon dibagi rasio. Kalau kamu ingin memeriksanya sendiri, ambil satu contoh. Sisa pokok Rp500.000.000, saldo rata-rata harian Rp50.000.000 atau 10 persen, diskon 0,50 persen. Penghematan bunga setahun kira-kira 0,50 persen dikali Rp500.000.000, yaitu Rp2.500.000. Itu Rp2.500.000 yang dihasilkan oleh Rp50.000.000, atau 5 persen setahun, dan itu belum termasuk bunga tabungan yang tetap kamu terima.
Sekarang perhatikan apa yang terjadi kalau kamu menaruh lebih banyak. Dengan saldo Rp250.000.000 atau 50 persen dari sisa pokok, diskonnya masih 0,50 persen, penghematannya masih Rp2.500.000. Kamu memarkir uang lima kali lebih banyak untuk manfaat yang sama persis. Nilai per rupiahnya jatuh dari 5 persen menjadi 1 persen. Menembus ambang berikutnya memang menaikkan diskon menjadi 0,75 persen, tetapi butuh saldo di atas setengah sisa pokok, dan pada rasio 100 persen nilainya tinggal 0,75 persen setahun, kalah dari banyak instrumen simpanan biasa.
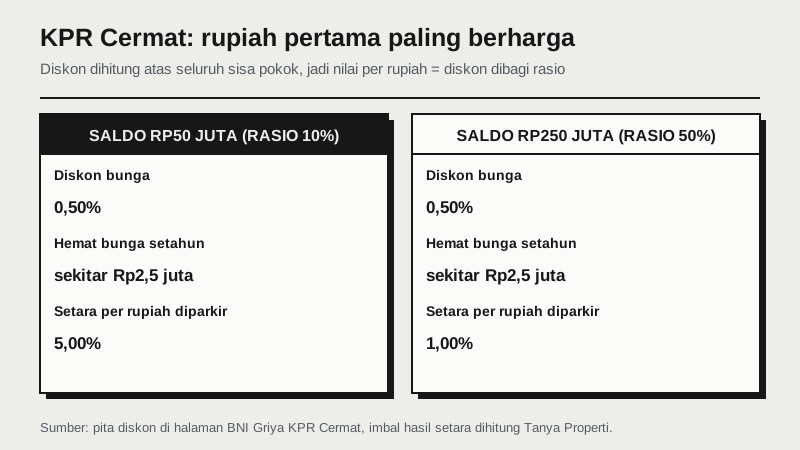
Kesimpulan praktisnya jelas dan bisa langsung kamu pakai: titik paling efisien ada tepat di ambang bawah setiap pita, terutama di 10 persen. Menaruh saldo jauh di atas ambang berarti mengunci uang untuk manfaat yang tidak bertambah. Kalau saldomu terlanjur mendekati separuh sisa pokok, pertimbangkan apakah kelebihannya lebih berguna sebagai pelunasan sebagian, yang langsung memangkas pokok dan bunganya sekaligus.
Tiga syarat yang perlu kamu ingat supaya diskonnya tidak hangus. Rekening yang dihitung harus jenis Taplus, aktif, tanpa saldo diblokir, dan belum mengikuti program sejenis. Diskon tidak berlaku bila kreditmu punya tunggakan angsuran atau sedang dalam kondisi restrukturisasi. Dan saldo bulan ini menentukan diskon bulan berikutnya, bukan bulan berjalan, jadi jangan menaruh dana sehari sebelum tanggal angsuran lalu berharap potongannya langsung muncul. Satu hal lagi: BNI menyatakan fitur ini tidak berlaku untuk KPR subsidi maupun program KPR pemerintah lainnya.
KPR Sejahtera BNI untuk penghasilan rendah
Kalau penghasilanmu masuk kategori masyarakat berpenghasilan rendah, produk yang relevan bukan BNI Griya melainkan KPR Sejahtera BNI. BNI menyalurkan skema Fasilitas Likuiditas Pembiayaan Perumahan yang dananya berasal dari pemerintah lewat Kementerian Perumahan dan Kawasan Permukiman dan dikelola BP Tapera.
Fitur yang diterbitkan BNI untuk produk ini: suku bunga 5 persen flat selama jangka waktu kredit, jangka waktu sampai dengan 20 tahun, asuransi jiwa dan asuransi kerugian gratis, uang muka minimal 1 persen dari harga jual, serta subsidi bantuan uang muka Rp4.000.000 untuk provinsi selain Papua dan Rp10.000.000 untuk keenam provinsi di Papua.
Syaratnya menuntut lebih banyak daripada KPR biasa dalam hal riwayat kepemilikan. Kamu dan pasanganmu belum pernah memiliki rumah dan belum pernah menerima subsidi perumahan pemerintah, bersedia menempati sendiri minimal lima tahun tanpa menjual maupun menyewakannya, memiliki KTP elektronik dengan NIK terdaftar di Dukcapil, memiliki NPWP, serta memiliki SPT kecuali bagi yang penghasilannya di bawah penghasilan tidak kena pajak. Dari sisi pekerjaan, jalurnya dua: pegawai tetap dengan surat keterangan kerja, atau pengusaha, pegawai kontrak, honorer, dan tenaga alih daya dengan masa kerja minimal satu tahun. Pengajuannya tidak dimulai dari kantor cabang, melainkan dari aplikasi SiKasep, tempat kamu mendaftar, memilih lokasi rumah, memilih BNI sebagai banknya, lalu menunggu petugas menghubungi.
Batas penghasilan dan batas harga rumahnya bukan kebijakan BNI melainkan ketentuan pusat, dan tabel yang ditampilkan BNI memang sama dengan yang berlaku sekarang. Batas harga jualnya lima kelompok, mulai Rp166.000.000 untuk Jawa dan Sumatera di luar pengecualian, sampai Rp240.000.000 untuk wilayah Papua. Batas penghasilannya empat zona, mulai Rp8.500.000 untuk yang tidak kawin di Zona 1 sampai Rp14.000.000 untuk yang kawin di Zona 4. Penjelasan lengkap kedua tabel itu beserta nomor peraturannya ada di rumah subsidi, perumahan subsidi, dan batas penghasilan rumah subsidi, sedangkan persyaratan pemohonnya di syarat KPR subsidi.
Membaca angka yang BNI wajib terbitkan
Bagian ini menyelamatkanmu dari kebingungan yang paling umum, yaitu mengapa bunga di brosur, bunga di kalkulator, dan bunga di perjanjian kreditmu bisa berbeda-beda.
Setiap bank umum konvensional wajib mengumumkan Suku Bunga Dasar Kredit di situs webnya dan di setiap kantornya, pada lokasi yang mudah dilihat nasabah. Kewajiban itu diatur Peraturan Otoritas Jasa Keuangan Nomor 13 Tahun 2024. Pasal 6 ayat (4) mewajibkan angkanya disajikan per jenis kredit, dan salah satu jenis yang wajib berdiri sendiri adalah kredit pemilikan rumah atau apartemen. Jadi kamu selalu bisa menemukan angka khusus KPR, bukan hanya angka gabungan.
Pada tabel BNI yang berlaku mulai 15 Oktober 2026 dengan periode data September 2026, Suku Bunga Dasar Kredit untuk segmen KPR dan KPA adalah 8,50 persen, sama dengan tabel sebelumnya yang berlaku mulai 18 Agustus 2026. Angka totalnya tetap, tetapi komponennya bergeser: harga pokok dana naik dari 3,46 menjadi 3,59 persen, sementara overhead dan margin menyesuaikan sehingga totalnya tidak berubah. Yang membuat tabel ini berguna bukan angka totalnya, melainkan uraiannya.
| Komponen | KPR dan KPA | Non KPR dan Non KPA |
|---|---|---|
| Harga pokok dana untuk kredit | 3,59 persen | 3,59 persen |
| Biaya overhead | 3,68 persen | 4,92 persen |
| Margin keuntungan | 1,23 persen | 1,24 persen |
| Suku Bunga Dasar Kredit | 8,50 persen | 9,75 persen |
Penjumlahannya pas pada kedua kolom, dan itu memang uji silang yang layak kamu lakukan sendiri terhadap tabel bank mana pun: kalau ketiga komponen tidak menjumlah menjadi angka dasarnya, ada yang salah baca. Perhatikan juga bahwa harga pokok dananya identik pada kedua segmen, sementara biaya overhead KPR lebih rendah 1,24 poin persentase daripada kredit konsumsi lain. Di situlah letak sebagian besar keuntungan mengagunkan properti.
Sekarang bagian yang menjelaskan mengapa bunga akhirmu berbeda. Pasal 6 ayat (2) POJK tersebut hanya mewajibkan empat komponen itu diumumkan kepada masyarakat. Sementara estimasi premi risiko hanya masuk Laporan Rincian yang disampaikan bank kepada Otoritas Jasa Keuangan, bukan kepada publik. Artinya angka 8,50 persen itu belum memperhitungkan penilaian bank atas risikomu sebagai debitur. Suku bunga yang akhirnya tertulis di perjanjian kreditmu adalah angka dasar ini ditambah premi risiko yang tidak diterbitkan, lalu dikurangi tarif promo masa fixed bila ada, dan dikurangi lagi diskon KPR Cermat bila kamu memenuhinya.
Satu fasilitas lagi yang jarang dipakai orang. Pasal 8 ayat (1) POJK yang sama mewajibkan bank memelihara pengumuman laporan publikasi tersebut di situsnya paling sedikit lima tahun terakhir, dengan masa penyesuaian sampai posisi data Oktober 2029. Kalau arsip itu tersedia, kamu bisa melihat sendiri arah pergerakan angka dasarnya selama beberapa tahun, dan itu jauh lebih informatif daripada satu angka promo. Tarif promo masa fixed BNI beserta skema berjenjangnya sampai lunas sudah dibedah terpisah di simulasi KPR BNI, jadi halaman ini tidak mengulanginya.
Urutan mengajukan tanpa membuang waktu
Urutan ini disusun supaya kamu gugur di langkah murah lebih dulu, bukan setelah berkas beredar dan riwayat kreditmu tercatat diperiksa berkali-kali.
- Tentukan pintu masuknya. Membeli, membangun atau merenovasi, memindahkan KPR dari bank lain, atau mencairkan dana atas properti yang sudah dibeli tunai kurang dari dua tahun. Salah pintu berarti salah tenor dan salah daftar dokumen sejak awal.
- Kunci atap tenormu. Ambil yang paling kecil di antara batas menurut jenis agunan dan batas menurut usiamu. Itulah tenor yang sungguh-sungguh tersedia.
- Hitung angsuran di dua tarif. Tarif masa fixed dan tarif setelahnya. Kalau tarif setelah masa fixed belum kamu ketahui, pakai Suku Bunga Dasar Kredit 8,50 persen sebagai lantai lalu tambahkan margin kehati-hatian, karena premi risiko tidak diterbitkan.
- Uji rasio angsuran terhadap penghasilan bersih memakai angsuran termahal, bukan angsuran promo, lewat kalkulator kelayakan KPR.
- Susun kas di depan. Uang muka, provisi, administrasi, penilaian agunan, asuransi, biaya notaris, dan pajak peralihan hak. Rinciannya di kalkulator biaya beli rumah dan komponen pajaknya di pajak jual beli rumah.
- Siapkan berkas sesuai jalurmu, dan siapkan dokumen jaminan lebih awal karena baris itu yang paling sering tertahan. Untuk properti seken, kejar sertifikat, dokumen bangunan, dan bukti lunas PBB tahun terakhir sejak sebelum menawar.
- Tanyakan kategori penjualmu. Tarif BNI berbeda menurut kategori pengembang tempat properti dibeli, dan kategori itu langsung mengubah kolom tarif yang berlaku untukmu. Tanyakan sebelum menandatangani apa pun.
- Aktifkan KPR Cermat sejak awal bila memungkinkan. Pastikan rekeningnya Taplus, hitung berapa saldo yang perlu kamu jaga untuk menyentuh ambang 10 persen, dan ingat bahwa saldo bulan ini menentukan diskon bulan depan.
- Ajukan lewat satu jalur saja. BNI menyediakan formulir daring untuk BNI Griya dan aplikasi SiKasep untuk KPR Sejahtera. Mengajukan ke banyak bank sekaligus dalam waktu berdekatan tidak mempercepat apa pun dan meninggalkan jejak pada riwayat kreditmu.
- Simpan tanggal setiap angka yang kamu pakai. Tarif, tabel, dan skema promo berubah, dan halaman BNI mencantumkan periode berlakunya. Angka tanpa tanggal tidak bisa dipertanggungjawabkan, termasuk angka di halaman ini.
Kalau kamu sedang membandingkan BNI dengan bank lain, urutan yang sama bisa kamu pakai di KPR BRI, KPR BCA, KPR BTN, dan KPR BSI. Kalau yang kamu incar justru memindahkan KPR yang sedang berjalan, pertimbangan biayanya diuraikan di take over KPR. Dan kalau kamu baru memulai dari nol, mulailah dari KPR adalah.
Pertanyaan umum
Apa saja jenis KPR BNI yang tersedia? +
Ada dua kelompok. BNI Griya adalah fasilitas pembiayaan konsumtif beragunan properti dengan empat pintu masuk, yaitu Pembelian untuk membeli properti baru maupun seken, Pembangunan atau Renovasi, Take Over untuk memindahkan KPR dari bank lain yang sudah berjalan minimal satu tahun, dan Refinancing untuk properti yang dibeli tunai paling lama dua tahun sebelumnya. Di atas keempatnya menempel fitur KPR Cermat yang memberi diskon suku bunga berdasarkan saldo tabungan. Kelompok kedua adalah KPR Sejahtera BNI, penyaluran skema Fasilitas Likuiditas Pembiayaan Perumahan untuk masyarakat berpenghasilan rendah dengan bunga 5 persen flat dan uang muka minimal 1 persen.
Berapa tenor maksimal KPR BNI? +
Bergantung pada agunannya, dan selisihnya tiga kali lipat. Untuk pembelian rumah tinggal, rumah susun, flat, dan apartemen, baik baru maupun seken, tenor maksimalnya 30 tahun. Untuk take over rumah tinggal, pembangunan atau renovasi rumah, serta refinancing, atapnya 25 tahun. Untuk ruko, rukan, dan kavling siap bangun, atapnya hanya 10 tahun. Di atas itu masih ada batas usia: kredit harus lunas sebelum kamu berusia 55 tahun sebagai pegawai atau 65 tahun sebagai wiraswasta dan profesional. Akibatnya tenor 30 tahun hanya terjangkau bila usiamu saat akad paling tinggi 25 tahun sebagai pegawai atau 35 tahun sebagai wiraswasta.
Apa syarat pengajuan KPR BNI Griya? +
Pemohon harus Warga Negara Indonesia berusia minimal 21 tahun saat pengajuan. Untuk pegawai tetap, masa kerja minimal dua tahun bila perusahaannya belum go public dan satu tahun bila sudah go public, sedangkan aparatur sipil negara dan calon aparatur sipil negara di instansi pemerintah, perguruan tinggi, badan usaha milik negara, dan badan usaha milik daerah tidak dikenai batasan masa kerja minimal. Untuk wiraswasta dan profesional, usaha atau profesinya harus sudah berjalan minimal dua tahun. Dokumen dasarnya meliputi KTP suami istri, kartu keluarga, surat nikah, NPWP atau SPT PPh 21, pas foto, dan dokumen jaminan, ditambah rekening gaji tiga bulan serta surat keterangan kerja untuk pegawai, atau rekening koran enam bulan, izin usaha, akta pendirian, dan laporan keuangan dua tahun untuk pengusaha.
Bagaimana cara kerja diskon KPR Cermat dan berapa besarnya? +
BNI menghitung saldo rata-rata harian pada tabungan Taplus-mu, boleh digabung dari maksimal lima rekening termasuk rekening pasangan, orang tua, atau anak yang satu kartu keluarga, lalu membandingkannya dengan sisa pokok pinjaman. Rasio di bawah 10 persen tidak mendapat diskon; rasio 10 sampai 50 persen mendapat 0,50 persen; di atas 50 sampai 100 persen mendapat 0,75 persen; dan di atas 100 persen mendapat 1 persen. Dananya tidak diblokir dan tetap memperoleh bunga tabungan biasa. Karena diskonnya dihitung atas seluruh sisa pokok sementara yang kamu parkir hanya sebagian, nilai per rupiah yang diparkir paling besar tepat di ambang bawah tiap pita: pada rasio 10 persen setara 5 persen per tahun, tetapi pada rasio 50 persen tinggal 1 persen. Saldo bulan ini menentukan diskon bulan berikutnya, dan fitur ini tidak berlaku untuk KPR subsidi.
Berapa suku bunga KPR BNI dan kenapa bisa berbeda dari brosur? +
Suku Bunga Dasar Kredit BNI untuk segmen KPR dan KPA adalah 8,50 persen pada tabel yang berlaku mulai 15 Oktober 2026 dengan periode data September 2026, terdiri atas harga pokok dana 3,59 persen, biaya overhead 3,68 persen, dan margin keuntungan 1,23 persen. Angka itu belum termasuk estimasi premi risiko, karena Peraturan OJK Nomor 13 Tahun 2024 hanya mewajibkan empat komponen tersebut diumumkan kepada masyarakat sedangkan premi risiko masuk laporan rincian yang disampaikan kepada OJK. Bunga di perjanjian kreditmu adalah angka dasar ini ditambah premi risiko yang tidak diterbitkan, dikurangi tarif promo masa fixed bila ada, dan dikurangi diskon KPR Cermat bila kamu memenuhinya. Karena itu bunga brosur, bunga kalkulator, dan bunga akadmu wajar berbeda.
Apa itu KPR Sejahtera BNI dan bagaimana cara mengajukannya? +
KPR Sejahtera BNI adalah penyaluran skema Fasilitas Likuiditas Pembiayaan Perumahan untuk masyarakat berpenghasilan rendah, dengan bunga 5 persen flat sepanjang jangka waktu, uang muka minimal 1 persen dari harga jual, asuransi jiwa dan kerugian gratis, serta subsidi bantuan uang muka Rp4.000.000 untuk provinsi selain Papua dan Rp10.000.000 untuk provinsi di Papua. Syaratnya termasuk belum pernah memiliki rumah dan belum pernah menerima subsidi perumahan pemerintah untuk pemohon maupun pasangan, bersedia menempati sendiri minimal lima tahun tanpa menjual atau menyewakan, memiliki KTP elektronik dengan NIK terdaftar di Dukcapil, memiliki NPWP, dan memiliki SPT kecuali bagi yang di bawah penghasilan tidak kena pajak. Pengajuannya dimulai dari aplikasi SiKasep, bukan dari kantor cabang.
Apakah KPR BNI bisa untuk membeli ruko atau tanah kavling? +
Bisa, tetapi ketentuannya berbeda dari rumah tinggal. BNI Griya menerima jaminan berupa rumah tapak, rumah susun atau apartemen, rumah toko, rumah kantor, dan tanah kavling siap bangun, dengan plafon maksimal Rp20 miliar. Yang berubah adalah tenornya: pembelian ruko atau rukan dan pembelian kavling siap bangun sama-sama dibatasi 10 tahun, sepertiga dari tenor rumah tinggal. Pembangunan atau renovasi ruko dan rukan juga 10 tahun. Konsekuensinya angsuran bulanan untuk nilai pinjaman yang sama menjadi jauh lebih berat, jadi hitunglah anggaranmu di tenor 10 tahun sejak awal alih-alih memakai angka 30 tahun yang tertulis di halaman promosi.
- BNI, halaman produk BNI Griya (bni.co.id) - Dibuka dengan peramban 4 September 2026, judul dokumen terverifikasi BNI Griya | BNI. Verifikasi WAJIB lewat peramban karena domain ini berada di belakang tantangan JavaScript Incapsula: permintaan otomatis biasa membalas HTTP 200 berisi stub 212 byte untuk alamat asli MAUPUN alamat yang sengaja dikarang, sehingga kode status di sini tidak bermakna, dan fetch() Node malah gagal di level koneksi. Halaman memuat definisi BNI Griya sebagai fasilitas pembiayaan konsumtif beragunan properti untuk pembelian, pembangunan atau renovasi, top up, refinancing, atau take over, dengan jaminan rumah tapak, rumah susun atau apartemen, rumah toko, rumah kantor, atau tanah kavling siap bangun; keunggulan berupa tenor sampai 30 tahun, pengajuan lewat formulir daring, dan subsidi suku bunga lewat KPR Cermat; serta lima tautan produk turunan
- BNI, BNI Griya Pembelian: plafon, tenor, syarat, dan dokumen (bni.co.id) - Dibuka dengan peramban 4 September 2026, judul dokumen terverifikasi BNI Griya Pembelian | BNI, seluruh akordion dibuka lebih dulu karena isinya tidak terbaca dalam keadaan tertutup. Memuat plafon kredit maksimal Rp20 miliar; tabel tenor maksimal berupa 30 tahun untuk pembelian rumah tinggal, rumah susun, flat, dan apartemen baru maupun seken, 10 tahun untuk ruko atau rukan, dan 10 tahun untuk kavling siap bangun; syarat usia minimum 21 tahun saat pengajuan serta usia maksimal saat lunas 55 tahun atau sesuai usia pensiun untuk pegawai dan 65 tahun untuk wiraswasta serta profesional; masa kerja minimal dua tahun bagi pegawai perusahaan yang belum go public dan satu tahun bila sudah go public, tanpa batasan masa kerja bagi ASN, CASN, pegawai perguruan tinggi, BUMN, BHMN, BUMD, serta lembaga tinggi dan instansi pemerintah; wiraswasta dan profesional minimal dua tahun; tabel dokumen menurut jenis pemohon; dan catatan dokumen jaminan berupa surat pemesanan rumah untuk properti baru serta sertifikat, izin mendirikan bangunan, dan bukti lunas PBB tahun terakhir untuk properti seken
- BNI, BNI Griya Take Over (bni.co.id) - Dibuka dengan peramban 4 September 2026, judul dokumen terverifikasi BNI Griya Take Over | BNI. Memuat syarat bahwa KPR di bank lain sudah berjalan minimal satu tahun sebelum dapat dipindahkan, plafon maksimal Rp20 miliar, tenor maksimal 25 tahun untuk rumah tinggal tapak maupun rumah susun dan 10 tahun untuk ruko atau rukan, penyebutan fitur Take Over Plus, serta dua syarat tambahan berupa kredit telah berjalan minimal satu tahun dengan kolektibilitas lancar dan bukti kepemilikan sudah berbentuk sertifikat serta memiliki izin mendirikan bangunan
- BNI, BNI Griya Pembangunan/Renovasi (bni.co.id) - Dibuka dengan peramban 4 September 2026, judul dokumen terverifikasi BNI Griya Pembangunan/Renovasi | BNI. Memuat plafon maksimal Rp20 miliar dan tabel tenor maksimal berupa 25 tahun untuk pembangunan atau renovasi rumah dan 10 tahun untuk pembangunan atau renovasi ruko dan rukan, dengan syarat pemohon dan daftar dokumen yang sama dengan BNI Griya Pembelian
- BNI, BNI Griya Refinancing (bni.co.id) - Dibuka dengan peramban 4 September 2026, judul dokumen terverifikasi BNI Griya Refinancing | BNI. Memuat batasan penting yang mudah terlewat, yaitu produk ini ditujukan untuk pembiayaan properti debitur yang dibeli paling lama dua tahun melalui transaksi tunai, dengan plafon maksimal Rp20 miliar dan tenor sampai dengan 25 tahun
- BNI, BNI Griya KPR Cermat: skema diskon suku bunga (bni.co.id) - Dibuka dengan peramban 4 September 2026, judul dokumen terverifikasi BNI Griya KPR Cermat | BNI. Periode program 1 Januari sampai 31 Desember 2026. Skema diskon menurut persentase saldo rata-rata harian terhadap sisa pokok pinjaman BNI Griya: kurang dari 10 persen tidak mendapat diskon, 10 sampai 50 persen mendapat 0,50 persen per tahun, di atas 50 sampai 100 persen mendapat 0,75 persen, dan di atas 100 persen mendapat 1,00 persen. Saldo dapat dihitung dari maksimal lima rekening Taplus termasuk milik pasangan, orang tua, atau anak dalam satu kartu keluarga; 100 persen saldo diperhitungkan; dana tidak diblokir dan tetap memperoleh bunga tabungan reguler; saldo bulan berjalan diperhitungkan untuk diskon bulan berikutnya; diskon batal bila ada tunggakan angsuran atau restrukturisasi; dan fitur ini tidak berlaku untuk KPR subsidi maupun program KPR pemerintah lainnya. Kolom imbal hasil setara pada tabel artikel BUKAN terbitan BNI melainkan turunan aritmetika dari skema ini, dihitung sebagai diskon dibagi rasio saldo
- BNI, KPR Sejahtera BNI untuk MBR dengan skema FLPP (bni.co.id) - Dibuka dengan peramban 4 September 2026, judul dokumen terverifikasi KPR Sejahtera BNI | BNI, akordion dibuka lebih dulu. Memuat suku bunga 5 persen flat selama jangka waktu, jangka waktu sampai dengan 20 tahun, asuransi jiwa dan kerugian gratis, uang muka minimal 1 persen dari harga jual, serta subsidi bantuan uang muka Rp4.000.000 untuk provinsi selain Papua dan Rp10.000.000 untuk keenam provinsi di Papua. Syarat mencakup belum pernah memiliki rumah dan belum pernah menerima subsidi perumahan pemerintah bagi pemohon dan pasangan, bersedia menempati sendiri minimal lima tahun tanpa dijual atau disewakan, KTP elektronik dengan NIK terdaftar di Dukcapil, NPWP, dan SPT kecuali bagi yang di bawah PTKP. Pengajuan lewat aplikasi SiKasep. Tabel batas harga jual memuat lima kelompok, yaitu Rp166.000.000, Rp173.000.000, Rp182.000.000, Rp185.000.000, dan Rp240.000.000, dan tabel batas penghasilan memuat empat zona dari Rp8.500.000 sampai Rp14.000.000. Dua catatan pemeriksaan: halaman ini menulis jangka waktu sampai 20 tahun sedangkan keputusan menteri yang berlaku memasang atap 40 tahun, dan satu butir syaratnya masih menyebut Kementerian PUPR sedangkan paragraf pembukanya sudah menyebut Kementerian PKP
- BNI, Suku Bunga Dasar Kredit Rupiah (bni.co.id) - Dibuka dengan peramban (Playwright) 19 Oktober 2026, judul dokumen terverifikasi Suku Bunga Dasar Kredit BNI | BNI. Tabel berlaku mulai 15 Oktober 2026 dengan periode data September 2026. Segmen KPR dan KPA: harga pokok dana untuk kredit 3,59 persen, biaya overhead 3,68 persen, margin keuntungan 1,23 persen, Suku Bunga Dasar Kredit 8,50 persen. Segmen Non KPR dan Non KPA: 3,59 persen, 4,92 persen, 1,24 persen, dan 9,75 persen. Tabel sebelumnya (berlaku mulai 18 Agustus 2026, periode data Juli 2026, dibaca 4 September 2026) juga 8,50 persen untuk KPR/KPA dengan komponen 3,46, 3,61, dan 1,43 persen. Kedua kolom lolos uji silang penjumlahan. Keterangan pada halaman menyatakan tabel merujuk POJK Nomor 13 Tahun 2024 dan bahwa SBDK belum memperhitungkan estimasi premi risiko yang besarnya bergantung pada penilaian bank terhadap tiap debitur
- POJK Nomor 13 Tahun 2024 tentang Transparansi dan Publikasi Suku Bunga Dasar Kredit bagi Bank Umum Konvensional (peraturan.bpk.go.id) - Diakses 4 September 2026, judul halaman diverifikasi karena basis data ini mengabaikan slug pada alamatnya dan hanya ID yang menentukan. Status Berlaku, ditetapkan 30 Juli 2024, diundangkan dan berlaku 12 Agustus 2024, sumber situs web Otoritas Jasa Keuangan, dan blok Status Peraturan mencatat bahwa peraturan ini mengubah sebagian POJK Nomor 37/POJK.03/2019. Naskah diunduh dan dibaca: Pasal 6 ayat (2) menetapkan Laporan Publikasi SBDK hanya dirinci menjadi harga pokok dana untuk kredit, biaya overhead, margin keuntungan, dan SBDK; ayat (3) menambahkan estimasi premi risiko, SBK, dan rata-rata tertimbang SBK realisasi hanya pada Laporan Rincian yang disampaikan kepada OJK; ayat (4) huruf f mewajibkan penyajian tersendiri untuk kredit kepemilikan rumah atau apartemen; Pasal 7 ayat (1) mewajibkan pengumuman di situs web dan setiap kantor pada lokasi yang mudah dilihat nasabah, ayat (2) di kanal digital, ayat (3) diperbarui setiap ada perubahan, ayat (4) laporan rincian bulanan ke OJK; Pasal 8 ayat (1) mewajibkan pemeliharaan pengumuman di situs paling sedikit lima tahun terakhir, dengan ayat (2) memberi masa pemenuhan bertahap sampai posisi data Oktober 2029
- Kepmen PKP Nomor 1722/KPTS/M/2026 tentang Kriteria Rumah Umum Tapak Dalam Fasilitasi Pemerintah Pusat (JDIH Kementerian PKP) - Diakses 4 September 2026, status Berlaku, ditetapkan 6 Agustus 2026. Naskah PDF-nya diunduh dan dibaca dengan pdftotext mode -table. Dipakai di halaman ini untuk dua pembanding terhadap terbitan BNI. Pertama, Diktum KEDUA huruf d menetapkan jangka waktu kredit atau pembiayaan pemilikan rumah umum tapak paling lama 40 tahun, sedangkan halaman KPR Sejahtera BNI menulis sampai dengan 20 tahun; bank boleh memasang tenor lebih pendek dari atap aturan sehingga ini bukan otomatis kesalahan. Kedua, Lampiran huruf A memuat lima kelompok harga jual paling banyak sebesar Rp166.000.000, Rp173.000.000, Rp182.000.000, Rp185.000.000, dan Rp240.000.000, dan kelimanya cocok dengan tabel di halaman BNI. Lampiran huruf B menetapkan subsidi bantuan uang muka Rp10.000.000 untuk provinsi di Papua dan Rp4.000.000 untuk daerah lain, juga cocok
- BP Tapera, Pengajuan Pembiayaan KPR FLPP - Diakses 4 September 2026, kanal resmi pengelola dana FLPP yang disebut halaman KPR Sejahtera BNI sebagai rujukan program. Memuat tabel batas penghasilan empat zona serta ketentuan produk berupa suku bunga tetap, uang muka ringan, dan bebas pajak pertambahan nilai. Uji soft-404 pada domain ini membalas HTTP 404 untuk alamat yang sengaja dikarang, jadi status 200 di sana bermakna, berbeda dengan bni.co.id
Cara kami memilih sumber, memeriksa angka, dan menerima koreksi dijelaskan di kebijakan editorial.