
KPR 100 juta cicilan berapa? Tabel angsuran dan cara menghematnya
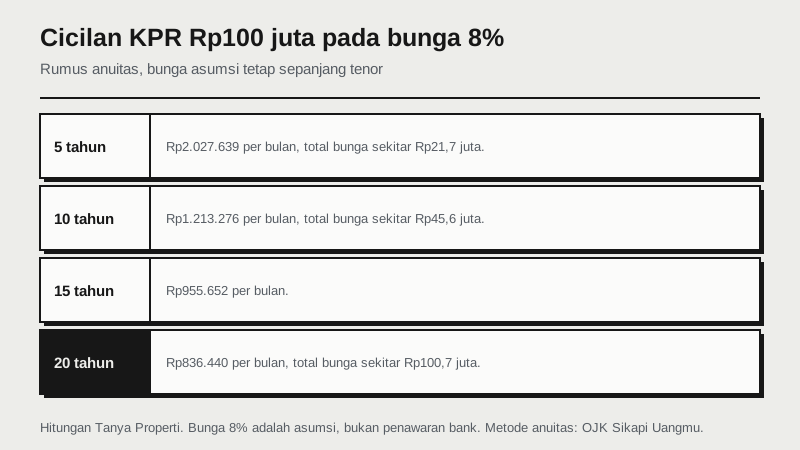
Jawaban singkatKPR 100 juta cicilan berapa? Untuk pinjaman Rp100 juta dengan tenor 10 tahun, cicilannya kira-kira Rp1.110.205 per bulan pada bunga 6 persen, Rp1.213.276 pada 8 persen, Rp1.321.507 pada 10 persen, dan Rp1.434.709 pada 12 persen. Untuk tenor 20 tahun, kisarannya Rp716.431 sampai Rp1.101.086. Angka itu hitungan Tanya Properti dengan rumus anuitas, metode yang menurut OJK lazim dipakai KPR, dan bunga asumsi yang tetap sepanjang tenor. Kalau kamu memenuhi syarat rumah subsidi, KPR FLPP berbunga 5 persen per tahun sepanjang tenor bisa membuat cicilannya jauh lebih ringan, jadi bandingkan dulu sebelum mengambil KPR komersial.
Tabel cicilan KPR 100 juta
KPR 100 juta cicilan berapa per bulan ditentukan oleh bunga dan tenor. OJK lewat Sikapi Uangmu menjelaskan bahwa ada metode flat, efektif, dan anuitas, dan dalam praktiknya KPR memakai suku bunga efektif atau anuitas [1]. Tabel berikut memakai rumus anuitas, yaitu angsuran tetap tiap bulan dengan porsi bunga yang besar di awal dan mengecil di akhir [2].
| Bunga per tahun (asumsi) | 5 tahun | 10 tahun | 15 tahun | 20 tahun | 25 tahun | 30 tahun |
|---|---|---|---|---|---|---|
| 6% | Rp1.933.280 | Rp1.110.205 | Rp843.857 | Rp716.431 | Rp644.301 | Rp599.551 |
| 8% | Rp2.027.639 | Rp1.213.276 | Rp955.652 | Rp836.440 | Rp771.816 | Rp733.765 |
| 10% | Rp2.124.704 | Rp1.321.507 | Rp1.074.605 | Rp965.022 | Rp908.701 | Rp877.572 |
| 12% | Rp2.224.445 | Rp1.434.709 | Rp1.200.168 | Rp1.101.086 | Rp1.053.224 | Rp1.028.613 |
Karena rumusnya linier terhadap pokok, tabel ini juga bisa dipakai untuk plafon lain. Pinjaman Rp150 juta, misalnya, cicilannya 1,5 kali angka di tabel pada bunga dan tenor yang sama. Contoh untuk plafon yang lebih besar ada di KPR 200 juta dan KPR 500 juta. Untuk kombinasi lain, pakai simulasi KPR.
Bandingkan dulu dengan KPR FLPP
Plafon Rp100 juta berada di bawah batas harga rumah subsidi di semua wilayah. Lampiran Kepmen PKP Nomor 1722/KPTS/M/2026 menetapkan harga jual paling banyak Rp166.000.000 untuk Jawa di luar Jabodetabek dan sebagian besar Sumatera, sampai Rp240.000.000 untuk Papua [3]. Kalau kamu memenuhi syarat penerima, KPR FLPP memberi bunga 5 persen per tahun sepanjang tenor dengan jangka waktu paling lama 40 tahun [3], dan menurut BP Tapera pembeliannya bebas PPN [4].
| Pinjaman Rp100 juta, rumus anuitas | Tenor 10 tahun | Tenor 20 tahun |
|---|---|---|
| FLPP 5% per tahun | Rp1.060.655 | Rp659.956 |
| Komersial 8% (asumsi) | Rp1.213.276 | Rp836.440 |
| Komersial 10% (asumsi) | Rp1.321.507 | Rp965.022 |
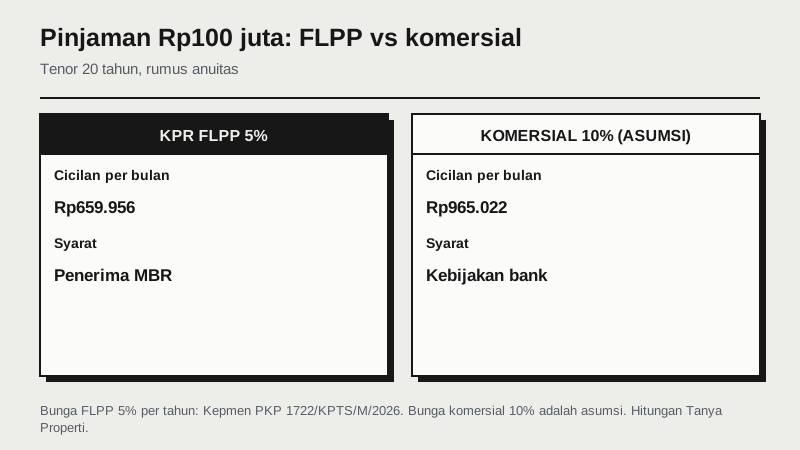
Perlu diingat, BP Tapera menyebut bunga FLPP "5% flat" di halaman produknya [4], sementara keputusan menteri menulis 5 persen per tahun sepanjang tenor [3]. Angka FLPP di tabel memakai rumus anuitas agar bisa dibandingkan apel dengan apel; jadwal angsuran resminya tetap harus diminta dari bank penyalur. Syarat lengkapnya, termasuk batas penghasilan dan larangan memiliki rumah, ada di syarat KPR FLPP, dan tabel angsuran per batas harga ada di cicilan rumah subsidi.
Kapan KPR komersial tetap masuk akal
FLPP bukan jawaban untuk semua orang. Program ini punya syarat penerima yang ketat, kriteria unit yang terbatas pada rumah umum yang memenuhi ketentuan pemerintah, dan kewajiban setelah akad, termasuk larangan menyewakan atau mengalihkan rumah dalam jangka waktu tertentu. Rincian kewajiban itu, beserta dasar hukumnya, dirangkum di rumah subsidi, dan sebaiknya dibaca utuh sebelum memutuskan, karena pelanggarannya bisa berujung pada kewajiban mengembalikan kemudahan yang sudah diterima. Kalau rencanamu adalah membeli rumah bekas di lokasi tertentu, membeli rumah yang ukurannya di luar kriteria, atau menyewakan rumah dalam beberapa tahun, KPR komersial bisa lebih sesuai walaupun bunganya lebih tinggi.
Dalam situasi itu, kendali ada di tiga hal yang bisa kamu atur: tenor, uang muka, dan pembayaran pokok tambahan. Ketiganya dibahas di bagian berikut, dan pada plafon Rp100 juta, ketiganya punya efek yang terasa. Bandingkan juga penawaran beberapa bank sekaligus, karena selisih bunga yang tampak kecil di brosur tetap bernilai jutaan rupiah sepanjang tenor.
Kalau kamu tidak memenuhi syarat, misalnya penghasilan di atas batas atau rumah yang diincar adalah rumah bekas di luar program, KPR komersial tetap jadi pilihan. Perbedaan dua jalur ini dirangkum di rumah subsidi vs komersial.
Tenor pendek lebih masuk akal di plafon kecil
Pada plafon besar, tenor panjang sering terpaksa dipilih agar cicilan terjangkau. Pada plafon Rp100 juta, ruang untuk memilih tenor pendek jauh lebih lebar, dan penghematannya nyata. Dengan bunga asumsi 8 persen, total bunga yang dibayar adalah:
| Tenor | Cicilan per bulan (8%) | Total bunga |
|---|---|---|
| 5 tahun | Rp2.027.639 | Rp21.658.366 |
| 7 tahun | Rp1.558.621 | Rp30.924.201 |
| 10 tahun | Rp1.213.276 | Rp45.593.113 |
| 20 tahun | Rp836.440 | Rp100.745.617 |
Memilih 10 tahun alih-alih 20 tahun menaikkan cicilan sekitar Rp377 ribu per bulan, tetapi menghemat total bunga sekitar Rp55,2 juta. Pada tenor 20 tahun dengan bunga 8 persen, total bunga sudah sedikit melebihi pokok pinjaman. Kalau anggaranmu sanggup, tenor pendek hampir selalu lebih efisien.
Efek cicilan tambahan setiap bulan
Cara lain mendapatkan manfaat tenor pendek tanpa terikat cicilan tinggi adalah membayar lebih dari cicilan wajib, kalau bank mengizinkan pembayaran pokok tambahan. Pada anuitas, bunga dihitung dari sisa pokok [2], jadi setiap rupiah tambahan untuk pokok mengurangi bunga bulan-bulan berikutnya.
Contoh ilustrasi: pinjaman Rp100.000.000, tenor 20 tahun, bunga asumsi 8 persen, cicilan wajib Rp836.440. Kalau setiap bulan kamu menambah Rp500.000 untuk pokok, pinjamannya lunas dalam sekitar 104 bulan, kurang dari 9 tahun, dan total bunganya sekitar Rp38.948.226. Tanpa tambahan, total bunganya sekitar Rp100.745.617.
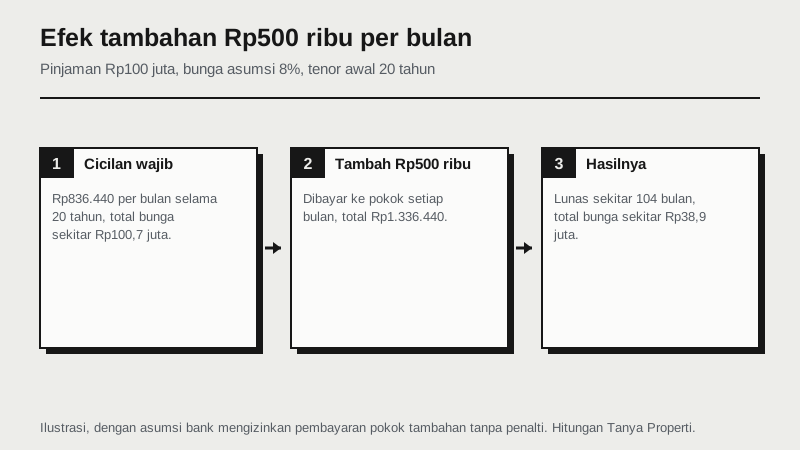
Sebelum menjalankan strategi ini, tanyakan ke bank: apakah pembayaran pokok tambahan diperbolehkan, apakah ada minimal nominal, dan apakah dikenai penalti, terutama selama masa bunga tetap. Aturan umumnya dibahas di pelunasan KPR dipercepat.
Tahun pertama: berapa yang benar-benar mengurangi utang
Perbedaan tenor juga terlihat jelas dari isi cicilan di tahun pertama. Pada rumus anuitas, bunga dihitung dari sisa pokok [2], sehingga tenor panjang membuat porsi pokok di awal sangat kecil. Contoh untuk pinjaman Rp100.000.000 dengan bunga asumsi 8 persen:
| Tenor | Bunga dibayar tahun pertama | Pokok lunas tahun pertama | Sisa pokok setelah 5 tahun |
|---|---|---|---|
| 10 tahun | Rp7.754.066 | Rp6.805.245 | Rp59.836.869 |
| 20 tahun | Rp7.923.615 | Rp2.113.666 | Rp87.525.584 |
Bunga di tahun pertama hampir sama untuk kedua tenor, karena sama-sama dihitung dari pokok yang masih hampir utuh. Bedanya ada di pokok: tenor 10 tahun melunasi sekitar Rp6,8 juta di tahun pertama, sedangkan tenor 20 tahun hanya sekitar Rp2,1 juta. Setelah lima tahun, sisa utang tenor 20 tahun masih sekitar Rp87,5 juta, hampir Rp28 juta lebih besar dari tenor 10 tahun.
Angka sisa pokok ini penting kalau ada kemungkinan rumah dijual, KPR dipindahkan ke bank lain, atau kamu ingin melunasi dari dana warisan atau bonus. Semakin kecil sisa pokok, semakin sedikit yang harus disiapkan. Kalau berencana memindahkan KPR, pelajari dulu take over KPR.
Kesalahan umum saat mengambil KPR kecil
- Langsung memilih tenor terpanjang. Pada plafon Rp100 juta, cicilan tenor 10 tahun sering masih terjangkau, dan total bunganya kurang dari separuh tenor 20 tahun.
- Tidak mengecek kelayakan FLPP. Banyak pembeli rumah murah sebenarnya memenuhi syarat program subsidi, tetapi langsung mengambil KPR komersial karena ditawarkan lebih dulu.
- Hanya melihat bunga promo. Bunga setelah masa fixed yang menentukan sebagian besar total bunga. Minta angka bunga floating yang berlaku untuk produk itu.
- Mengabaikan biaya di luar cicilan. Provisi, administrasi, penilaian, akta, asuransi, dan pajak bisa terasa besar dibanding uang muka yang kecil.
- Tidak menanyakan aturan pelunasan. Kalau berencana membayar lebih cepat, penalti dan minimal pelunasan menentukan apakah strategi itu menguntungkan.
- Tidak memeriksa legalitas rumah bekas. Rumah murah sering berupa rumah bekas atau tanah dengan riwayat panjang. Periksa sertifikat lewat cek sertifikat tanah online sebelum membayar tanda jadi.
Rumah seharga berapa dan biaya awalnya
KPR Rp100 juta adalah pokok pinjaman. Dengan uang muka 10 persen, harga rumahnya sekitar Rp111,1 juta; dengan uang muka 20 persen, Rp125 juta; dengan uang muka 30 persen, sekitar Rp142,9 juta. Batas uang muka minimal mengikuti ketentuan LTV Bank Indonesia, dan bank boleh meminta lebih tinggi, lihat DP rumah berapa persen.
Biaya awal pada harga ini relatif kecil, tetapi tetap perlu disiapkan. BPHTB, misalnya, bertarif paling tinggi 5 persen dari nilai perolehan dikurangi NPOPTKP, yang untuk perolehan hak pertama paling sedikit Rp80.000.000 menurut UU Nomor 1 Tahun 2022 [5]. Untuk rumah Rp125 juta di daerah dengan NPOPTKP Rp80 juta, BPHTB-nya sekitar Rp2.250.000. Di daerah yang NPOPTKP-nya lebih tinggi dari harga rumah, BPHTB bisa nol. Selain itu ada provisi, administrasi, penilaian, akta, dan asuransi, yang dirinci di biaya provisi dan admin KPR dan BPHTB adalah.
Pada kisaran harga ini, banyak pilihan adalah rumah bekas. Pastikan sertifikat dan riwayat bangunannya diperiksa, lihat KPR rumah second.
Langkah sebelum mengajukan
- Cek kelayakan FLPP lebih dulu. Kalau memenuhi syarat, cicilannya hampir pasti lebih ringan dari KPR komersial.
- Pilih tenor terpendek yang aman untuk anggaranmu, setelah dihitung dengan bunga floating.
- Kumpulkan penawaran tertulis dari beberapa bank, termasuk aturan pembayaran pokok tambahan.
- Siapkan dokumen dan rapikan riwayat kredit. Lihat syarat KPR rumah dan syarat lolos BI checking KPR.
- Baca surat persetujuan kredit sebelum akad, lihat SP3K KPR.
Pada plafon Rp100 juta, keputusan terbaik sering bukan mencari bunga termurah semata, melainkan memilih jalur yang tepat (subsidi atau komersial) dan tenor yang tidak lebih panjang dari yang dibutuhkan.
Simpan juga semua dokumen penawaran, simulasi, dan surat persetujuan dalam satu map. Kalau di kemudian hari ada perbedaan antara cicilan yang ditagih dan yang dijanjikan, dokumen tertulis itulah dasar untuk meminta penjelasan ke bank. Pengertian dasar KPR untuk pemula ada di KPR adalah.
Pertanyaan umum
KPR 100 juta cicilan berapa per bulan? +
Untuk tenor 10 tahun dengan rumus anuitas, sekitar Rp1.110.205 pada bunga 6 persen, Rp1.213.276 pada 8 persen, Rp1.321.507 pada 10 persen, dan Rp1.434.709 pada 12 persen. Bunga itu asumsi; angka yang mengikat ada di penawaran tertulis bank.
KPR 100 juta 20 tahun cicilan berapa? +
Sekitar Rp716.431 pada bunga 6 persen, Rp836.440 pada 8 persen, Rp965.022 pada 10 persen, dan Rp1.101.086 pada 12 persen per bulan.
KPR 100 juta 5 tahun cicilan berapa? +
Sekitar Rp1.933.280 pada bunga 6 persen, Rp2.027.639 pada 8 persen, Rp2.124.704 pada 10 persen, dan Rp2.224.445 pada 12 persen per bulan.
Berapa cicilan KPR FLPP untuk pinjaman 100 juta? +
Dengan bunga 5 persen per tahun sepanjang tenor sesuai Kepmen PKP 1722/KPTS/M/2026 [3] dan rumus anuitas, sekitar Rp1.060.655 per bulan untuk tenor 10 tahun dan Rp659.956 untuk 20 tahun. Minta jadwal angsuran resmi dari bank penyalur.
Lebih baik tenor pendek atau panjang untuk KPR 100 juta? +
Kalau anggaran sanggup, tenor pendek lebih hemat. Pada bunga asumsi 8 persen, tenor 10 tahun menghemat total bunga sekitar Rp55,2 juta dibanding 20 tahun, dengan cicilan lebih tinggi sekitar Rp377 ribu per bulan.
Apakah membayar cicilan lebih dari tagihan bisa menghemat bunga? +
Bisa, kalau bank mengizinkan pembayaran pokok tambahan. Dalam contoh pinjaman Rp100 juta bunga asumsi 8 persen, tambahan Rp500 ribu per bulan membuat pinjaman lunas sekitar 104 bulan dengan total bunga sekitar Rp38,9 juta. Tanyakan penalti dan minimal nominalnya ke bank.
KPR 100 juta untuk rumah harga berapa? +
Dengan uang muka 10 persen sekitar Rp111,1 juta, dengan uang muka 20 persen Rp125 juta, dan dengan uang muka 30 persen sekitar Rp142,9 juta.
Metode apa yang dipakai bank untuk menghitung cicilan KPR? +
OJK menyebut ada metode flat, efektif, dan anuitas, dan dalam praktiknya KPR memakai suku bunga efektif atau anuitas [1].
- OJK - Sikapi Uangmu: Kredit Pemilikan Rumah - Diverifikasi 12 September 2026. Menyebut tiga metode perhitungan bunga KPR (flat, efektif, anuitas) dan menyatakan dalam praktiknya metode yang dipakai adalah suku bunga efektif atau anuitas
- OJK - Sikapi Uangmu: Mengenal Jenis-jenis Suku Bunga Bank - Diverifikasi 12 September 2026. Definisi bunga flat, efektif (dihitung dari sisa pokok), anuitas, serta bunga tetap dan mengambang
- Kepmen PKP Nomor 1722/KPTS/M/2026 tentang Kriteria Rumah Umum Tapak Dalam Fasilitasi Pemerintah Pusat (JDIH Kementerian PKP) - Diakses 7 Oktober 2026, status Berlaku, ditetapkan 6 Agustus 2026. Diktum KEDUA: jangka waktu kredit paling lama 40 tahun dan suku bunga 5% per tahun sepanjang tenor. Lampiran huruf A: harga jual paling banyak Rp166 juta sampai Rp240 juta (data diverifikasi 7 Oktober 2026)
- BP Tapera - KPR FLPP - Diperiksa 12 November 2026: suku bunga 5% flat untuk rumah tapak selama jangka waktu kredit, tenor maksimal 40 tahun, uang muka mulai 1%, bebas PPN (data diverifikasi 12 November 2026)
- UU Nomor 1 Tahun 2022 tentang HKPD (naskah lengkap, JDIH BPK) - Pasal 46 dan 47: NPOPTKP paling sedikit Rp80 juta untuk perolehan hak pertama, tarif BPHTB paling tinggi 5% (data diverifikasi 3 Oktober 2026)
Cara kami memilih sumber, memeriksa angka, dan menerima koreksi dijelaskan di kebijakan editorial.