
Cicilan rumah subsidi: tabel angsuran per harga dan tenor
Jawaban singkatCicilan rumah subsidi lewat KPR FLPP untuk rumah seharga Rp166.000.000, yaitu batas harga tertinggi untuk Jawa di luar Jabodetabek dan sebagian besar Sumatera, kira-kira Rp1.084.571 per bulan untuk tenor 20 tahun dan Rp792.442 per bulan untuk tenor 40 tahun, kalau uang mukanya 1 persen dan angsurannya dihitung dengan rumus anuitas bunga 5 persen per tahun. Angka itu hitungan Tanya Properti dari parameter resmi, yaitu bunga 5 persen dan tenor paling lama 40 tahun menurut Kepmen PKP 1722/KPTS/M/2026 serta uang muka mulai 1 persen menurut BP Tapera, bukan angka yang diterbitkan bank. Angsuran yang kamu bayar ditentukan jadwal angsuran tertulis dari bank penyalur, jadi pakai tabel di halaman ini untuk memperkirakan kemampuan bayar, lalu cocokkan dengan dokumen bank sebelum akad.
Parameter resmi yang menentukan cicilan
Cicilan bulanan KPR mana pun ditentukan empat angka: harga rumah, uang muka, suku bunga, dan tenor. Untuk rumah subsidi, keempatnya punya patokan resmi, sehingga perkiraan cicilannya bisa dihitung jauh lebih pasti dibanding KPR komersial yang bunganya ditetapkan tiap bank sendiri.
Patokan pertama adalah bunga dan tenor. Keputusan Menteri PKP Nomor 1722/KPTS/M/2026 tentang Kriteria Rumah Umum Tapak Dalam Fasilitasi Pemerintah Pusat menetapkan jangka waktu kredit paling lama 40 tahun dan suku bunga FLPP sebesar 5 persen per tahun sepanjang tenor [2]. BP Tapera, pengelola FLPP, mencantumkan hal yang sejalan di halaman produknya: suku bunga 5 persen flat untuk rumah tapak selama jangka waktu kredit, sudah termasuk premi asuransi jiwa, kebakaran, dan kredit, tenor cicilan maksimal 40 tahun, dan uang muka mulai dari 1 persen dari harga rumah [1].
Patokan kedua adalah harga. Lampiran huruf A keputusan menteri yang sama memuat harga jual paling banyak per wilayah [2]. Karena harga itu batas atas, angka cicilan yang dihitung dari batas harga adalah cicilan tertinggi yang mungkin untuk wilayah tersebut. Rumah subsidi yang dijual di bawah batas akan punya cicilan lebih kecil.
| Wilayah (Lampiran A Kepmen PKP 1722/KPTS/M/2026) | Harga jual paling banyak |
|---|---|
| Jawa (kecuali Jabodetabek) dan Sumatera (kecuali Kepulauan Riau, Bangka Belitung, Kepulauan Mentawai) | Rp166.000.000 |
| Sulawesi, Bangka Belitung, Kepulauan Mentawai, Kepulauan Riau (kecuali Kepulauan Anambas) | Rp173.000.000 |
| Kalimantan (kecuali Kabupaten Murung Raya dan Mahakam Ulu) | Rp182.000.000 |
| Maluku, Maluku Utara, Bali dan Nusa Tenggara, Jabodetabek, Kepulauan Anambas, Murung Raya, Mahakam Ulu | Rp185.000.000 |
| Papua, Papua Barat, Papua Tengah, Papua Pegunungan, Papua Barat Daya, Papua Selatan | Rp240.000.000 |
Pembelian lewat KPR FLPP juga bebas PPN [1], jadi harga di tabel tidak perlu ditambah pajak pertambahan nilai sebelum dihitung. Penjelasan lengkap skemanya ada di KPR FLPP adalah, dan aturan PPN-nya di PPN rumah subsidi.
Tabel angsuran per batas harga dan tenor
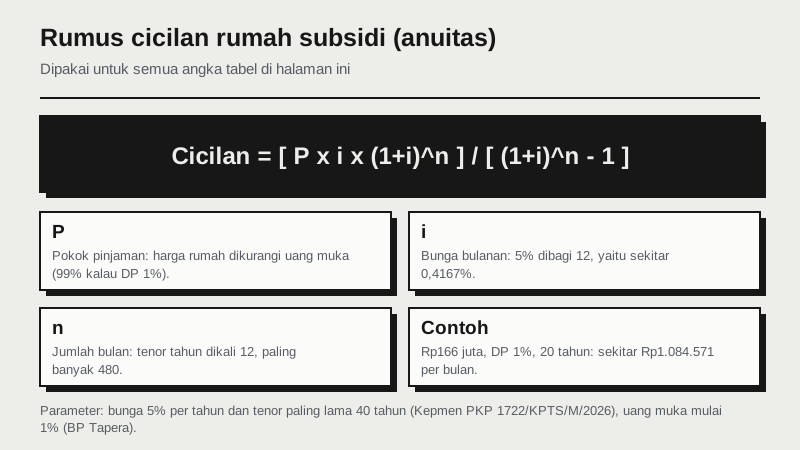
Tabel berikut adalah hitungan Tanya Properti dengan asumsi yang sama untuk semua baris: uang muka 1 persen, sehingga pokok pinjaman 99 persen dari harga, bunga 5 persen per tahun, dan rumus anuitas, yaitu angsuran tetap tiap bulan dengan porsi bunga yang menurun seiring sisa pokok. Rumus anuitas dipilih karena OJK menyebut metode yang dalam praktiknya dipakai KPR adalah suku bunga efektif atau anuitas [3]. Cara menghitungnya sendiri dijelaskan langkah demi langkah di cara menghitung angsuran KPR manual.
| Harga rumah | Pokok pinjaman | 10 tahun | 15 tahun | 20 tahun | 30 tahun | 40 tahun |
|---|---|---|---|---|---|---|
| Rp166.000.000 | Rp164.340.000 | Rp1.743.081 | Rp1.299.590 | Rp1.084.571 | Rp882.213 | Rp792.442 |
| Rp173.000.000 | Rp171.270.000 | Rp1.816.584 | Rp1.354.392 | Rp1.130.306 | Rp919.414 | Rp825.858 |
| Rp182.000.000 | Rp180.180.000 | Rp1.911.088 | Rp1.424.852 | Rp1.189.108 | Rp967.245 | Rp868.822 |
| Rp185.000.000 | Rp183.150.000 | Rp1.942.590 | Rp1.448.339 | Rp1.208.709 | Rp983.189 | Rp883.143 |
| Rp240.000.000 | Rp237.600.000 | Rp2.520.117 | Rp1.878.926 | Rp1.568.055 | Rp1.275.488 | Rp1.145.699 |
Cara memakai tabel ini sederhana. Cari baris yang sesuai batas harga wilayahmu, lalu pilih kolom tenor yang kamu pertimbangkan. Kalau harga unit yang ditawarkan pengembang lebih rendah dari batas, cicilanmu turun kira-kira sebanding. Rumah Rp150.000.000, misalnya, cicilannya sekitar 90 persen dari baris Rp166.000.000 pada tenor yang sama.
Kalau kamu ingin mencoba kombinasi lain, misalnya harga di bawah batas atau uang muka lebih besar, pakai simulasi KPR di situs ini dengan bunga 5 persen. Hasilnya akan sama dengan tabel untuk asumsi yang sama.
Anuitas atau flat: kenapa angkanya bisa berbeda
Di sinilah banyak calon pembeli bingung. BP Tapera memakai istilah "5% flat" di halaman produknya [1], sementara keputusan menteri menulis "5% per tahun sepanjang tenor" [2]. Dua kalimat itu tidak otomatis berarti rumus yang sama.
Menurut penjelasan OJK, bunga flat dihitung dari pokok pinjaman awal sepanjang masa kredit, sedangkan bunga efektif dan anuitas dihitung dari sisa pokok [4]. Kalau rumus flat murni dipakai dengan bunga 5 persen, angsurannya lebih tinggi dibanding anuitas, karena bunga terus dihitung dari pokok awal walaupun pokoknya sudah berkurang.
| Rumah Rp166.000.000, uang muka 1% | Rumus anuitas 5% | Rumus flat murni 5% |
|---|---|---|
| Cicilan tenor 10 tahun | Rp1.743.081 | Rp2.054.250 |
| Cicilan tenor 20 tahun | Rp1.084.571 | Rp1.369.500 |
| Cicilan tenor 40 tahun | Rp792.442 | Rp1.027.125 |
| Total bayar tenor 20 tahun | Rp260.297.103 | Rp328.680.000 |
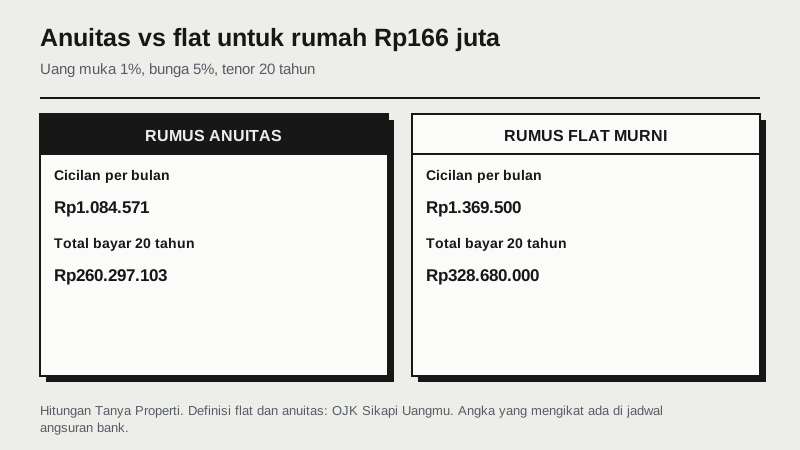
Selisih sebesar itu cukup untuk mengubah kesimpulan apakah penghasilanmu sanggup atau tidak. Karena itu jangan berhenti pada tabel mana pun, termasuk tabel di halaman ini. Minta bank menuliskan metode perhitungan dan jadwal angsurannya. Pembahasan umum metode bunga ada di bunga KPR.
Memilih tenor: cicilan ringan atau total bayar kecil
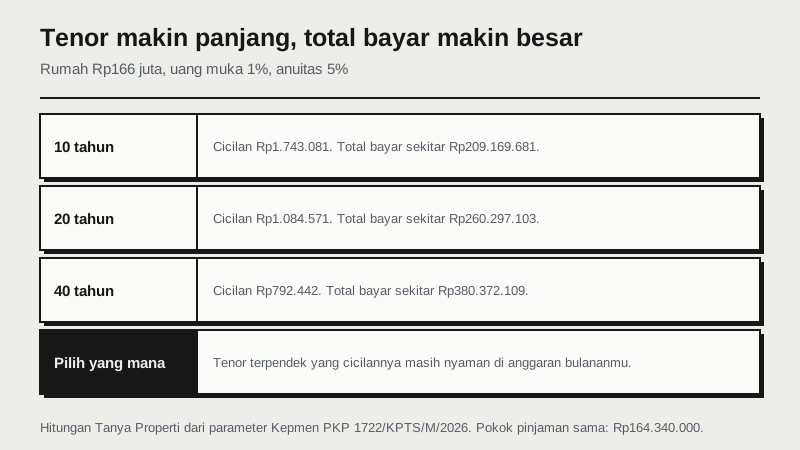
Tenor panjang membuat cicilan bulanan ringan, tetapi total yang kamu bayar membengkak. Untuk rumah Rp166.000.000 dengan uang muka 1 persen dan rumus anuitas, total bayar selama tenor 10 tahun sekitar Rp209.169.681, selama 20 tahun sekitar Rp260.297.103, dan selama 40 tahun sekitar Rp380.372.109. Pokok pinjamannya sama, Rp164.340.000.
Pada tahun pertama tenor 20 tahun, dari total angsuran sekitar Rp13.014.855, sekitar Rp8.105.508 adalah bunga dan hanya sekitar Rp4.909.347 yang mengurangi pokok. Begitulah sifat anuitas: porsi bunga besar di awal dan mengecil di akhir. Ini penting kalau kamu berencana melunasi lebih cepat, karena pelunasan di tahun-tahun awal menghemat bunga paling banyak. Aturannya dibahas di pelunasan KPR dipercepat.
Beberapa pertimbangan sebelum memilih tenor:
- Mulai dari kemampuan bayar, bukan dari tenor terpanjang. Pilih tenor terpendek yang cicilannya masih nyaman di anggaran bulananmu.
- Hitung usia saat lunas. Bank biasanya punya batas usia saat kredit berakhir. Tanyakan batas itu ke bank penyalur sebelum memilih tenor panjang.
- Sisakan ruang untuk biaya hunian. Cicilan bukan satu-satunya pengeluaran rumah. Ada listrik, air, iuran lingkungan, dan perawatan.
- Ingat bahwa bunga FLPP tetap sepanjang tenor. Keputusan menteri menetapkan bunga 5 persen sepanjang tenor atau skema berjenjang sesuai kebijakan pemerintah pusat [2], jadi risiko lonjakan cicilan karena bunga mengambang seperti KPR komersial jauh lebih kecil. Pastikan skema yang tertulis di perjanjianmu.
Untuk menilai apakah penghasilanmu cukup menurut ukuran bank, baca syarat kelayakan penghasilan KPR. Batas penghasilan untuk boleh mengambil rumah subsidi sendiri adalah aturan terpisah, dibahas di batas penghasilan rumah subsidi.
Pengaruh uang muka dan SBUM
Uang muka mulai 1 persen adalah batas bawah [1], bukan kewajiban. Menambah uang muka menurunkan pokok pinjaman dan otomatis menurunkan cicilan. Untuk rumah Rp166.000.000 dengan tenor 20 tahun dan rumus anuitas, perbandingannya sebagai berikut.
| Uang muka | Nominal uang muka | Cicilan per bulan (20 tahun) |
|---|---|---|
| 1% | Rp1.660.000 | Rp1.084.571 |
| 5% | Rp8.300.000 | Rp1.040.750 |
| 10% | Rp16.600.000 | Rp985.974 |
| 20% | Rp33.200.000 | Rp876.421 |
Selain uang muka dari tabunganmu sendiri, ada Subsidi Bantuan Uang Muka (SBUM). Lampiran huruf B Kepmen PKP 1722/KPTS/M/2026 menetapkan besaran SBUM Rp4.000.000 untuk daerah di luar Papua dan Rp10.000.000 untuk Papua [2]. SBUM membantu menutup uang muka dan tidak dihitung sebagai pinjaman, sehingga tidak menambah cicilan. Ketersediaan dan syaratnya tetap mengikuti ketentuan program saat kamu mengajukan, jadi tanyakan ke bank penyalur apakah unitmu mendapat SBUM.
Berapa idealnya uang muka? Tidak ada angka tunggal. Kalau tabunganmu cukup, uang muka lebih besar mengurangi cicilan dan total bunga. Kalau tabungan terbatas, lebih aman menyisakan dana darurat daripada menguras semuanya untuk uang muka. Pertimbangan umum soal persentase uang muka ada di DP rumah berapa persen.
Biaya di luar cicilan bulanan
Cicilan bulanan hanyalah bagian yang paling terlihat. Sebelum dan sesudah akad ada biaya lain yang perlu disiapkan supaya rencana keuanganmu tidak meleset:
- Biaya proses kredit. Provisi, administrasi, dan biaya penilaian. Tanyakan ke bank mana yang ditanggung program dan mana yang kamu bayar sendiri. Komponen umumnya dijelaskan di biaya provisi dan admin KPR.
- Asuransi. Menurut BP Tapera, bunga 5 persen FLPP sudah termasuk premi asuransi jiwa, kebakaran, dan kredit [1]. Pastikan bank tidak menagih premi yang sama dua kali. Lihat juga asuransi KPR wajib atau tidak.
- Pajak dan biaya akta. BPHTB dan biaya pembuatan akta di PPAT. Cara menghitung BPHTB ada di BPHTB adalah.
- Biaya rutin setelah menempati. PBB tahunan, iuran lingkungan, listrik, air, dan perawatan. Iuran lingkungan dibahas di IPL rumah adalah.
Rumah subsidi juga punya kewajiban setelah akad, termasuk larangan menyewakan atau mengalihkan sebelum jangka waktu tertentu. Membaca kewajiban itu sejak awal membantu kamu menilai apakah rumah subsidi memang cocok dengan rencana lima tahun ke depan. Ringkasannya ada di rumah subsidi.
Yang perlu diminta dari bank sebelum akad
Tabel dan simulasi membantu memperkirakan, tetapi keputusan akhir harus berdasar dokumen bank. Sebelum menandatangani perjanjian kredit, minta dan periksa hal-hal berikut:
- Jadwal angsuran tertulis untuk seluruh tenor, termasuk porsi pokok dan bunga tiap bulan.
- Metode perhitungan bunga yang dipakai, ditulis jelas di perjanjian, bukan hanya disebut lisan.
- Rincian biaya di muka: provisi, administrasi, penilaian, notaris, dan asuransi, beserta mana yang ditanggung program.
- Status SBUM untuk unitmu, dan kapan dana itu diperhitungkan.
- Ketentuan pelunasan dipercepat, termasuk ada atau tidaknya penalti.
- Surat persetujuan kredit yang memuat plafon, tenor, dan bunga. Cara membacanya ada di SP3K KPR.
Kalau angka cicilan di dokumen bank jauh berbeda dari perkiraan di tabel ini untuk harga, uang muka, dan tenor yang sama, tanyakan penyebabnya sampai jelas. Bisa jadi ada biaya yang dimasukkan ke pokok pinjaman, atau metode hitungnya berbeda. Pengajuan dan syarat lengkap ada di syarat KPR FLPP, dan cara mencari proyek resmi ada di perumahan subsidi.
Satu catatan terakhir: kalau di tengah jalan kamu kesulitan membayar, jangan menunggu sampai menunggak berbulan-bulan. Bicarakan dengan bank sejak awal. Pilihan yang tersedia dijelaskan di restrukturisasi KPR macet.
Pertanyaan umum
Berapa cicilan rumah subsidi per bulan? +
Untuk rumah Rp166.000.000 dengan uang muka 1 persen dan rumus anuitas bunga 5 persen, cicilannya sekitar Rp1.743.081 untuk tenor 10 tahun, Rp1.084.571 untuk 20 tahun, dan Rp792.442 untuk 40 tahun. Angka ini hitungan Tanya Properti dari parameter resmi, bukan angka bank [2].
Berapa bunga KPR rumah subsidi? +
Berapa tenor maksimal cicilan rumah subsidi? +
Kenapa cicilan di brosur berbeda dengan tabel di sini? +
Penyebab paling umum adalah perbedaan metode hitung (anuitas atau flat), harga unit yang lebih rendah dari batas, uang muka yang berbeda, atau biaya yang ikut dimasukkan ke pokok pinjaman. Minta jadwal angsuran tertulis dari bank untuk memastikan.
Apakah cicilan rumah subsidi bisa naik? +
Keputusan menteri menetapkan bunga 5 persen per tahun sepanjang tenor atau skema berjenjang sesuai kebijakan pemerintah pusat [2]. Karena itu cicilan FLPP jauh lebih stabil dibanding KPR komersial yang bisa beralih ke bunga mengambang. Pastikan skema yang tertulis di perjanjian kreditmu.
Berapa uang muka minimal rumah subsidi? +
BP Tapera menyebut uang muka mulai dari 1 persen dari harga rumah [1]. Untuk rumah Rp166.000.000 artinya Rp1.660.000. Uang muka yang lebih besar menurunkan cicilan bulanan.
Berapa besar SBUM rumah subsidi? +
Lampiran huruf B Kepmen PKP 1722/KPTS/M/2026 menetapkan SBUM Rp4.000.000 untuk daerah di luar Papua dan Rp10.000.000 untuk Papua [2]. Tanyakan ke bank penyalur apakah unitmu memperoleh SBUM saat pengajuan.
Apakah cicilan rumah subsidi sudah termasuk asuransi? +
Menurut BP Tapera, suku bunga 5 persen FLPP sudah termasuk premi asuransi jiwa, asuransi kebakaran, dan asuransi kredit [1]. Periksa rincian biaya dari bank agar premi tidak ditagih dua kali.
- BP Tapera - KPR FLPP - Diperiksa 12 November 2026: blok Ketentuan KPR FLPP menyebut suku bunga 5% flat untuk rumah tapak selama jangka waktu kredit (sudah termasuk premi asuransi jiwa, kebakaran, dan kredit), tenor cicilan KPR maksimal 40 tahun, uang muka mulai dari 1%, dan bebas PPN (data diverifikasi 12 November 2026)
- Kepmen PKP Nomor 1722/KPTS/M/2026 tentang Kriteria Rumah Umum Tapak Dalam Fasilitasi Pemerintah Pusat (JDIH Kementerian PKP) - Diakses 7 Oktober 2026, status Berlaku di JDIH PKP, ditetapkan 6 Agustus 2026. Diktum KEDUA huruf d: jangka waktu kredit paling lama 40 tahun; huruf e angka 1: suku bunga 5% per tahun sepanjang tenor atau skema berjenjang sesuai kebijakan Pemerintah Pusat. Lampiran huruf A harga jual paling banyak Rp166 juta sampai Rp240 juta per wilayah; Lampiran huruf B SBUM Rp10 juta (Papua) dan Rp4 juta (daerah lain) (data diverifikasi 7 Oktober 2026)
- OJK - Sikapi Uangmu: Kredit Pemilikan Rumah - Diverifikasi 12 September 2026. Menyebut tiga metode perhitungan bunga KPR (flat, efektif, anuitas) dan menyatakan dalam praktiknya metode yang dipakai adalah suku bunga efektif atau anuitas
- OJK - Sikapi Uangmu: Mengenal Jenis-jenis Suku Bunga Bank - Diverifikasi 12 September 2026. Definisi bunga flat (mengacu pokok pinjaman awal), bunga efektif (dihitung dari sisa pokok), dan bunga anuitas (angsuran pokok dan bunga dibuat sama tiap bulan)
Cara kami memilih sumber, memeriksa angka, dan menerima koreksi dijelaskan di kebijakan editorial.