Simulasi KPR Mandiri: menguji kalkulator resminya angka per angka
Jawaban singkatSimulasi KPR Mandiri yang jujur perlu dua angka, bukan satu. Angka pertama adalah suku bunga promo yang Bank Mandiri terbitkan sendiri di halaman KPR Bunga Spesial, dan angka itu berjenjang menurut kategori nasabah, mulai 2,70% fixed satu tahun untuk kategori Gold sampai 14,25% fixed satu tahun untuk kategori Bronze. Angka kedua adalah Suku Bunga Dasar Kredit segmen KPR dan KPA yang bank yang sama publikasikan sebesar 12,10% untuk periode data 31 Agustus 2026, dan itulah jangkar untuk cicilanmu setelah masa promo habis.[1, 2]
Kami juga menguji kalkulator resmi Bank Mandiri langsung dengan angka yang bisa kamu ulang sendiri, lalu mencocokkan hasilnya dengan rumus anuitas biasa, dan hasilnya cocok sampai satuan rupiah. Yang perlu kamu waspadai bukan rumusnya, melainkan asumsi di dalamnya: dalam uji simulasi kami, tab gaji kalkulator itu menganggap cicilan sanggup sampai 65% dari gaji untuk pegawai, dan estimasi total biayanya belum memuat notaris, asuransi, maupun pajak.
Angka bunga yang Mandiri terbitkan sendiri
Simulasi apa pun hanya sebaik angka bunga yang kamu masukkan. Kabar baiknya, Bank Mandiri termasuk bank yang menerbitkan daftar tarifnya secara terbuka di halaman berjudul KPR Bunga Spesial, dan daftar itu tidak tunggal. Ia dipecah menurut kategori nasabah, dan selisih antarkategorinya jauh lebih besar daripada yang orang kira.
Pada halaman itu ada empat tabel: Kategori Gold, Kategori Gold Selected KPR Primary, Kategori Silver, dan Kategori Bronze. Setiap tabel berisi tiga kolom, yaitu masa fixed, suku bunga, dan minimal jangka waktu kredit. Kolom ketiga inilah yang paling sering dilewati pembaca, padahal ia gerbangnya. Angka terendah selalu terkunci di tenor yang panjang.
| Masa fixed | Gold | Gold Selected KPR Primary | Silver | Bronze |
|---|---|---|---|---|
| Fixed 1 tahun | 2,70% (min 5 tahun) | 2,70% (min 5 tahun) | 8,00% (min 3 tahun) | 14,25% (min 1 tahun) |
| Fixed 2 tahun | 3,66% (min 6 tahun) | 3,66% (min 6 tahun) | tidak ada | 11,00% (min 2 tahun) |
| Fixed 3 tahun | 2,76% (min 15 tahun) atau 3,70% (min 12 tahun) | 2,76% (min 15 tahun) atau 3,70% (min 12 tahun) | 4,70% (min 10 tahun) | 8,40% (min 5 tahun) atau 9,75% (min 3 tahun) |
| Fixed 5 tahun | 3,50% (min 15 tahun), 5,18% (min 10 tahun), atau 6,18% (min 5 tahun) | 3,50% (min 15 tahun) saja | 4,66% (min 12 tahun), 5,76% (min 11 tahun), 6,18% (min 10 tahun), atau 7,18% (min 5 tahun) | tidak ada |
| Fixed 10 tahun | tidak ada | tidak ada | 8,06% (min 15 tahun) atau 8,00% (min 10 tahun) | 8,86% (min 5 tahun) |
| Berjenjang 10 tahun | 4,06% 3 tahun, lalu 8,76% 3 tahun, lalu 9,76% 4 tahun (min 15 tahun), atau 4,96%, 8,96%, lalu 9,96% (min 12 tahun) | sama seperti Gold | 6,88% 3 tahun, lalu 8,88% 3 tahun, lalu 9,88% 4 tahun (min 10 tahun) | tidak ada |
Tiga hal yang perlu kamu perhatikan dari tabel itu, dan ketiganya berasal dari naskah tabelnya sendiri.
Pertama, jarak antarkategori bukan main. Fixed satu tahun di kategori Gold 2,70%, di kategori Bronze 14,25%.[1] Itu lebih dari lima kali lipat untuk produk yang sama. Jadi kalimat "bunga KPR Mandiri mulai dari tarif terendah" benar, tetapi hanya untuk sebagian nasabah, dan tabel itu tidak menjelaskan bagaimana seseorang masuk kategori mana. Pertanyaan pertama yang perlu kamu ajukan ke petugas kredit bukan berapa bunganya, melainkan kategori apa yang akan dipakai untuk berkasmu.
Kedua, kategori dengan nama yang terdengar lebih eksklusif belum tentu punya pilihan lebih banyak. Kategori Gold Selected KPR Primary memuat tarif yang sama persis dengan Gold pada baris fixed 1, 2, dan 3 tahun, tetapi pada baris fixed 5 tahun ia hanya punya satu pilihan, yaitu 3,50% dengan tenor minimal 15 tahun. Kategori Gold biasa punya tiga pilihan di baris itu, termasuk 6,18% untuk tenor minimal 5 tahun.[1] Kalau kamu berencana mengambil tenor pendek, perbedaan ini yang menentukan.
Ketiga, ada baris yang perlu kamu tanyakan ulang. Di tabel Bronze, baris fixed 10 tahun bertarif 8,86% dengan minimal jangka waktu kredit 5 tahun.[1] Masa bunga tetapnya lebih panjang daripada tenor minimalnya, dan itu tidak masuk akal secara aritmetika. Kami tidak berspekulasi apa maksudnya; kami hanya menyarankan kamu memintanya diklarifikasi tertulis sebelum menandatangani apa pun.
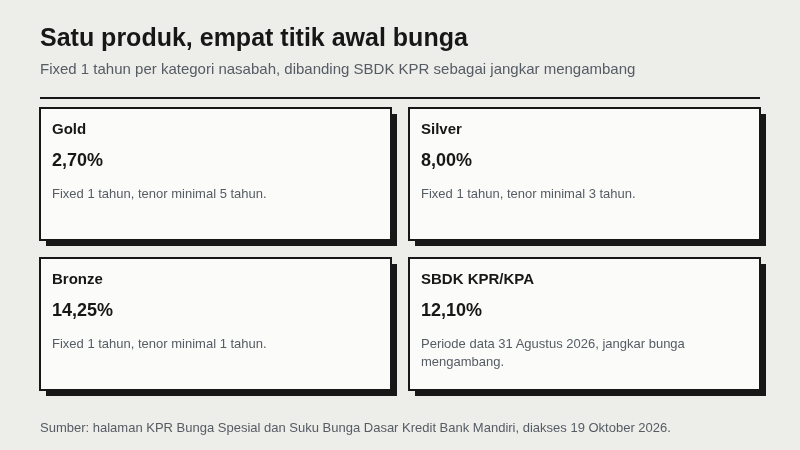
Perhatikan baris terakhir kotak di atas. Halaman KPR Bunga Spesial mencantumkan sendiri periode programnya: suku bunga tersebut berlaku sampai dengan batas pencairan kredit 30 November 2026. Jadi yang dikunci bukan tanggal pengajuanmu, melainkan tanggal pencairannya. Kalau proses berkasmu molor melewati tanggal itu, tarif yang kamu lihat hari ini belum tentu tarif yang kamu dapat. Tarif di halaman ini juga sudah pernah berganti: saat kami pertama memeriksanya pada awal September 2026, angka Gold fixed 1 tahun dan seluruh tahapan berjenjang masih lebih rendah, dan batas pencairannya masih akhir September. Profil produk Mandiri KPR secara utuh, mulai jenis fasilitas sampai daftar dokumen, sudah kami bahas terpisah di KPR Mandiri, jadi halaman ini fokus pada angkanya saja.
Halaman yang sama juga memuat tarif khusus untuk KPR dan Multiguna take over serta top up, yaitu 7,77% fixed 10 tahun dengan tenor minimal 10 tahun, untuk periode sampai 30 November 2026.[1] Kalau kamu sedang menimbang memindahkan KPR dari bank lain, hitung untung ruginya dulu lewat take over KPR.
SBDK 12,10 persen dan arsip yang perlu hati-hati
Semua tarif di tabel tadi punya batas waktu. Sesudah masa fixed berakhir, cicilanmu berpindah ke bunga mengambang, dan satu-satunya angka yang Bank Mandiri publikasikan sebagai jangkar untuk itu adalah Suku Bunga Dasar Kredit. Keterangan di halamannya sendiri menyebut bahwa SBDK untuk KPR merupakan suku bunga floating, dan bahwa SBDK hanya mengikutsertakan produk dengan suku bunga normal, di luar program pemerintah dan program khusus atau promo.[2]
Tabel teratas di halaman Suku Bunga Dasar Kredit, yang terakhir diperbarui 30 September 2026, berlabel periode data 31 Agustus 2026. Tabelnya punya tujuh kolom angka dengan urutan Korporasi, Ritel, Menengah, Kecil, Mikro, KPR/KPA, lalu Non KPR dan Non KPA. Angka pertama yang terlihat mata adalah 8,35% milik Korporasi, dan itu bukan angkamu. Kolom yang berlaku untuk KPR adalah kolom keenam, yaitu 12,10%.[2] Angka ini naik dari 11,75% pada periode data 31 Mei 2026, jadi kalau kamu pernah menyimpan simulasi dengan angka lama, hitung ulang skenario mengambangnya.
Pemetaan kolom itu tidak kami tebak. Judul barisnya sendiri berbunyi HPDK ditambah Overhead ditambah Margin, jadi tiap kolom bisa diuji dengan menjumlahkan komponennya. Untuk kolom KPR dan KPA: 3,54% harga pokok dana, ditambah 5,69% biaya overhead, ditambah 2,87% margin keuntungan, hasilnya persis 12,10%.[2] Bandingkan dengan periode sebelumnya: overhead dan margin KPR tidak berubah, yang naik adalah harga pokok dana, dari 3,19% menjadi 3,54%. Kolom berangka lainnya juga lolos uji jumlah yang sama, jadi urutan kolomnya pasti benar.
Halaman itu juga memuat arsip periode sebelumnya, dan di sinilah kamu perlu berhati-hati. Setiap tabel arsip diberi judul rentang masa berlaku, dan label periode data di dalam tabelnya pernah tidak cocok dengan rentang itu. Saat kami memeriksa pada awal Oktober 2026, dua tabel yang berlaku pada 2026 sama-sama berlabel periode data 28 Februari 2025. Pada pemeriksaan 19 Oktober 2026 label keduanya sudah dibetulkan menjadi 31 Mei 2026 dan 28 Februari 2026. Arsip 2025 masih menyisakan kejanggalan: tabel yang berlaku 30 Juni 2025 sampai 29 September 2025 tetap berlabel 28 Februari 2025, sama dengan tabel periode sebelumnya.
| Judul masa berlaku | Label periode data di tabelnya | SBDK KPR/KPA |
|---|---|---|
| Tabel teratas (berlaku sekarang) | 31 Agustus 2026 | 12,10% |
| 30 Juni 2026 sampai 29 September 2026 | 31 Mei 2026 | 11,75% |
| 31 Maret 2026 sampai 29 Juni 2026 | 28 Februari 2026 | 12,00% |
| 31 Januari 2026 sampai 30 Maret 2026 | 30 November 2025 | 12,00% |
| 30 September 2025 sampai 30 Januari 2026 | 31 Agustus 2025 | 12,50% |
| 30 Juni 2025 sampai 29 September 2025 | 28 Februari 2025 | 12,50% |
| 31 Maret 2025 sampai 29 Juni 2025 | 28 Februari 2025 | 12,50% |
| 31 Desember 2024 sampai 30 Maret 2025 | 30 November 2024 | 12,50% |
Kesimpulan praktisnya: pakai tabel paling atas, dan kalau kamu ingin melihat tren, pegang judul masa berlakunya, bukan label periode data di dalam tabel. Jangan menyusun grafik riwayat SBDK dari halaman itu tanpa mengonfirmasi tanggalnya ke bank.
Satu hal yang perlu diluruskan supaya kamu tidak salah paham. Suku Bunga Dasar Kredit bukan bunga yang akan kamu bayar. Halaman resminya menyebut SBDK sebagai referensi penetapan suku bunga kredit dengan mempertimbangkan faktor lain, antara lain penilaian risiko masing-masing nasabah, dan Peraturan OJK Nomor 13 Tahun 2024 yang statusnya Berlaku mendefinisikannya sebagai indikasi suku bunga efektif terendah.[2, 5] Jadi angka SBDK adalah lantai yang masuk akal untuk skenario mengambang, bukan langit-langit. Konsep fixed dan floating secara umum sudah kami bedah di bunga KPR.
Menguji kalkulator resmi Bank Mandiri
Bank Mandiri menyediakan alat berjudul Kalkulator KPR di situsnya. Kami mengujinya pada 4 September 2026 dan mengulang uji yang sama pada 7 Oktober 2026 dengan angka bulat yang bisa kamu ulang sendiri. Hasil kedua uji identik, dan kami cocokkan dengan hitungan manual.
Masukan simulasi kami: harga rumah Rp1.000.000.000, uang muka Rp200.000.000, cicilan lainnya Rp0, suku bunga 3,40, jangka waktu 15 tahun, tujuan kredit pembelian rumah. Keluarannya sebagai berikut.
| Keluaran kalkulator | Angka | Cara kami memeriksanya |
|---|---|---|
| Pokok utang | Rp800.000.000 | harga dikurangi uang muka |
| Angsuran bulanan | Rp5.679.855 | anuitas biasa, cocok sampai satuan rupiah |
| Provisi | Rp8.000.000 | tepat 1% dari pokok utang |
| Administrasi | Rp500.000 | berubah jadi Rp750.000 bila tujuannya renovasi |
| Estimasi total biaya | Rp208.500.000 | uang muka ditambah provisi ditambah administrasi |
| Pendapatan minimum | Rp11.359.710 | tepat dua kali angsuran |
Angka angsuran dalam simulasi itu bukan angka misterius. Ia hasil rumus anuitas standar: pokok dikalikan bunga bulanan, dibagi satu dikurangi satu ditambah bunga bulanan pangkat minus jumlah bulan. Dengan pokok Rp800.000.000, bunga 3,40% setahun yang berarti 0,00283333 per bulan, dan 180 bulan, hasilnya Rp5.679.854,94. Kalkulator Bank Mandiri menampilkan Rp5.679.855. Cocok. Turunan rumus itu langkah demi langkah sudah kami kerjakan di simulasi KPR BNI, dan cara mengubah bunga flat menjadi setara efektif ada di simulasi KPR BSI.
Yang lebih berguna daripada rumusnya adalah dua hal yang mudah terlewat saat membaca hasilnya.
Estimasi total biayanya sempit. Kalkulator itu sendiri memberi catatan kecil bahwa estimasinya belum termasuk biaya notaris, asuransi dan pajak, yang ditaksir sekitar 7% dari limit kredit.[3] Catatan itu mudah terlewat karena letaknya di bawah hasil, sementara angka besar di layar hanya menjumlahkan uang muka, provisi, dan administrasi. Pos yang belum masuk antara lain biaya notaris atau pejabat pembuat akta tanah, bea perolehan hak atas tanah dan bangunan, biaya penilaian agunan, pengecekan sertifikat, premi asuransi jiwa, dan premi asuransi kebakaran. Rinciannya ada di biaya notaris jual beli rumah dan BPHTB adalah.
Dan cicilan lainnya tidak mengubah angsuran. Kami mengulang simulasi dengan cicilan lainnya Rp5.000.000, dan angsuran bulanannya tetap Rp5.679.855. Yang berubah hanya pendapatan minimum, dari Rp11.359.710 menjadi Rp16.359.710, yaitu dua kali angsuran ditambah cicilan lain tersebut. Wajar secara logika, tetapi mudah salah dibaca sebagai "cicilan lain tidak berpengaruh".
Dua rasio berbeda di dalam satu kalkulator
Kalkulator itu punya dua tab. Tab pertama berangkat dari harga rumah dan menghasilkan angsuran. Tab kedua berangkat dari gaji dan menghasilkan limit kredit. Kami menguji keduanya, dan menemukan bahwa keduanya memakai asumsi kemampuan bayar yang berbeda.
Pada tab harga rumah, hasil uji simulasi kami menunjukkan pendapatan minimum selalu keluar dua kali angsuran. Itu setara dengan asumsi bahwa cicilan boleh memakan 50% penghasilan bersih.
Pada tab gaji, hasilnya bergantung pada pilihan pekerjaan. Masukan simulasi kami: gaji bersih Rp20.000.000 per bulan, jangka waktu 15 tahun, dan bunga 3,40%.
- Pekerjaan Pegawai atau Profesional: dalam simulasi ini, angsuran yang dianggap sanggup Rp13.000.000, yaitu 65% dari gaji, dengan limit kredit Rp1.831.032.678.
- Pekerjaan Wiraswasta: dalam simulasi ini, angsuran yang dianggap sanggup Rp10.000.000, yaitu 50% dari gaji, dengan limit kredit Rp1.408.486.676.
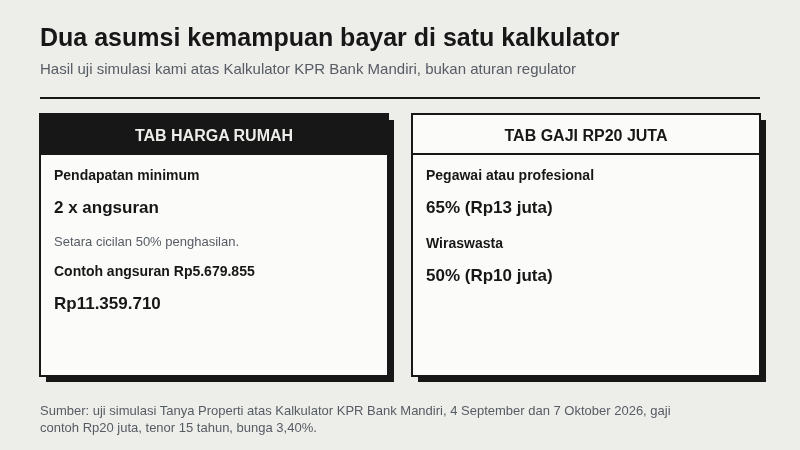
Limit kredit dalam simulasi itu juga kami uji ulang. Ia hasil pembalikan rumus anuitas: angsuran dikalikan faktor anuitas untuk 180 bulan pada 3,40%, yaitu 140,848668. Rp13.000.000 dikalikan faktor itu menghasilkan Rp1.831.032.678, cocok mutlak dengan keluaran kalkulator. Kami juga menguji pengaruh cicilan lain: dengan cicilan lain Rp3.000.000, angsuran yang dianggap sanggup turun menjadi Rp10.000.000, yaitu Rp13.000.000 dikurangi Rp3.000.000.
Satu catatan teknis yang mungkin menjelaskan perbedaan itu: dua tab tersebut memang menjawab pertanyaan yang berbeda, dan tab gaji membedakan jenis pekerjaan sedangkan tab harga rumah tidak. Tetapi bagi pemakai biasa, dua angka pendapatan minimum yang berbeda dari alat yang sama tetap membingungkan. Kalau kamu memakai keduanya, pakai yang lebih konservatif. Ingat juga, rasio yang dipakai kalkulator itu bukan aturan regulator; batas rasio yang dipakai dalam keputusan kredit tetap kebijakan bank.
Menghitung skema berjenjang sampai lunas
Baris paling menarik di tabel tarif Mandiri adalah Berjenjang 10 Tahun, karena ia satu-satunya yang menunjukkan sendiri ke mana bunganya akan naik. Untuk kategori Gold dengan tenor minimal 15 tahun, skemanya 4,06% selama 3 tahun, lalu 8,76% selama 3 tahun, lalu 9,76% selama 4 tahun.[1]
Perhatikan implikasinya: skema itu hanya mengunci 10 tahun, sedangkan tenor minimalnya 15 tahun. Lima tahun terakhir tidak dikunci sama sekali. Jadi simulasi yang benar untuk skema ini punya empat tahap, bukan tiga.
Kami menghitung simulasinya untuk pokok utang Rp500.000.000 dengan tenor 15 tahun, dan untuk tahap keempat kami memakai asumsi bunga 12,10%, setara SBDK KPR/KPA terbaru, sebagai skenario mengambang. Tiap kali bunganya berubah, angsurannya dihitung ulang atas sisa pokok dan sisa bulan.
| Tahap | Bulan | Bunga | Angsuran | Sisa pokok di akhir tahap |
|---|---|---|---|---|
| 1 | 1 sampai 36 | 4,06% | Rp3.713.491 | Rp422.734.833 |
| 2 | 37 sampai 72 | 8,76% | Rp4.753.892 | Rp354.343.930 |
| 3 | 73 sampai 120 | 9,76% | Rp4.942.762 | Rp233.930.980 |
| 4 | 121 sampai 180 | 12,10% (skenario) | Rp5.215.494 | lunas |
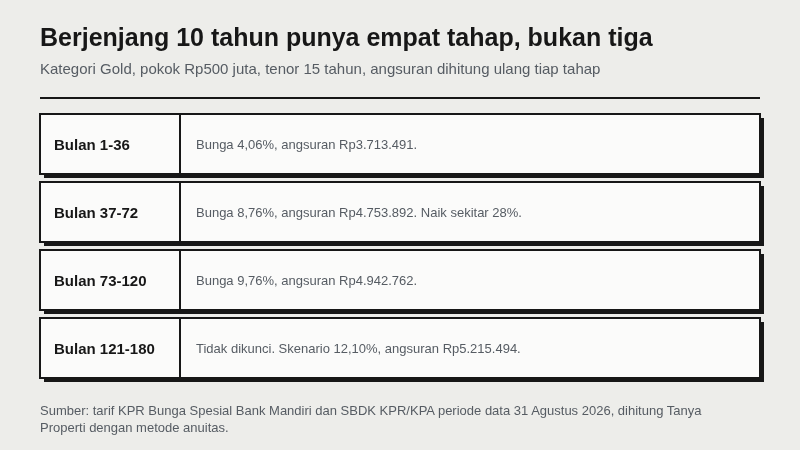
Tiga angka yang layak kamu catat dari simulasi itu. Lonjakan pertamanya sekitar 28%, dari Rp3.713.491 menjadi Rp4.753.892, dan itu terjadi tepat di bulan ke-37. Kalau anggaran rumah tanggamu pas-pasan di angka pertama, kamu akan kesulitan di bulan itu. Total yang dibayarkan sepanjang 15 tahun sekitar Rp855,0 juta untuk pokok Rp500 juta, jadi komponen bunganya sekitar Rp355,0 juta. Sebagai pembanding, kalau seluruh tenor berjalan pada 12,10% tanpa promo sama sekali, angsurannya Rp6.033.046 dan totalnya sekitar Rp1,086 miliar.
Varian berjenjang dengan tenor minimal 12 tahun memakai tahapan 4,96%, 8,96%, lalu 9,96%. Dengan pokok dan skenario ekor yang sama, simulasi kami menghasilkan angsuran Rp3.943.558, lalu Rp4.853.270, Rp5.045.408, dan Rp5.299.170, dengan total sekitar Rp876,8 juta. Tarif awalnya lebih tinggi, tetapi lonjakan pertamanya lebih landai, sekitar 23%.
Lonjakan yang lebih tajam justru ada di skema fixed 5 tahun. Dalam simulasi dengan pokok yang sama Rp500.000.000, bunga 3,50%, dan tenor 15 tahun, angsuran lima tahun pertamanya Rp3.574.413. Bila di tahun keenam bunganya berpindah ke 12,10%, angsurannya menjadi Rp5.206.940, yaitu naik sekitar 45,7% dalam satu bulan. Angka itulah yang perlu kamu jadikan dasar keputusan, bukan angka promonya.
Perlu diingat, seluruh hitungan di atas adalah simulasi kami sendiri memakai tarif yang bank terbitkan, bukan penawaran. Bank berhak menetapkan bunga mengambang menurut kebijakannya, dan angka sesungguhnya baru pasti setelah keputusan kredit keluar. Kalau kamu sedang membandingkan dengan skema bank lain atau berencana memindahkan kredit di tengah jalan, mekanismenya ada di take over KPR.
Tiga jebakan saat menyimulasikan
Bagian ini kami tulis karena kami sendiri hampir tersandung ketiganya saat memeriksa.
Jebakan pertama: alamat yang kelihatan benar padahal tidak ada. Alamat yang paling logis untuk halaman ini seharusnya bankmandiri.co.id diikuti kata simulasi-kpr. Saat kami cek ulang pada 7 Oktober 2026, alamat itu dialihkan ke halaman Livin' by Mandiri, bukan ke kalkulator. Alamat yang sengaja kami karang di domain yang sama mendapat perlakuan identik: dialihkan ke halaman yang sama, dengan ukuran berkas sama persis. Artinya situs itu tidak menampilkan halaman tidak ditemukan, sehingga kode status di sana tidak bisa dipakai untuk membuktikan sebuah halaman ada. Kalkulator yang benar berada di alamat yang memakai kata kalkulator-kpr, dan judul halamannya Kalkulator KPR. Kalau kamu memakai tautan dari hasil pencarian, periksa judul halamannya lebih dulu.
Jebakan kedua: kolom jangka waktu itu tahun, bukan bulan. Label yang tampil di layar berbunyi Jangka Waktu Kredit maksimal 20 tahun, jadi sebenarnya sudah jelas. Tetapi atribut keterangan pada elemen isiannya masih berbunyi tenor dalam bulan, peninggalan yang tidak ikut diperbarui. Kami menguji perilaku sesungguhnya lewat simulasi dengan mengirim angka 180: hasilnya Rp2.271.704, yang persis sama dengan angsuran anuitas untuk pinjaman 180 tahun. Jadi kalau kamu terbiasa menghitung dalam bulan lalu mengetik 180, kamu akan melihat angsuran kurang dari separuh yang seharusnya, dan angka itu terlihat wajar sehingga tidak memicu kecurigaan. Perhatikan juga, batas 20 tahun di kalkulator itu lebih pendek dari tenor hingga 30 tahun untuk rumah tinggal yang tertulis di halaman produk Mandiri KPR, jadi kalkulatornya tidak bisa dipakai untuk menyimulasikan tenor terpanjang.[3, 4]
Jebakan ketiga: ada isian yang wajib diisi tetapi tidak memengaruhi hasil. Tab harga rumah meminta luas bangunan, jenis agunan, dan jumlah fasilitas kredit, dan kamu tidak bisa menekan tombol hitung sebelum mengisinya. Namun ketiga isian itu tidak ikut dikirim saat perhitungan dijalankan; yang dipakai hanya tujuan kredit, harga rumah, uang muka, cicilan lainnya, suku bunga, dan jangka waktu. Kami membuktikannya dengan memanggil perhitungannya tanpa ketiga isian tersebut dan mendapat angka yang sama. Ini bukan masalah besar, tetapi berarti kamu tidak perlu menganggap hasilnya sudah memperhitungkan jenis agunanmu.
Yang perlu diminta tertulis sebelum mengajukan
Simulasi hanya alat bantu. Yang mengikat adalah dokumen. Berikut daftar yang perlu kamu minta tertulis, bukan lisan, sebelum menyetor apa pun.
- Kategori tarif yang dipakai untuk berkasmu. Gold, Gold Selected, Silver, atau Bronze. Ini yang menentukan apakah bungamu 2,70% atau 14,25%, dan tabel resminya tidak menjelaskan kriterianya.[1]
- Masa fixed, tarifnya, dan tenor minimal yang menyertainya. Tarif terendah terkunci di tenor yang panjang, jadi pastikan tenor yang kamu ambil memang memenuhi syaratnya.
- Rumus bunga mengambang sesudah masa fixed. Tanyakan apakah ia mengacu ke Suku Bunga Dasar Kredit ditambah premi risiko, berapa preminya, dan seberapa sering ditinjau. Tanpa ini, tidak ada simulasi jangka panjang yang bermakna.
- Batas tanggal pencairan untuk tarif promo. Halaman resminya menyebut 30 November 2026 untuk program yang berjalan saat kami memeriksa. Pastikan tanggal yang berlaku untukmu, dan pastikan konsekuensinya bila pencairan mundur.
- Rincian biaya di muka. Provisi, administrasi, penilaian agunan, asuransi jiwa, asuransi kebakaran, notaris, dan BPHTB, masing-masing dengan angkanya. Ingat, estimasi total biaya di kalkulator hanya memuat tiga pos pertama dari daftar ini.
- Ketentuan pelunasan dipercepat. Bunga promo yang terikat tenor minimal biasanya disertai konsekuensi bila kamu melunasi lebih cepat. Tanyakan besarannya sekarang, bukan nanti.
- Tabel angsuran sampai lunas. Minta tabel yang menunjukkan angsuran per tahap, bukan hanya angka bulan pertama. Kalau bank hanya memberi satu angka, hitung sendiri dengan cara di bagian sebelumnya.
Kalau berkasmu belum siap, urutan memperbaikinya ada di tips agar KPR disetujui, dan daftar syarat lintas bank ada di syarat KPR rumah. Untuk menghitung kesanggupan dari gaji dengan rasio yang lebih longgar bagi anggaran rumah tangga, gunakan rumah KPR. Dan bila yang kamu incar rumah bekas, ada pertimbangan tambahan yang dibahas di KPR rumah second.
Terakhir, cara memastikan angka di halaman ini masih berlaku ketika kamu membacanya. Buka halaman KPR Bunga Spesial dan periksa apakah periode programnya sudah berganti, lalu buka halaman Suku Bunga Dasar Kredit dan baca tabel paling atas, bukan arsip di bawahnya. Jumlahkan sendiri ketiga komponennya untuk memastikan kamu membaca kolom yang benar. Kalau salah satu angka berbeda dari yang tertulis di sini, angka di sumbernya yang menang.
Pertanyaan umum
Berapa bunga KPR Mandiri untuk simulasi 2026? +
Bergantung kategori nasabahnya, dan selisihnya sangat besar. Halaman KPR Bunga Spesial Bank Mandiri yang kami baca 7 Oktober 2026 memuat empat tabel. Kategori Gold mulai 2,70% fixed 1 tahun dengan tenor minimal 5 tahun, 2,76% fixed 3 tahun dengan tenor minimal 15 tahun, dan 3,50% fixed 5 tahun dengan tenor minimal 15 tahun. Kategori Silver mulai 8,00% fixed 1 tahun. Kategori Bronze mulai 14,25% fixed 1 tahun. Seluruh tarif itu berlaku sampai batas pencairan kredit 30 November 2026 menurut halaman resminya.[1] Tanyakan kategori mana yang dipakai untuk berkasmu sebelum memakai angka mana pun.
Berapa bunga KPR Mandiri setelah masa fixed berakhir? +
Bank Mandiri tidak menerbitkan satu angka bunga mengambang untuk KPR; yang diterbitkan adalah Suku Bunga Dasar Kredit segmen KPR dan KPA sebesar 12,10% untuk periode data 31 Agustus 2026, tersusun dari harga pokok dana 3,54%, biaya overhead 5,69%, dan margin keuntungan 2,87%. Halaman itu menyebut SBDK untuk KPR merupakan suku bunga floating dan menjadi referensi penetapan bunga dengan mempertimbangkan penilaian risiko tiap nasabah.[2] Perlakukan angka itu sebagai lantai skenario mengambang, bukan langit-langit, dan jangan tertukar dengan kolom Korporasi yang muncul lebih dulu.
Apakah kalkulator KPR Mandiri akurat? +
Rumusnya akurat, asumsinya yang perlu kamu waspadai. Dalam uji simulasi kami dengan harga rumah Rp1.000.000.000, uang muka Rp200.000.000, bunga 3,40%, dan jangka waktu 15 tahun, hasilnya angsuran Rp5.679.855, dan hitungan anuitas manual menghasilkan Rp5.679.854,94, jadi cocok sampai satuan rupiah. Estimasi total biaya yang ditampilkan hanya menjumlahkan uang muka, provisi, dan administrasi, dan catatan kecil di halamannya menyebut biaya notaris, asuransi, dan pajak belum termasuk. Selain itu, tab gaji menganggap cicilan sanggup sampai 65% dari penghasilan untuk pegawai dan profesional, terlalu longgar untuk dijadikan anggaran.
Kenapa hasil simulasi KPR Mandiri saya jauh lebih kecil dari seharusnya? +
Kemungkinan besar kolom jangka waktu diisi dalam bulan. Label di layar berbunyi Jangka Waktu Kredit maksimal 20 tahun, jadi satuannya tahun, tetapi atribut keterangan pada isiannya masih menyebut bulan. Dalam simulasi kami, mengirim angka 180 menghasilkan Rp2.271.704, yang persis sama dengan angsuran untuk pinjaman berjangka 180 tahun, bukan 15 tahun. Untuk kredit 15 tahun, isi angka 15. Kemungkinan lain, kamu memakai bunga promo padahal ingin melihat beban jangka panjangnya, sehingga angka yang muncul hanya menggambarkan beberapa tahun pertama.
Berapa uang muka minimum dan biaya awal KPR Mandiri? +
Dari uji simulasi kalkulator resminya, dua pos biaya awal yang dihitung otomatis adalah provisi sebesar 1% dari pokok utang dan administrasi sebesar Rp500.000 untuk tujuan pembelian rumah, atau Rp750.000 bila tujuannya renovasi. Untuk pokok Rp800.000.000, provisinya Rp8.000.000. Halaman produk Mandiri KPR menyebut uang muka mulai dari 0%, tetapi besaran yang berlaku untukmu tetap keputusan bank. Estimasi total biaya di kalkulator belum memuat notaris, BPHTB, penilaian agunan, dan premi asuransi, jadi minta rinciannya tertulis sebelum menyetor apa pun.
Bagaimana menghitung skema bunga berjenjang KPR Mandiri sampai lunas? +
Hitung ulang angsuran setiap kali bunganya berubah, atas sisa pokok dan sisa bulan yang tersisa. Untuk skema Berjenjang 10 Tahun kategori Gold, yaitu 4,06% selama 3 tahun, lalu 8,76% selama 3 tahun, lalu 9,76% selama 4 tahun dengan tenor minimal 15 tahun, ada empat tahap karena lima tahun terakhir tidak dikunci. Simulasi kami dengan pokok Rp500.000.000 dan tenor 15 tahun menghasilkan angsuran Rp3.713.491, lalu Rp4.753.892, lalu Rp4.942.762, lalu sekitar Rp5.215.494 bila tahap terakhir memakai skenario 12,10%. Lonjakan terbesarnya terjadi di bulan ke-37, sekitar 28%, dan itu angka yang perlu kamu pakai untuk menguji anggaran.
Berapa tenor maksimal yang bisa disimulasikan di kalkulator KPR Mandiri? +
Kalkulator KPR di situs Bank Mandiri membatasi isian Jangka Waktu Kredit maksimal 20 tahun, dan satuannya tahun, bukan bulan. Padahal halaman produk Mandiri KPR menyebut jangka waktu pinjaman hingga 30 tahun untuk pembelian rumah tinggal, atau 15 tahun untuk apartemen, ruko, dan rukan.[3, 4] Jadi untuk menyimulasikan tenor di atas 20 tahun, kamu perlu menghitung sendiri dengan rumus anuitas atau memakai kalkulator simulasi KPR di situs ini, lalu mengonfirmasi tenor yang benar-benar disetujui untuk usia dan agunanmu ke petugas kredit.
- Bank Mandiri, KPR Bunga Spesial 2026 (bankmandiri.co.id) - Diakses 7 Oktober 2026 dan dicek ulang 19 Oktober 2026 (tidak berubah), judul halaman KPR Bunga Spesial. Empat tabel: Kategori Gold, Gold Selected KPR Primary, Silver, dan Bronze dengan kolom Masa Fixed, Suku Bunga, dan Minimal jangka waktu kredit. Gold: fixed 1 tahun 2,70% (min 5 tahun), fixed 2 tahun 3,66% (min 6), fixed 3 tahun 2,76% (min 15) atau 3,70% (min 12), fixed 5 tahun 3,50% (min 15), 5,18% (min 10), 6,18% (min 5), Berjenjang 10 Tahun 4,06%/8,76%/9,76% (min 15) atau 4,96%/8,96%/9,96% (min 12). Silver mulai 8,00% fixed 1 tahun. Bronze fixed 1 tahun 14,25% (min 1), fixed 10 tahun 8,86% (min 5). Take over dan top up 7,77% fixed 10 tahun (min 10). Periode program: berlaku sampai batas pencairan kredit 30 November 2026 (data diverifikasi 7 Oktober 2026)
- Bank Mandiri, Suku Bunga Dasar Kredit (bankmandiri.co.id) - Diakses 19 Oktober 2026, judul halaman Suku Bunga Dasar Kredit, terakhir diperbarui 30 Sep 2026. Tabel teratas Periode Data 31 Agustus 2026, kolom KPR/KPA (keenam) 12,10% = HPDK 3,54% + overhead 5,69% + margin 2,87%; kolom Korporasi 8.35%. Tabel Historikal 30 Juni 2026 - 29 September 2026 berlabel Periode Data 31 Mei 2026 (KPR/KPA 11,75), tabel 31 Maret 2026-29 Juni 2026 berlabel 28 Februari 2026 (12,00). Keterangan: SBDK hanya mengikutsertakan produk bersuku bunga normal di luar program pemerintah dan promo, SBDK KPR merupakan suku bunga floating, dan SBDK menjadi referensi penetapan bunga dengan mempertimbangkan penilaian risiko tiap nasabah. Tabel arsip diberi judul Historikal dengan rentang masa berlaku; tabel 30 Juni 2025-29 September 2025 masih berlabel Periode Data 28 Februari 2025 (data diverifikasi 19 Oktober 2026)
- Bank Mandiri, Kalkulator KPR (bankmandiri.co.id) - Diakses 7 Oktober 2026, judul halaman Kalkulator KPR. Teks halaman memuat label Jangka Waktu Kredit (maks 20 th) dan catatan bahwa estimasi total biaya belum termasuk biaya notaris, asuransi dan pajak (sekitar 7% dari limit kredit). Hasil hitungan (angsuran, provisi, administrasi, pendapatan minimum, limit kredit) tidak ada di teks halaman karena keluar dari alat interaktif; angka itu hasil uji kami lewat endpoint kalkulatornya pada 4 September 2026 dan diulang identik pada 7 Oktober 2026 (data diverifikasi 7 Oktober 2026)
- Bank Mandiri, Kredit Kepemilikan Rumah (bankmandiri.co.id) - Diakses 7 Oktober 2026, judul halaman Kredit Kepemilikan Rumah. Halaman produk utama Mandiri KPR: uang muka mulai dari 0%, jangka waktu pinjaman hingga 30 tahun untuk rumah tinggal atau 15 tahun untuk apartemen/ruko/rukan, tautan ke halaman suku bunga KPR Bunga Spesial (data diverifikasi 7 Oktober 2026)
- JDIH BPK - Peraturan OJK Nomor 13 Tahun 2024 tentang Transparansi dan Publikasi Suku Bunga Dasar Kredit Bagi Bank Umum Konvensional - Diakses 7 Oktober 2026: status Berlaku, ditetapkan 30 Juli 2024. Abstrak resmi menyebut SBDK sebagai indikasi suku bunga efektif terendah yang mencerminkan harga pokok dana untuk kredit, overhead, dan margin. Peraturan ini juga dirujuk tabel kriteria di halaman SBDK Bank Mandiri (data diverifikasi 7 Oktober 2026)
Cara kami memilih sumber, memeriksa angka, dan menerima koreksi dijelaskan di kebijakan editorial.