Simulasi KPR BRI: memakai angka yang benar-benar BRI terbitkan
Jawaban singkatSimulasi KPR BRI punya satu masalah praktis sebelum kamu sampai ke rumusnya: saat kami uji lewat peramban sungguhan pada 3 September 2026, kalkulator resmi di situs BRI tidak bisa diisi, karena ketiga kolom isiannya (jumlah pinjaman, jangka waktu, dan suku bunga efektif) terkunci dan tombol Hitung hanya memunculkan pesan galat. Jadi simulasinya perlu kamu kerjakan sendiri. Titik awal yang paling netral adalah Suku Bunga Dasar Kredit (SBDK) segmen KPR dan KPA yang BRI umumkan di halaman suku bunganya, dengan catatan kamu membaca kolom KPR dan KPA, bukan kolom pertama milik segmen korporasi. Halaman ini memakai contoh hitungan dengan asumsi bunga efektif 9 persen per tahun: pinjaman Rp500 juta bertenor 15 tahun menghasilkan angsuran Rp5.071.333 per bulan. Semua hasil di halaman ini ilustrasi, bukan penawaran resmi BRI.
Angka bunga yang BRI umumkan sendiri
Halaman produk KPR bank umumnya hanya menyebut "suku bunga kompetitif" tanpa angka. Itu wajar, karena tarif komersial ditentukan per debitur. Tetapi ada satu angka yang diumumkan bank kepada publik, dan angka itulah yang bisa kamu pakai sebagai titik awal simulasi: Suku Bunga Dasar Kredit atau SBDK. Di situs BRI, angka itu ada di halaman Suku Bunga, pada tab Kredit.
Halaman ini sengaja tidak menyalin angka SBDK BRI. Alasannya teknis dan sekaligus soal kejujuran: situs bri.co.id menolak alat pengambil halaman otomatis, sehingga angka yang kami salin tidak bisa diperiksa ulang secara berkala oleh sistem verifikasi kami. Daripada menampilkan angka yang mungkin sudah basi tanpa kami sadari, kami mengajarkan cara membacanya sendiri. Butuh waktu kurang dari lima menit lewat peramban biasa.
Yang perlu kamu waspadai adalah bentuk tabelnya. Saat kami baca pada September 2026, tabel SBDK BRI punya tujuh kolom dengan urutan Korporasi, Ritel, Menengah, Kecil, Mikro, KPR dan KPA, lalu non-KPR dan non-KPA. Angka pertama yang tertangkap mata adalah milik segmen korporasi, yang biasanya paling rendah. Kolom KPR dan KPA berada di urutan keenam. Banyak orang, termasuk sebagian penulis artikel, keliru mengutip kolom pertama sebagai "bunga KPR BRI".
Bagaimana memastikan kolomnya tidak tertukar? Jumlahkan komponennya. Tabel SBDK memuat tiga baris komponen, yaitu harga pokok dana untuk kredit (HPDK), biaya overhead, dan margin keuntungan, lalu baris terakhir berisi SBDK yang merupakan jumlah ketiganya. Judul baris terakhir pada tabel resminya sendiri menuliskan rumus HPDK ditambah overhead ditambah margin, jadi tabel itu menyediakan alat ujinya sendiri. Kalau penjumlahan pada kolom yang kamu baca cocok dengan angka SBDK di bawahnya, kolomnya benar. Kalau tidak cocok, kolomnya yang salah, bukan aritmetikanya.
Satu hal yang perlu dipahami tentang SBDK: angka itu belum memperhitungkan premi risiko, yang besarnya bergantung pada penilaian bank terhadap tiap debitur, dan tidak mencakup kredit dengan suku bunga promo atau bunga tetap untuk jangka waktu tertentu. Artinya SBDK bukan tarif yang akan kamu terima, melainkan lantai yang bisa diaudit. Uraian lengkap tentang apa itu SBDK, kenapa ia berbeda dari tarif akhir, dan bagaimana ia berhubungan dengan suku bunga acuan sudah dibahas di simulasi KPR BTN, jadi halaman ini langsung ke penerapannya pada BRI.
Membaca arsip SBDK BRI dari bulan ke bulan
Yang jarang dimanfaatkan orang adalah bahwa BRI mengarsipkan publikasi SBDK bulanannya sendiri di halaman yang sama, dalam bentuk berkas PDF satu halaman yang bisa diunduh siapa saja. Arsip itu berguna untuk menjawab pertanyaan yang sering ditanyakan calon debitur: kalau biaya dana bank turun, apakah bunga KPR ikut turun?
Caranya sederhana. Unduh beberapa berkas dengan jarak beberapa bulan, lalu salin empat angka dari kolom KPR dan KPA pada tiap berkas: harga pokok dana, overhead, margin, dan SBDK. Susun dalam satu tabel menurut tanggal berlaku. Setelah itu bandingkan arah geraknya. Kalau harga pokok dana turun tetapi SBDK hampir tidak bergerak, berarti penurunan biaya dana diserap oleh kenaikan margin atau overhead. Kalau SBDK turun padahal harga pokok dana tidak bergerak, berarti bank memutuskan memangkas margin atau overhead.
Pola seperti itu bukan hal aneh, dan pelajarannya satu kalimat: SBDK KPR bergerak menurut keputusan penetapan margin dan overhead, bukan secara otomatis mengikuti biaya dana. Karena itu, jangan menyusun rencana angsuran dengan anggapan bunga pasti turun mengikuti kondisi pasar. Konsep bunga tetap yang berubah menjadi mengambang dan bagaimana bank meninjaunya dibahas di bunga KPR.
Satu catatan teknis kalau kamu menelusuri arsip itu sendiri. Saat kami telusuri pada September 2026, label bulan pada daftar unduhannya tidak konsisten: sebagian berkas dilabeli menurut bulan datanya, sebagian lagi menurut bulan berlakunya, dan ada beberapa bulan yang tidak punya berkas. Jadi selalu baca baris "Berlaku mulai" dan "Periode Data" di dalam berkasnya, jangan percaya label tautannya. Dua berkas dengan label bulan berurutan belum tentu berisi dua periode yang berurutan.
Deret waktu seperti ini juga berguna saat kamu sudah punya KPR berjalan dengan bunga mengambang. Kalau SBDK KPR bank turun beberapa bulan berturut-turut tetapi bunga mengambang di tagihanmu tidak bergerak, kamu punya bahan yang sah untuk bertanya ke bank, atau untuk mulai menghitung opsi pindah bank.
Menguji kalkulator resmi BRI
BRI menyediakan halaman Simulasi KPR di dalam menu Simulasi Keuangan situs resminya. Kami mengujinya langsung lewat peramban sungguhan pada 3 September 2026, dan hasilnya perlu kamu ketahui sebelum membuang waktu.
Halamannya memuat tiga kolom isian, yaitu Jumlah Pinjaman dalam rupiah, Jangka Waktu dalam tahun, dan Suku Bunga Efektif dalam persen, ditutup tombol Hitung. Di bawahnya ada syarat dan ketentuan yang menyebut bahwa setelah jangka waktu bunga tetap berakhir yang berlaku adalah bunga mengambang, bahwa perincian kredit hanya estimasi biaya, dan bahwa perhitungannya belum termasuk biaya lain-lain. Sampai di sini semuanya normal.
Masalahnya, ketiga kolom isian itu tidak bisa diisi. Ketiganya membawa atribut yang menonaktifkan kolom beserta gaya penunjuk tetikus bertanda dilarang, dan nilainya terkunci pada bawaan nol untuk jumlah pinjaman, satu untuk jangka waktu, dan lima untuk suku bunga. Menekan tombol Hitung dalam keadaan itu memunculkan pesan validasi di bawah kolom pertama bahwa nilai harus lebih besar dari nol. Pesan itu benar secara logika, karena jumlah pinjamannya memang nol dan tidak bisa diubah, sehingga kalkulatornya selalu berhenti di situ.
Kami mengulanginya dengan memuat ulang halaman dan menyetujui pemberitahuan cookie lebih dulu, dan hasilnya sama. Gejala yang sama juga muncul pada halaman Simulasi Keuangan yang menaunginya, sementara halaman lain di situs BRI terbuka normal. Kondisi ini bisa saja sudah diperbaiki BRI sesudah tanggal uji kami, jadi coba sendiri dulu sebelum menyimpulkan.
Menghitung angsuran BRI sendiri
Rumusnya bukan rahasia dan bukan milik bank tertentu. Angsuran anuitas sama dengan pokok dikali bunga bulanan dikali satu ditambah bunga bulanan pangkat jumlah bulan, dibagi satu ditambah bunga bulanan pangkat jumlah bulan dikurangi satu. Bunga bulanan adalah bunga tahunan dibagi dua belas. Turunan langkah demi langkah beserta pembuktiannya sudah dikerjakan penuh di simulasi KPR BNI, jadi tidak diulang di sini.
Tabel di bawah berhenti di tenor 20 tahun sebagai pilihan ilustrasi. Tenor maksimal KPR komersial BRI untuk profil dan objek agunanmu perlu kamu konfirmasi langsung ke bank, karena bisa dibatasi usia debitur saat kredit berakhir. Seluruh angka memakai asumsi bunga efektif 9,00 persen per tahun yang tetap sepanjang tenor.
| Plafon | Tenor 10 tahun | Tenor 15 tahun | Tenor 20 tahun |
|---|---|---|---|
| Rp300.000.000 | Rp3.800.273 | Rp3.042.800 | Rp2.699.178 |
| Rp500.000.000 | Rp6.333.789 | Rp5.071.333 | Rp4.498.630 |
| Rp750.000.000 | Rp9.500.683 | Rp7.606.999 | Rp6.747.945 |
| Rp1.000.000.000 | Rp12.667.577 | Rp10.142.666 | Rp8.997.260 |
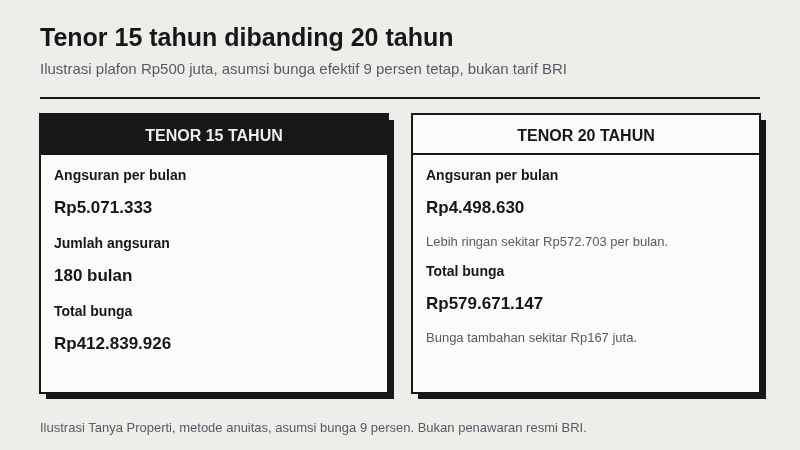
Ambil satu baris contoh hitungan untuk diperiksa ulang. Plafon Rp500.000.000 dengan tenor 15 tahun menghasilkan angsuran Rp5.071.333 per bulan. Pada bulan pertama, komponen bunganya adalah Rp500.000.000 dikali 9,00 persen dibagi dua belas, yaitu Rp3.750.000, sehingga komponen pokoknya hanya Rp1.321.333. Artinya pada tahun-tahun awal sebagian besar uangmu membayar bunga, dan itu sebabnya melunasi lebih cepat pada awal tenor jauh lebih berdampak daripada di akhir. Total yang dibayarkan selama 180 bulan mencapai Rp912.839.926, dengan total bunga Rp412.839.926 atau sekitar 83 persen dari pokoknya.
Pada ilustrasi yang sama, perhatikan apa yang dibeli oleh tenor panjang. Menaikkan tenor dari 15 tahun ke 20 tahun pada plafon Rp500 juta menurunkan angsuran dari Rp5.071.333 menjadi Rp4.498.630, hemat sekitar Rp572.703 per bulan, tetapi total bunganya naik dari Rp412.839.926 menjadi Rp579.671.147. Jadi tenor panjang membeli kelegaan arus kas bulanan dengan harga bunga tambahan sekitar Rp167 juta. Bandingkan hasilnya dengan kemampuan bayarmu lewat cek kelayakan KPR, dan uji skenario lain dengan simulasi KPR.
Membaca premi risiko dari angka yang ditawarkan
Karena SBDK belum memperhitungkan premi risiko, jarak antara SBDK KPR terbaru dan tarif yang benar-benar ditawarkan kepadamu adalah informasi yang berguna. Masalahnya, bank jarang menyebut premi risikonya sebagai angka tersendiri. Yang biasanya kamu terima adalah satu angka angsuran. Dari situ, bunga efektifnya bisa dibaca mundur.
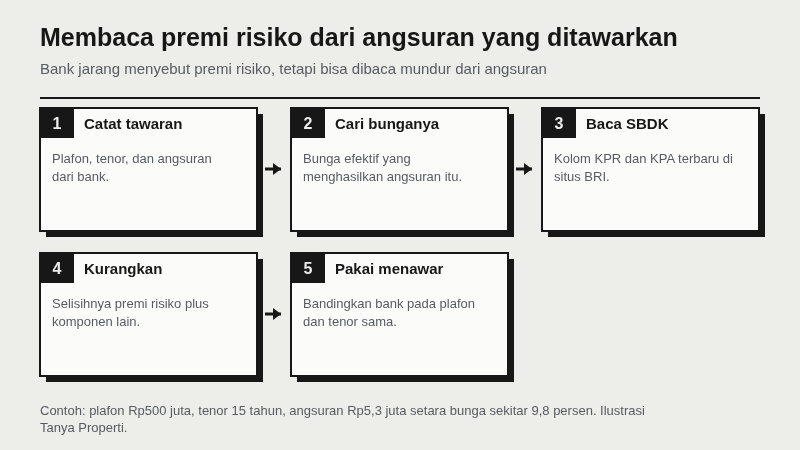
Caranya begini. Ambil angsuran yang ditawarkan, plafon, dan tenor, lalu cari suku bunga yang menghasilkan angsuran itu. Kamu bisa melakukannya dengan mencoba beberapa angka sampai hasilnya cocok, atau langsung membaca tabel di bawah, yang memakai plafon Rp500.000.000 dan tenor 15 tahun sebagai contoh hitungan.
| Bunga efektif | Selisih dari asumsi 9,00 persen | Angsuran per bulan | Tambahan per bulan | Total bunga sepanjang tenor |
|---|---|---|---|---|
| 9,00 persen | 0,00 poin | Rp5.071.333 | acuan | Rp412.839.926 |
| 9,50 persen | 0,50 poin | Rp5.221.123 | Rp149.790 | Rp439.802.215 |
| 10,00 persen | 1,00 poin | Rp5.373.026 | Rp301.693 | Rp467.144.606 |
| 10,50 persen | 1,50 poin | Rp5.526.995 | Rp455.662 | Rp494.859.031 |
| 11,00 persen | 2,00 poin | Rp5.682.985 | Rp611.652 | Rp522.937.241 |
Dalam ilustrasi ini, bacalah tabel dari kanan ke kiri. Kalau petugas menyebutkan angsuran sekitar Rp5,3 juta untuk plafon dan tenor tersebut, bunga efektif yang sebenarnya berlaku sekitar 9,8 persen. Kalau angsurannya Rp5,5 juta, bunganya sekitar 10,4 persen. Kurangkan hasilnya dengan SBDK KPR dan KPA terbaru yang kamu baca sendiri di situs BRI, dan selisihnya adalah gambaran premi risiko ditambah komponen lain yang tidak masuk SBDK. Selisih yang terdengar kecil pada persentase menjadi besar pada rupiah: satu poin persen saja menambah sekitar Rp54 juta total bunga sepanjang lima belas tahun untuk plafon Rp500 juta.
Angka premi risiko yang kamu peroleh dari cara ini juga berguna sebagai bahan negosiasi dan sebagai pembanding antarbank. Perlu diingat, dua penawaran hanya sebanding bila plafon, tenor, dan cara menghitung bunganya sama. Kalau salah satunya memakai bunga tetap untuk beberapa tahun pertama lalu mengambang, hitung dua tahap terpisah seperti pada bunga KPR. Kalau pembandingmu bank syariah yang memakai margin dan harga jual, konversinya dibahas di simulasi KPR BSI. Untuk memindahkan kredit yang sudah berjalan ke bank dengan tarif lebih rendah, urutannya ada di take over KPR.
Jalur subsidi FLPP lewat BRI
BRI juga menyalurkan KPR bersubsidi untuk masyarakat berpenghasilan rendah lewat BRI KPR Sejahtera FLPP. Profil fasilitas BRI beserta syarat dan alur pengajuannya sudah dibahas terpisah di KPR BRI, jadi di sini hanya hal yang relevan bagi simulasi, yaitu angka-angka program yang mengikat.
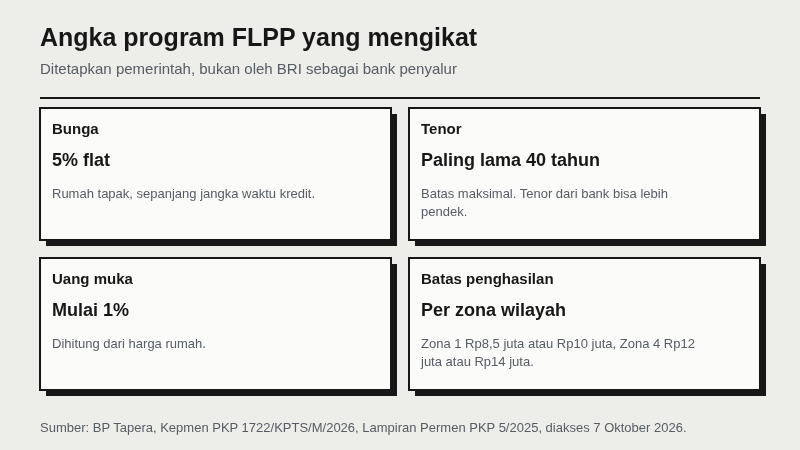
Yang perlu dipegang: angka program subsidi ditetapkan pemerintah, bukan oleh bank penyalur. Menurut BP Tapera, KPR FLPP memakai suku bunga 5% flat untuk rumah tapak selama jangka waktu kredit, tenor cicilan maksimal 40 tahun, dan uang muka mulai dari 1% dari harga rumah[1]. Dasar tenornya adalah Keputusan Menteri Perumahan dan Kawasan Permukiman Nomor 1722/KPTS/M/2026, yang berstatus berlaku di JDIH Kementerian PKP[4] dan menetapkan jangka waktu kredit pemilikan rumah umum tapak paling lama 40 tahun[5]. Angka 40 tahun adalah batas maksimal; tenor yang ditawarkan bank penyalur bisa lebih pendek, jadi konfirmasi ke bank.
Batas penghasilan pemohon diatur Lampiran Peraturan Menteri Perumahan dan Kawasan Permukiman Nomor 5 Tahun 2025, yang membagi wilayah menjadi empat zona. Zona 1, yang mencakup Jawa di luar Jakarta, Bogor, Depok, Tangerang, dan Bekasi, serta Sumatera, Nusa Tenggara Timur, dan Nusa Tenggara Barat, menetapkan Rp8.500.000 untuk yang tidak kawin dan Rp10.000.000 untuk yang kawin. Zona 4, yaitu Jakarta, Bogor, Depok, Tangerang, dan Bekasi, menetapkan Rp12.000.000 dan Rp14.000.000[2]. Peraturan itu berstatus diubah, bukan dicabut, di JDIH Kementerian PKP[3].
Pelajaran praktisnya ada dua. Pertama, halaman pemasaran bank bukan sumber untuk aturan program pemerintah. Kalau kamu menemukan angka batas penghasilan atau tenor di materi promosi bank mana pun yang berbeda dari peraturan, yang mengikat adalah peraturannya. Kedua, jangan menyaring diri sendiri dari angka di brosur lalu memutuskan tidak memenuhi syarat sebelum memeriksa zona wilayahmu. Tabel keempat zona berikut cara menghitung penghasilan bersih dan penghasilan gabungan ada di batas penghasilan rumah subsidi, syarat pemohonnya di syarat KPR subsidi, dan simulasi angsuran dengan ketentuan program di kalkulator KPR subsidi.
Perlu ditegaskan bahwa jalur bersubsidi memakai suku bunga tetap sepanjang tenor menurut ketentuan program[1], sehingga seluruh tabel ilustrasi bunga komersial di halaman ini tidak berlaku untuk jalur itu. Gambaran utuh programnya ada di rumah subsidi, dan perbandingan kedua jalur ada di rumah subsidi vs komersial.
Yang perlu diminta tertulis sebelum mengajukan
Simulasi yang kamu kerjakan sendiri berguna untuk menyaring dan menawar, bukan untuk memastikan. Yang memastikan hanya dokumen dari bank atas namamu. Berikut yang perlu kamu minta, dan seluruhnya wajar diminta sebelum kamu membayar biaya apa pun.
- Suku bunga dalam angka, bukan dalam kata. Minta angka bunga efektif per tahun, bukan sekadar "kompetitif" atau "mulai dari". Kalau tarifnya bertahap, minta angka untuk tiap tahap beserta lamanya.
- Dasar bunga mengambang sesudah masa tetap. Tanyakan acuan apa yang dipakai, seberapa sering ditinjau, dan berapa tarif mengambang yang berlaku hari ini untuk debitur sejenis. Tanpa ini, angsuran tahun keenam adalah tebakan.
- Jadwal angsuran penuh sampai lunas. Bukan angka bulan pertama saja. Dari jadwal itu kamu bisa memeriksa ulang bunga efektifnya dengan cara mundur seperti pada bagian sebelumnya.
- Rincian biaya di depan. Provisi, administrasi, biaya proses, premi asuransi jiwa dan asuransi kebakaran, serta biaya notaris dan pembebanan hak tanggungan. Materi produk bank biasanya menyebut jenis asuransinya tanpa besaran biaya, jadi mintalah angkanya. Jumlahkan semuanya di kalkulator biaya beli rumah.
- Uang muka yang benar-benar diminta. Kalau materi promosi menyebut uang muka "mulai dari" angka tertentu, kata itu berarti bersyarat. Minta angka untuk profil dan objek agunanmu sendiri.
- Syarat pelunasan dipercepat. Tanyakan apakah ada denda atau penalti, berapa besarnya, dan sampai tahun keberapa berlaku. Ini menentukan apakah strategi melunasi lebih awal masuk akal.
Terakhir, cara memperbarui simulasi di halaman ini dengan angka terbaru. Buka halaman suku bunga di situs BRI lewat peramban biasa, pilih tab Kredit, lalu baca baris "Berlaku mulai" dan "Periode Data" sebelum menyalin apa pun. Jumlahkan kembali ketiga komponen pada kolom KPR dan KPA untuk memastikan kamu membaca kolom yang benar. Setelah itu ganti asumsi 9,00 persen pada tabel di atas dengan angka SBDK itu ditambah perkiraan premi risikomu, karena rumusnya tidak berubah. Syarat umum lintas bank ada di syarat KPR rumah, dan hal-hal yang menaikkan peluang persetujuan ada di tips KPR disetujui.
Pertanyaan umum
Berapa suku bunga KPR BRI yang bisa dipakai untuk simulasi? +
Titik awal yang paling netral adalah Suku Bunga Dasar Kredit (SBDK) segmen KPR dan KPA terbaru di halaman Suku Bunga situs BRI, tab Kredit. Halaman ini tidak menyalin angkanya karena situs BRI menolak alat pengambil halaman otomatis sehingga angka salinan tidak bisa kami periksa ulang secara berkala; contoh hitungan kami memakai asumsi bulat 9 persen. SBDK belum memperhitungkan premi risiko masing-masing debitur, jadi bunga yang benar-benar dikenakan kepadamu biasanya lebih tinggi dan hanya bisa dipastikan lewat surat penawaran atas namamu.
Kolom mana di tabel SBDK BRI yang dipakai untuk KPR? +
Kolom KPR dan KPA, bukan kolom pertama. Saat kami baca pada September 2026, tabel SBDK BRI punya tujuh kolom dengan urutan Korporasi, Ritel, Menengah, Kecil, Mikro, KPR dan KPA, lalu non-KPR dan non-KPA, sehingga angka pertama yang terlihat adalah milik segmen korporasi. Cara membuktikan kolomnya benar adalah menjumlahkan komponennya, karena SBDK adalah harga pokok dana ditambah overhead ditambah margin. Kalau penjumlahanmu tidak cocok dengan angka SBDK di kolom itu, berarti kolom yang kamu baca salah.
Apakah kalkulator simulasi KPR di situs BRI bisa dipakai? +
Saat kami uji lewat peramban sungguhan pada 3 September 2026, tidak bisa. Ketiga kolom isiannya, yaitu Jumlah Pinjaman, Jangka Waktu, dan Suku Bunga Efektif, membawa atribut yang menonaktifkan kolom sehingga nilainya terkunci pada nol, satu, dan lima. Menekan tombol Hitung memunculkan pesan validasi bahwa nilai harus lebih besar dari nol, karena jumlah pinjamannya memang nol dan tidak bisa diubah. Kondisi ini bisa saja sudah diperbaiki sesudah tanggal uji kami, jadi coba sendiri; kalau masih terkunci, hitung sendiri atau minta jadwal angsuran tertulis dari bank.
Berapa angsuran KPR BRI Rp500 juta selama 15 tahun? +
Sebagai ilustrasi dengan asumsi bunga efektif 9,00 persen per tahun yang tetap sepanjang tenor, angsurannya Rp5.071.333 per bulan. Pada bulan pertama komponen bunganya Rp3.750.000 dan komponen pokoknya Rp1.321.333. Total yang dibayarkan selama 180 bulan mencapai Rp912.839.926 dengan total bunga Rp412.839.926. Angka ini bukan penawaran resmi BRI, karena bunga yang benar-benar dikenakan bergantung pada SBDK terbaru dan premi risiko yang dinilai bank. Bila tarif yang ditawarkan 10,00 persen, angsurannya menjadi Rp5.373.026 dan total bunganya Rp467.144.606.
Berapa tenor maksimal KPR BRI? +
Untuk KPR komersial, tenor maksimal ditetapkan BRI per produk dan dibatasi usia debitur saat kredit berakhir, jadi konfirmasikan langsung ke bank karena halaman produknya tidak bisa kami verifikasi otomatis. Untuk jalur subsidi FLPP, BP Tapera menetapkan tenor cicilan maksimal 40 tahun[1], sejalan dengan Keputusan Menteri PKP Nomor 1722/KPTS/M/2026 yang menetapkan jangka waktu kredit rumah umum tapak paling lama 40 tahun[5]. Angka 40 tahun itu batas maksimal; tenor yang ditawarkan bank penyalur bisa lebih pendek.
Bagaimana cara mengetahui premi risiko yang dikenakan BRI kepada saya? +
Baca mundur dari angsuran yang ditawarkan. Ambil plafon, tenor, dan angka angsuran yang disebutkan bank, lalu cari suku bunga efektif yang menghasilkan angsuran tersebut, misalnya dengan mencoba beberapa angka sampai cocok. Selisih antara hasilnya dan SBDK KPR terbaru adalah gabungan premi risiko dan komponen lain yang tidak masuk SBDK. Sebagai patokan ilustrasi, pada plafon Rp500 juta bertenor 15 tahun, angsuran Rp5.221.123 setara 9,50 persen, Rp5.373.026 setara 10,00 persen, dan Rp5.682.985 setara 11,00 persen.
Berapa batas penghasilan untuk KPR subsidi lewat BRI? +
Batas penghasilan KPR subsidi ditetapkan pemerintah, bukan oleh bank penyalur. Menurut Lampiran Peraturan Menteri PKP Nomor 5 Tahun 2025, batasnya Rp8.500.000 untuk yang tidak kawin dan Rp10.000.000 untuk yang kawin di Zona 1, sampai Rp12.000.000 dan Rp14.000.000 di Zona 4 Jakarta, Bogor, Depok, Tangerang, Bekasi[2]. Tabel yang sama juga dimuat BP Tapera[1]. Kalau materi promosi bank menyebut angka berbeda, yang mengikat adalah peraturannya, jadi periksa zona wilayahmu lebih dulu lalu tanyakan langsung ke bank pelaksana.
- BP Tapera - KPR FLPP (tapera.go.id) - Diakses 7 Oktober 2026: FLPP bunga 5% flat untuk rumah tapak selama jangka waktu kredit, tenor cicilan maksimal 40 tahun, uang muka mulai dari 1%, bebas PPN, tabel batas penghasilan empat zona sesuai Permen PKP Nomor 5 Tahun 2025. Halaman bri.co.id tidak dicantumkan sebagai sumber karena dilindungi anti-bot dan tidak dapat diverifikasi otomatis (data diverifikasi 7 Oktober 2026)
- Naskah Permen PKP Nomor 5 Tahun 2025 tentang Besaran Penghasilan dan Kriteria MBR (PDF, JDIH Kementerian PKP) - Diakses 7 Oktober 2026: Lampiran batas penghasilan per zona, Zona 1 Rp8.500.000 tidak kawin dan Rp10.000.000 kawin sampai Zona 4 Jakarta, Bogor, Depok, Tangerang, Bekasi Rp12.000.000 dan Rp14.000.000 (data diverifikasi 7 Oktober 2026)
- Permen PKP Nomor 5 Tahun 2025 (halaman produk hukum, JDIH Kementerian PKP) - Diakses 7 Oktober 2026: ditetapkan 17 April 2025, status Diubah (bukan Tidak Berlaku), diubah oleh Permen PKP Nomor 11 Tahun 2025 dan Nomor 1 Tahun 2026 (data diverifikasi 7 Oktober 2026)
- Kepmen PKP Nomor 1722/KPTS/M/2026 tentang Kriteria Rumah Umum Tapak dalam Fasilitasi Pemerintah Pusat (JDIH Kementerian PKP) - Diakses 7 Oktober 2026: ditetapkan 6 Agustus 2026, status Berlaku; mencabut Kepmen PUPR 995/KPTS/M/2021 (data diverifikasi 7 Oktober 2026)
- Naskah Kepmen PKP Nomor 1722/KPTS/M/2026 (PDF, JDIH Kementerian PKP) - Diakses 7 Oktober 2026: jangka waktu kredit/pembiayaan pemilikan rumah umum tapak paling lama 40 tahun, suku bunga 5 persen per tahun sepanjang tenor (data diverifikasi 7 Oktober 2026)
Cara kami memilih sumber, memeriksa angka, dan menerima koreksi dijelaskan di kebijakan editorial.