
KPR 350 juta cicilan berapa? Tabel angsuran, uang muka, dan uji bunga
Jawaban singkatKPR 350 juta cicilan berapa? Untuk pinjaman Rp350 juta dengan tenor 20 tahun, cicilannya kira-kira Rp2.507.509 per bulan pada bunga 6 persen, Rp2.927.540 pada 8 persen, Rp3.377.576 pada 10 persen, dan Rp3.853.801 pada 12 persen. Untuk tenor 15 tahun kisarannya Rp2.953.499 sampai Rp4.200.588. Semua angka dihitung Tanya Properti dengan rumus anuitas, metode yang menurut OJK lazim dipakai KPR. Bunganya asumsi, bukan penawaran bank, jadi pakai tabel ini untuk mengukur kemampuan, lalu bandingkan dengan surat penawaran tertulis.
Tabel cicilan KPR 350 juta
KPR 350 juta cicilan berapa per bulan ditentukan oleh dua hal: bunga dan tenor. OJK lewat Sikapi Uangmu menjelaskan bahwa dikenal metode perhitungan bunga flat, efektif, dan anuitas, dan dalam praktiknya KPR memakai suku bunga efektif atau anuitas [1]. Tabel di bawah memakai rumus anuitas, yaitu angsuran yang sama setiap bulan dengan porsi bunga besar di awal dan makin kecil menjelang lunas [2].
| Bunga per tahun (asumsi) | 5 tahun | 10 tahun | 15 tahun | 20 tahun | 25 tahun | 30 tahun |
|---|---|---|---|---|---|---|
| 6% | Rp6.766.481 | Rp3.885.718 | Rp2.953.499 | Rp2.507.509 | Rp2.255.055 | Rp2.098.427 |
| 8% | Rp7.096.738 | Rp4.246.466 | Rp3.344.782 | Rp2.927.540 | Rp2.701.357 | Rp2.568.176 |
| 10% | Rp7.436.466 | Rp4.625.276 | Rp3.761.118 | Rp3.377.576 | Rp3.180.453 | Rp3.071.500 |
| 12% | Rp7.785.557 | Rp5.021.483 | Rp4.200.588 | Rp3.853.801 | Rp3.686.284 | Rp3.600.144 |
Cara membacanya: pilih baris bunga yang paling mirip dengan penawaran yang kamu terima, lalu geser ke kolom tenor. Karena rumus anuitas sebanding lurus dengan pokok, tabel ini mudah diskalakan. Pinjaman Rp700 juta tepat dua kali angka di tabel, sedangkan pinjaman Rp175 juta tepat separuhnya. Untuk plafon di sekitarnya, lihat KPR 300 juta dan KPR 500 juta. Untuk kombinasi bunga dan tenor yang tidak ada di tabel, pakai simulasi KPR.
Perhatikan juga selisih antarbaris. Pada tenor 20 tahun, setiap kenaikan bunga 1 persen menambah cicilan sekitar Rp214 ribu sampai Rp241 ribu per bulan. Pada tenor 15 tahun, tambahannya sekitar Rp199 ribu sampai Rp222 ribu. Angka ini berguna saat kamu membandingkan dua penawaran yang bunganya hanya beda setengah atau satu persen.
Total bunga sampai lunas
Cicilan per bulan hanya separuh cerita. Separuh lainnya adalah total bunga yang kamu bayar sampai lunas. Dengan bunga yang sama, tenor yang lebih panjang membuat cicilan lebih ringan tetapi total bunganya membengkak.
| Tenor | Bunga 8% (asumsi) | Bunga 10% (asumsi) |
|---|---|---|
| 10 tahun | Rp159.575.896 | Rp205.033.095 |
| 15 tahun | Rp252.060.813 | Rp327.001.224 |
| 20 tahun | Rp352.609.658 | Rp460.618.182 |
| 25 tahun | Rp460.407.030 | Rp604.135.783 |
| 30 tahun | Rp574.543.363 | Rp755.740.178 |
Pada bunga asumsi 8 persen dan tenor 20 tahun, total bunganya sekitar Rp352,6 juta, sedikit lebih besar dari pokok pinjaman itu sendiri. Memendekkan tenor ke 15 tahun menaikkan cicilan sekitar Rp417 ribu per bulan, tetapi memangkas total bunga sekitar Rp100,5 juta. Memanjangkan ke 30 tahun menurunkan cicilan sekitar Rp359 ribu, tetapi menambah total bunga sekitar Rp221,9 juta. OJK sendiri mengingatkan agar tidak terjebak bunga rendah dan menghitung bunga secara keseluruhan sebelum memilih KPR [3].
Pinjam 350 juta atau perbesar uang muka
Pinjaman Rp350 juta bisa berarti rumah dengan harga berbeda, tergantung uang muka yang kamu siapkan. Hitungannya sederhana: harga rumah sama dengan pinjaman dibagi porsi yang dibiayai bank.
| Uang muka | Harga rumah | Uang muka tunai |
|---|---|---|
| 10% | sekitar Rp388,9 juta | sekitar Rp38,9 juta |
| 20% | Rp437,5 juta | Rp87,5 juta |
| 30% | Rp500 juta | Rp150 juta |
Pertanyaan yang lebih berguna justru sebaliknya: kalau rumah incaranmu Rp437,5 juta, sebaiknya uang mukanya berapa? Dengan bunga asumsi 8 persen dan tenor 20 tahun, perbandingannya seperti ini.
| Uang muka | Pinjaman | Cicilan per bulan | Total bunga |
|---|---|---|---|
| 10% (Rp43,75 juta) | Rp393.750.000 | Rp3.293.483 | Rp396.685.865 |
| 20% (Rp87,5 juta) | Rp350.000.000 | Rp2.927.540 | Rp352.609.658 |
| 30% (Rp131,25 juta) | Rp306.250.000 | Rp2.561.598 | Rp308.533.451 |
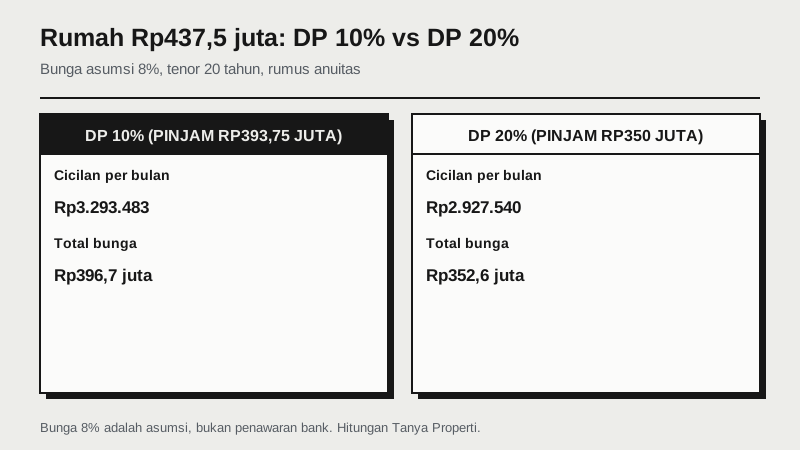
Setiap tambahan uang muka Rp43,75 juta menurunkan cicilan sekitar Rp366 ribu per bulan dan menghemat total bunga sekitar Rp44 juta. Tetapi jangan menguras seluruh tabungan untuk uang muka. Kamu masih butuh dana untuk BPHTB, biaya akad, pindahan, dan dana darurat. Batas uang muka minimal untuk KPR komersial mengikuti ketentuan rasio loan to value Bank Indonesia dan kebijakan masing-masing bank, penjelasannya ada di DP rumah berapa persen.
Tahun pertama: ke mana cicilanmu pergi
Pada rumus anuitas, bunga dihitung dari sisa pokok, sehingga di tahun-tahun awal sebagian besar cicilan habis untuk bunga [2]. Pada pinjaman Rp350 juta, polanya terlihat jelas.
| Skenario | Total dibayar 12 bulan | Untuk bunga | Untuk pokok |
|---|---|---|---|
| 8%, tenor 15 tahun | Rp40.137.388 | Rp27.544.923 | Rp12.592.465 |
| 8%, tenor 20 tahun | Rp35.130.483 | Rp27.732.651 | Rp7.397.832 |
| 10%, tenor 20 tahun | Rp40.530.910 | Rp34.739.325 | Rp5.791.585 |
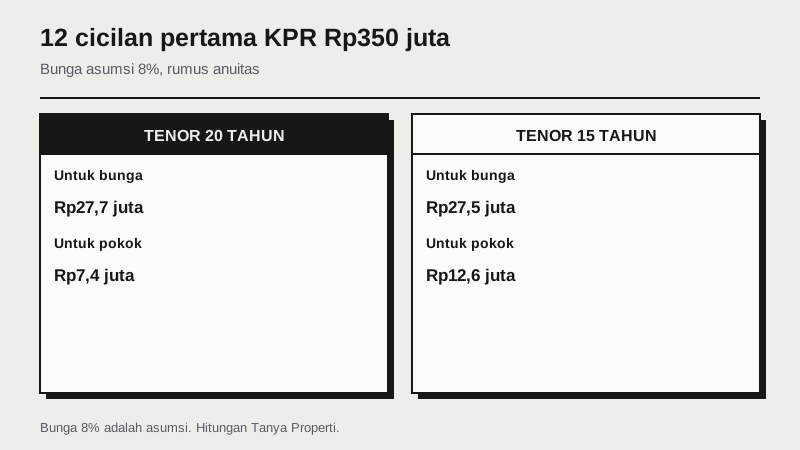
Dari sekitar Rp35,1 juta yang dibayar di tahun pertama tenor 20 tahun berbunga asumsi 8 persen, hanya sekitar Rp7,4 juta yang benar-benar mengurangi utang. Itulah sebabnya sisa pokok turun lambat. Setelah lima tahun, sisa utangnya masih sekitar Rp306,3 juta; setelah sepuluh tahun sekitar Rp241,3 juta; setelah lima belas tahun sekitar Rp144,4 juta. Pada tenor 15 tahun dengan bunga yang sama, sisa setelah lima tahun sekitar Rp275,7 juta dan setelah sepuluh tahun sekitar Rp165 juta.
Angka sisa utang penting kalau ada kemungkinan rumah dijual dalam lima sampai sepuluh tahun, atau kalau kamu berencana memindahkan KPR ke bank lain lewat take over KPR. Pada rumus anuitas, pembayaran pokok tambahan juga paling terasa efeknya kalau dilakukan di tahun-tahun awal. Dengan bunga asumsi 8 persen dan tenor awal 20 tahun, tambahan Rp1 juta per bulan ke pokok membuat KPR lunas sekitar bulan ke-136 dengan total bunga sekitar Rp183 juta, dibanding Rp352,6 juta tanpa tambahan. Syaratnya bank mengizinkan pembayaran pokok tambahan tanpa penalti; aturannya dibahas di pelunasan KPR dipercepat.
Uji saat bunga tetap berakhir
Banyak KPR komersial memakai bunga tetap untuk beberapa tahun pertama, lalu beralih ke bunga mengambang. OJK menjelaskan bunga mengambang selalu berubah mengikuti suku bunga di pasar: naik saat suku bunga pasar naik, turun saat suku bunga pasar turun [2]. Jadi cicilan yang kamu sanggupi di tahun pertama belum tentu cicilan di tahun keempat.
Untuk menguji, kamu butuh patokan bunga mengambang. Salah satu yang dipublikasikan resmi adalah Suku Bunga Dasar Kredit (SBDK). Bank Mandiri mencantumkan SBDK segmen KPR/KPA sebesar 12,10 persen per tahun untuk periode data 31 Agustus 2026, dan menyebut SBDK untuk KPR merupakan suku bunga floating di luar program pemerintah dan promo [4]. SBDK belum termasuk premi risiko tiap debitur, jadi bunga riil bisa berbeda. Angka ini dipakai di sini hanya sebagai batu uji, bukan sebagai bunga yang pasti kamu terima.
| Skema (asumsi) | Cicilan masa bunga tetap | Sisa pokok saat bunga tetap habis | Cicilan setelah beralih |
|---|---|---|---|
| 7% tetap 3 tahun, tenor 15 tahun | Rp3.145.899 | Rp305.907.894 | Rp4.036.394 |
| 7% tetap 3 tahun, tenor 20 tahun | Rp2.713.546 | Rp323.171.780 | Rp3.741.963 |
| 7,5% tetap 5 tahun, tenor 20 tahun | Rp2.819.576 | Rp304.157.345 | Rp3.669.990 |
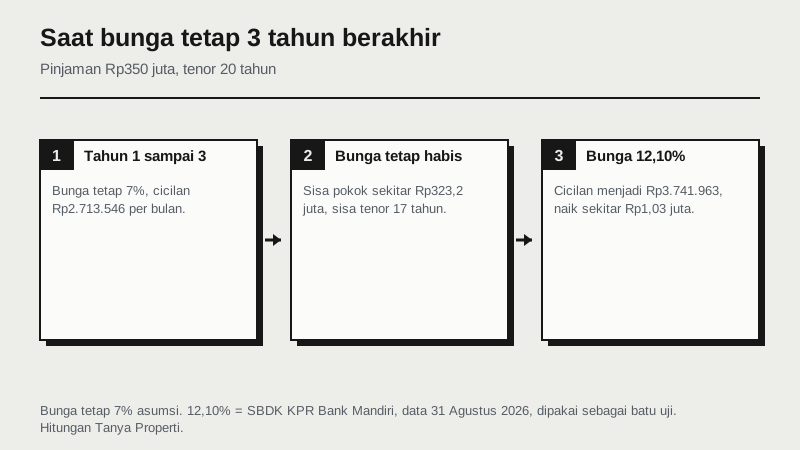
Pada skema bunga tetap 7 persen selama 3 tahun dan tenor 20 tahun, cicilan naik sekitar Rp1,03 juta per bulan begitu bunga beralih ke 12,10 persen. Itu kenaikan sekitar 38 persen. Masa bunga tetap yang lebih panjang tidak menghapus risiko ini, hanya menundanya, tetapi sisa pokok saat beralih memang lebih kecil. Sebelum akad, tanyakan ke bank berapa bunga mengambang yang berlaku saat ini, seberapa sering ditinjau, dan apa acuannya. Perbandingan lengkap dua jenis bunga ini ada di bunga fixed vs floating dan bunga floating KPR.
Cicilan dan penghasilan
Bank tidak menilai kelayakan hanya dari satu rasio. Mereka melihat penghasilan, pengeluaran, cicilan lain, dan riwayat kredit, penjelasannya di syarat kelayakan penghasilan KPR. Untuk perencanaan pribadi, OJK lewat Sikapi Uangmu menyarankan agar besar cicilan tidak lebih dari 30 persen dari total penghasilan [3]. Ini saran perencanaan, bukan batas resmi bank. Dengan patokan itu:
| Skenario | Cicilan | Penghasilan minimal |
|---|---|---|
| 8% (asumsi), tenor 20 tahun | Rp2.927.540 | sekitar Rp9,76 juta |
| 10% (asumsi), tenor 20 tahun | Rp3.377.576 | sekitar Rp11,26 juta |
| 8% (asumsi), tenor 15 tahun | Rp3.344.782 | sekitar Rp11,15 juta |
| Uji bunga 12,10%, sisa tenor 17 tahun | Rp3.741.963 | sekitar Rp12,47 juta |
Baris terakhir adalah yang paling jujur. Kalau penghasilanmu hanya cukup untuk cicilan di masa bunga tetap, lonjakan setelahnya bisa membuat anggaran rumah tangga sesak. Patokan 30 persen itu juga sudah harus menampung cicilan lain seperti kendaraan atau kartu kredit. Untuk menghitung dengan angkamu sendiri, gunakan kalkulator kelayakan KPR, dan cek riwayat kredit lebih dulu lewat panduan syarat lolos BI checking KPR.
Biaya awal di luar uang muka
Biaya terbesar di luar uang muka biasanya Bea Perolehan Hak atas Tanah dan Bangunan (BPHTB) yang dibayar pembeli. UU Nomor 1 Tahun 2022 menetapkan tarif BPHTB paling tinggi 5 persen dan nilai perolehan objek pajak tidak kena pajak (NPOPTKP) untuk perolehan hak pertama paling sedikit Rp80 juta [5]. Angka persisnya ditetapkan tiap daerah. Di DKI Jakarta, Bapenda mencantumkan NPOPTKP Rp250 juta untuk perolehan hak pertama dengan tarif 5 persen [6].
| Harga rumah | Daerah dengan NPOPTKP Rp80 juta | DKI Jakarta (NPOPTKP Rp250 juta) |
|---|---|---|
| sekitar Rp388,9 juta (DP 10%) | sekitar Rp15,4 juta | sekitar Rp6,9 juta |
| Rp437,5 juta (DP 20%) | Rp17.875.000 | Rp9.375.000 |
| Rp500 juta (DP 30%) | Rp21.000.000 | Rp12.500.000 |
Dasar pengenaan BPHTB adalah nilai transaksi atau NJOP, mana yang lebih tinggi, jadi angkanya bisa berbeda kalau NJOP rumahmu di atas harga transaksi. Cara menghitungnya ada di BPHTB adalah. Di sisi penjual ada PPh atas pengalihan hak; PP Nomor 34 Tahun 2016 menetapkan tarif umum 2,5 persen dari jumlah bruto nilai pengalihan [7], atau sekitar Rp10,9 juta untuk rumah Rp437,5 juta. Pajak ini kewajiban penjual, tetapi sering ikut dibicarakan saat menawar harga. Biaya lain seperti provisi, administrasi, appraisal, asuransi, dan akta dibahas di biaya provisi dan admin KPR serta biaya notaris jual beli rumah.
Plafon Rp350 juta sudah di atas batas harga rumah subsidi di semua wilayah, jadi jalur KPR FLPP biasanya tidak relevan pada kisaran harga ini. Kalau kamu ternyata memenuhi syarat subsidi dan rumah incaranmu lebih murah, bandingkan dulu lewat KPR subsidi vs komersial.
Langkah sebelum mengajukan
- Tentukan harga rumah dari kemampuan, bukan sebaliknya. Mulai dari cicilan yang aman, lalu hitung mundur ke pinjaman dan harga rumah.
- Uji cicilan dengan bunga mengambang. Pakai SBDK KPR bank tujuan sebagai batu uji, bukan bunga promo tahun pertama.
- Sisakan dana di luar uang muka untuk BPHTB, biaya bank, akta, dan dana darurat beberapa bulan cicilan.
- Siapkan dokumen dan rapikan riwayat kredit sesuai syarat KPR rumah dan tips KPR disetujui.
- Baca surat persetujuan kredit sebelum akad, terutama masa bunga tetap, acuan bunga mengambang, dan penalti pelunasan. Lihat SP3K KPR.
Pada pinjaman Rp350 juta, keputusan yang paling menentukan biasanya bukan bank mana yang bunga promonya paling rendah, melainkan tiga hal: tenor, besar uang muka, dan kesiapan menghadapi bunga mengambang. Kalau baru mulai, dasar-dasarnya ada di KPR adalah dan cara menghitung angsuran sendiri ada di cara menghitung angsuran KPR manual.
Pertanyaan umum
KPR 350 juta cicilan berapa per bulan? +
Untuk tenor 20 tahun dengan rumus anuitas, sekitar Rp2.507.509 pada bunga 6 persen, Rp2.927.540 pada 8 persen, Rp3.377.576 pada 10 persen, dan Rp3.853.801 pada 12 persen. Bunga itu asumsi; angka yang mengikat ada di penawaran tertulis bank.
KPR 350 juta 15 tahun cicilan berapa? +
Sekitar Rp2.953.499 pada bunga 6 persen, Rp3.344.782 pada 8 persen, Rp3.761.118 pada 10 persen, dan Rp4.200.588 pada 12 persen, dengan rumus anuitas dan bunga tetap sepanjang tenor.
KPR 350 juta 10 tahun cicilan berapa? +
Sekitar Rp3.885.718 pada bunga 6 persen, Rp4.246.466 pada 8 persen, Rp4.625.276 pada 10 persen, dan Rp5.021.483 pada 12 persen.
Berapa total bunga KPR 350 juta selama 20 tahun? +
Pada bunga asumsi 8 persen yang tetap, total bunganya sekitar Rp352,6 juta, sedikit di atas pokok pinjaman. Pada bunga asumsi 10 persen, sekitar Rp460,6 juta.
Gaji berapa untuk KPR 350 juta? +
Tidak ada batas resmi yang sama untuk semua bank. Dengan saran perencanaan OJK agar cicilan tidak lebih dari 30 persen penghasilan, kebutuhannya sekitar Rp9,76 juta per bulan untuk bunga asumsi 8 persen tenor 20 tahun, dan sekitar Rp12,47 juta kalau diuji dengan bunga mengambang 12,10 persen.
KPR 350 juta untuk rumah harga berapa? +
Dengan uang muka 10 persen sekitar Rp388,9 juta, dengan uang muka 20 persen Rp437,5 juta, dan dengan uang muka 30 persen Rp500 juta.
Berapa kenaikan cicilan KPR 350 juta kalau bunga tetap habis? +
Contoh bunga tetap asumsi 7 persen selama 3 tahun dengan tenor 20 tahun: cicilan Rp2.713.546 naik menjadi sekitar Rp3.741.963 kalau bunga mengambang 12,10 persen, setara SBDK KPR Bank Mandiri periode data 31 Agustus 2026. Kenaikannya sekitar Rp1,03 juta per bulan.
Lebih baik DP besar atau tenor panjang untuk KPR 350 juta? +
Uang muka lebih besar menurunkan pokok sehingga cicilan dan total bunga sama-sama turun, sedangkan tenor panjang hanya menurunkan cicilan sambil menaikkan total bunga. Pada rumah Rp437,5 juta berbunga asumsi 8 persen tenor 20 tahun, menaikkan uang muka dari 10 ke 20 persen menghemat total bunga sekitar Rp44 juta. Tetap sisakan dana untuk biaya awal dan dana darurat.
- OJK - Sikapi Uangmu: Kredit Pemilikan Rumah - Diperiksa ulang 17 November 2026. Menyebut tiga metode perhitungan bunga KPR (flat, efektif, anuitas) dan menyatakan dalam praktiknya metode yang dipakai adalah suku bunga efektif atau anuitas (data diverifikasi 17 November 2026)
- OJK - Sikapi Uangmu: Mengenal Jenis-jenis Suku Bunga Bank - Diperiksa ulang 17 November 2026. Definisi bunga anuitas (angsuran sama tiap bulan, porsi bunga besar di awal), bunga tetap, dan bunga mengambang yang berubah mengikuti suku bunga di pasaran (data diverifikasi 17 November 2026)
- OJK - Sikapi Uangmu: Tips Memilih KPR yang Ramah di Kantong - Diperiksa 17 November 2026. Saran agar cicilan tidak lebih dari 30% dari total penghasilan dan agar menghitung bunga secara keseluruhan (data diverifikasi 17 November 2026)
- Bank Mandiri - Suku Bunga Dasar Kredit - Diperiksa 17 November 2026. Periode data 31 Agustus 2026: SBDK segmen KPR/KPA 12,10% per tahun (HPDK 3,54% + overhead 5,69% + margin 2,87%). Keterangan halaman: SBDK untuk KPR merupakan suku bunga floating, di luar program pemerintah dan promo. Angka diperbarui berkala oleh bank (data diverifikasi 17 November 2026)
- UU Nomor 1 Tahun 2022 tentang HKPD (naskah lengkap, JDIH BPK) - Pasal 46 dan 47: NPOPTKP paling sedikit Rp80 juta untuk perolehan hak pertama, tarif BPHTB paling tinggi 5%. Berkas balas 200 pada 17 November 2026 (data diverifikasi 3 Oktober 2026)
- Bapenda DKI Jakarta - Bea Perolehan Hak atas Tanah dan Bangunan - Diperiksa ulang 17 November 2026: tarif BPHTB 5% dan NPOPTKP Jakarta Rp250 juta untuk perolehan hak pertama (data diverifikasi 17 November 2026)
- PP Nomor 34 Tahun 2016 tentang PPh atas pengalihan hak atas tanah dan/atau bangunan (naskah lengkap, JDIH BPK) - Pasal 2 ayat (1): tarif umum 2,5% dari jumlah bruto nilai pengalihan. Berkas balas 200 pada 17 November 2026 (data diverifikasi 3 Oktober 2026)
Cara kami memilih sumber, memeriksa angka, dan menerima koreksi dijelaskan di kebijakan editorial.