
Pajak warisan rumah: apa saja yang dibayar ahli waris dan cara menghitungnya
Jawaban singkatIndonesia tidak punya pajak warisan khusus. Warisan bukan objek PPh, tetapi ahli waris rumah tetap berurusan dengan BPHTB, yaitu tarif paling tinggi 5% dikali nilai perolehan setelah dikurangi NPOPTKP. Untuk keluarga garis lurus satu derajat, termasuk suami atau istri, NPOPTKP paling sedikit Rp300.000.000 dan di DKI Jakarta Rp1.000.000.000. Selain itu ada SKB PPh dan biaya pendaftaran peralihan hak.
Pungutan yang dihadapi ahli waris rumah
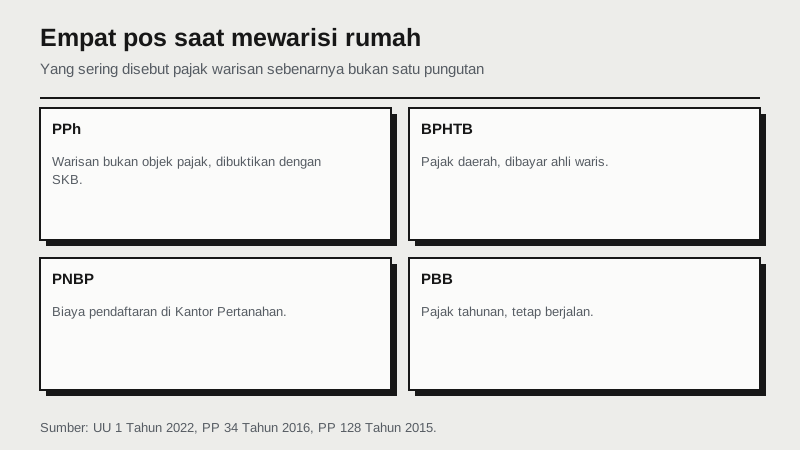
Istilah pajak warisan sering membuat keluarga khawatir sejak hari pertama mengurus berkas. Padahal yang dimaksud biasanya bukan satu pajak, melainkan beberapa kewajiban yang muncul saat rumah berpindah ke nama ahli waris. Sebagian benar-benar pajak, sebagian adalah biaya layanan, dan sebagian hanya dokumen pembebasan.
Membedakannya penting, karena setiap pos punya instansi, dasar hitung, dan waktu yang berbeda. Tabel berikut adalah peta ringkasnya.
| Pos | Sifat | Diurus ke | Yang perlu diketahui |
|---|---|---|---|
| PPh atas warisan | Bukan objek pajak, dibuktikan dengan surat keterangan bebas | Kantor Pelayanan Pajak | Ahli waris tidak membayar PPh selama pengecualiannya terpenuhi |
| BPHTB waris | Pajak daerah | Badan pendapatan daerah lokasi rumah | Tarif paling tinggi 5%, setelah dikurangi NPOPTKP |
| Pendaftaran peralihan hak | PNBP, bukan pajak | Kantor Pertanahan | Dihitung dari nilai tanah |
| PBB tahunan | Pajak daerah | Badan pendapatan daerah | Tetap berjalan tiap tahun, sebaiknya tidak menunggak |
Rincian prosedur sertifikatnya ada di panduan sertifikat tanah warisan. Artikel ini fokus pada sisi pungutan: mana yang wajib dibayar, berapa, dan kapan.
PPh dan surat keterangan bebas
Mulai dari kabar baiknya. Penjelasan PP 34 Tahun 2016 menyatakan pengalihan harta berupa tanah atau bangunan karena warisan, sebagaimana dimaksud Pasal 4 ayat (3) huruf b Undang-Undang Pajak Penghasilan, bukan merupakan objek pajak. Pasal 6 PP yang sama memasukkannya ke daftar yang dikecualikan dari kewajiban pembayaran atau pemungutan PPh.
Namun bukan berarti tidak ada urusan sama sekali. Tulisan pegawai DJP di laman pajak.go.id menjelaskan pembebasan itu dijalankan lewat surat keterangan bebas atau SKB, dengan pengaturan lebih lanjut di PER-8/PJ/2025. Dokumen inilah yang biasanya diminta saat proses balik nama.
Yang perlu dicatat dari tulisan tersebut:
- Permohonan memakai NIK ahli waris sendiri, bukan NIK pewaris.
- Kalau ahli waris lebih dari satu, permohonan dapat diajukan salah satu ahli waris dengan sepengetahuan yang lain.
- Berkasnya meliputi surat permohonan, surat pernyataan pembagian waris, identitas ahli waris dan pewaris, serta dokumen objek seperti sertifikat atau SPPT PBB.
- Permohonan diproses oleh KPP tempat ahli waris terdaftar.
Tulisan itu bersifat pendapat pribadi penulis, jadi perlakukan sebagai panduan awal. Syarat dan kanal pengajuan terbaru sebaiknya dikonfirmasi ke KPP atau Kring Pajak, karena tata cara administrasi perpajakan sering diperbarui.
BPHTB waris: pos yang benar-benar bisa keluar uang
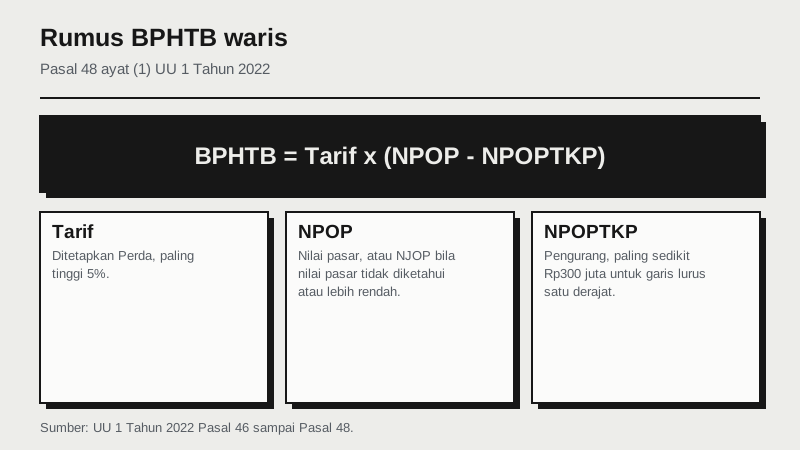
Pasal 44 UU 1 Tahun 2022 menyebut waris dan hibah wasiat sebagai objek BPHTB. Pasal 45 menetapkan wajib pajaknya pihak yang memperoleh hak, jadi yang membayar adalah ahli waris. Definisi lengkap dan rumus umum pajak ini ada di panduan BPHTB adalah. Di sini kita pakai bagian yang khusus waris.
Ada tiga ketentuan yang membuat waris berbeda dari jual beli.
- Dasar nilainya nilai pasar. Pasal 46 ayat (2) huruf b memakai nilai pasar untuk waris, karena tidak ada harga transaksi. Kalau nilai itu tidak diketahui atau lebih rendah dari NJOP tahun terjadinya perolehan, Pasal 46 ayat (3) memakai NJOP sebagai dasar.
- Pengurangnya lebih besar untuk keluarga dekat. Ini dibahas pada bagian NPOPTKP di bawah.
- Waktu terutangnya berbeda. Pasal 49 huruf c menetapkan BPHTB waris terutang pada tanggal penerima waris atau kuasanya mendaftarkan peralihan hak ke kantor pertanahan.
Tarifnya ditetapkan Perda, paling tinggi 5% menurut Pasal 47. BPHTB dipungut di daerah tempat tanah atau bangunan berada, sesuai Pasal 48 ayat (2). Artinya yang menentukan adalah lokasi rumah, bukan domisili ahli waris.
NPOPTKP: siapa dapat berapa
NPOPTKP adalah nilai yang dikurangkan sebelum tarif dikalikan. Besarnya ditentukan hubungan ahli waris dengan pewaris dan Perda setempat. Pasal 46 ayat (6) mengatur angka khusus untuk waris atau hibah wasiat yang diterima orang pribadi dalam hubungan keluarga sedarah garis keturunan lurus satu derajat ke atas atau ke bawah, termasuk suami atau istri.
| Penerima | Patokan UU 1/2022 | Contoh DKI Jakarta (Perda 1/2024) |
|---|---|---|
| Anak, orang tua, suami atau istri pewaris | Paling sedikit Rp300.000.000 (Pasal 46 ayat 6) | Rp1.000.000.000 (Pasal 39 ayat 5) |
| Penerima lain, perolehan hak pertama di daerah itu | Paling sedikit Rp80.000.000 (Pasal 46 ayat 5) | Rp250.000.000 (Pasal 39 ayat 4) |
Kata kuncinya adalah satu derajat. Anak dan orang tua masuk, tetapi rumusan pasal tidak menyebut saudara kandung, keponakan, atau cucu. Kalau rumah diwariskan ke mereka, patokannya berpotensi turun ke NPOPTKP umum. Pastikan posisinya ke badan pendapatan daerah, karena penerapan pada kasus tertentu bisa bergantung pada Perda dan dokumen waris.
Pasal 46 ayat (7) juga membolehkan daerah menetapkan NPOPTKP lebih tinggi untuk waris tertentu, dan Jakarta memakainya. Nilainya berbeda antardaerah, jadi jangan menyalin angka Jakarta untuk rumah di kota lain. Cek Perda pajak daerah lokasi rumah, atau tanyakan langsung. Beberapa daerah juga pernah memberi pengurangan sementara. Pemkot Surabaya, misalnya, pernah membuka diskon BPHTB hingga 40%. Program semacam ini terbatas waktu, jadi jangan dipakai sebagai asumsi.
Waris, hibah wasiat, dan hibah tidak sama
Keluarga kadang memilih memindahkan rumah saat pemiliknya masih hidup, lalu menyebutnya warisan. Secara pajak, itu hibah, dan perlakuannya berbeda. Perbedaan ini layak dipahami sebelum memilih jalur, karena pengurang BPHTB khusus tidak berlaku untuk semuanya.
| Aspek | Waris | Hibah wasiat | Hibah |
|---|---|---|---|
| Kapan berlaku | Setelah pewaris meninggal | Setelah pemberi wasiat meninggal | Saat pemberi masih hidup |
| NPOPTKP khusus Pasal 46 ayat (6) | Ya, untuk garis lurus satu derajat | Ya, untuk garis lurus satu derajat | Tidak disebut |
| Saat BPHTB terutang (Pasal 49) | Tanggal pendaftaran peralihan hak | Tanggal akta | Tanggal akta |
| PPh (PP 34/2016 Pasal 6) | Dikecualikan | Mengikuti ketentuan yang berlaku, tanyakan ke KPP | Dikecualikan bila kepada keluarga sedarah garis lurus satu derajat dan tidak terkait usaha atau pekerjaan |
Jadi hibah kepada anak tidak mendapat pengurang khusus waris menurut rumusan ayat itu. Jangan memilih jalur hanya karena terlihat lebih cepat. Hitung dulu kedua skenarionya bersama PPAT, lalu sesuaikan dengan kondisi keluarga dan kesepakatan seluruh ahli waris.
Contoh hitungan BPHTB rumah warisan
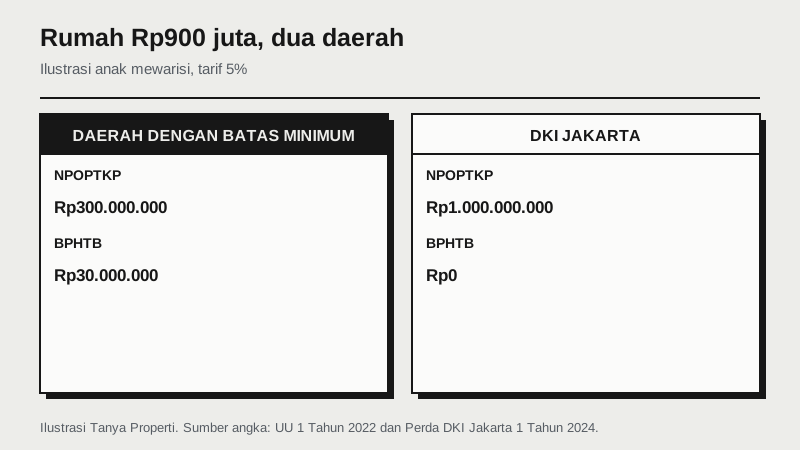
Semua contoh di bawah adalah ilustrasi dengan nilai rumah karangan kami. Tarif dan NPOPTKP DKI Jakarta berasal dari Perda 1/2024 Pasal 39 dan Pasal 40, sedangkan contoh daerah lain memakai batas minimum NPOPTKP dan tarif maksimum UU 1/2022 sebagai asumsi.
| Skenario ilustrasi | Nilai perolehan | NPOPTKP | Dasar kena pajak | BPHTB 5% |
|---|---|---|---|---|
| Anak mewarisi, daerah memakai batas minimum | Rp900.000.000 | Rp300.000.000 | Rp600.000.000 | Rp30.000.000 |
| Anak mewarisi di Jakarta | Rp900.000.000 | Rp1.000.000.000 | Rp0 | Rp0 |
| Anak mewarisi di Jakarta, rumah lebih mahal | Rp1.500.000.000 | Rp1.000.000.000 | Rp500.000.000 | Rp25.000.000 |
| Penerima di luar garis lurus, Jakarta, hak pertama | Rp900.000.000 | Rp250.000.000 | Rp650.000.000 | Rp32.500.000 |
Tabel ini memperlihatkan dua hal. Lokasi dan hubungan keluarga sama pentingnya dengan nilai rumah. Selain itu, BPHTB waris bisa benar-benar nol. Sebelum menghitung, cek dulu NJOP rumahnya, karena nilai itu menjadi batas bawah dasar pengenaan. Hubungan NJOP dengan pajak lain dijelaskan di NJOP, PBB, dan BPHTB.
Kalau ahli warisnya beberapa orang, cara NPOPTKP diterapkan dan siapa yang tercatat sebagai wajib pajak mengikuti aturan teknis daerah. Tanyakan ini sebelum mengisi formulir, karena pembagian rumah kepada banyak nama berpengaruh pada hitungan. Banyak daerah sudah menyediakan pelaporan lewat BPHTB online.
Biaya lain di luar pajak
Ada pos yang bukan pajak tetapi tetap keluar uang. Yang resmi adalah PNBP pendaftaran peralihan hak di Kantor Pertanahan. PP 128 Tahun 2015 Pasal 16 ayat (2) memakai rumus 1 per seribu dikali nilai tanah ditambah Rp50.000. Contoh ilustrasi: nilai tanah Rp500.000.000 menghasilkan Rp550.000. Tagihan resminya mengikuti surat perintah setor dari kantor pertanahan.
Di luar itu mungkin ada jasa pihak ketiga, misalnya notaris atau PPAT untuk akta pembagian, serta pembuatan surat keterangan ahli waris. Besarnya tidak punya satu tarif nasional yang bisa kami sebut, jadi minta rincian tertulis sebelum menyetujui. Gambaran pos biayanya ada di biaya balik nama sertifikat tanah dan biaya notaris.
Jangan lupakan PBB rumah. Pajak ini tetap terbit setiap tahun walaupun pemilik di data lama sudah meninggal. Tunggakan yang menumpuk bisa merepotkan saat berkas diperiksa. Setelah sertifikat beres, ubah juga datanya lewat balik nama PBB.
Urutan pengurusan yang aman
Urutan di bawah membantu menghindari bolak-balik. Detail syaratnya bisa berbeda di tiap kantor, jadi anggap ini kerangka, bukan aturan tunggal.
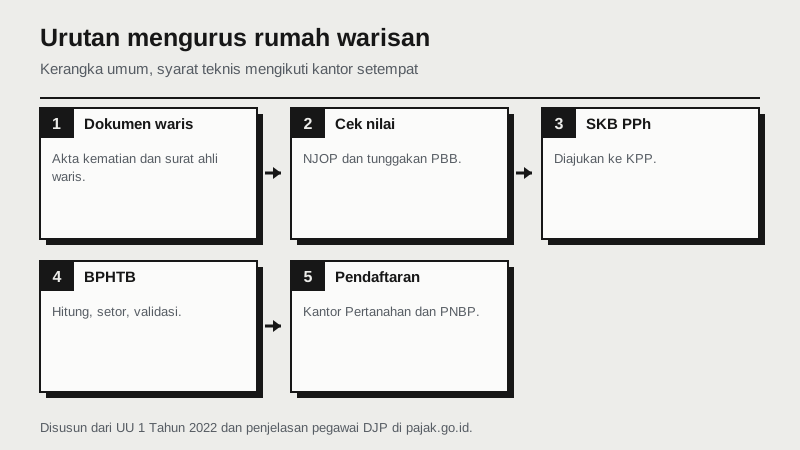
- Siapkan dokumen dasar: akta kematian, surat keterangan ahli waris, identitas, sertifikat, dan SPPT PBB.
- Sepakati pembagian antarahli waris secara tertulis, termasuk siapa yang akan tercatat di sertifikat.
- Cek NJOP terbaru dan lunasi tunggakan PBB bila ada.
- Ajukan SKB PPh ke KPP.
- Hitung dan laporkan BPHTB ke badan pendapatan daerah lokasi rumah, lalu minta validasinya.
- Daftarkan peralihan hak ke Kantor Pertanahan dan bayar PNBP sesuai surat perintah setor.
- Perbarui data PBB setelah sertifikat terbit.
Langkah teknis di Kantor Pertanahan dibahas di cara balik nama sertifikat tanah dan syarat balik nama. Kalau tanah akan dibagi fisik antarahli waris, baca juga pecah sertifikat tanah.
Kalau rumah warisan langsung dijual
Keluarga sering ingin menjual rumah warisan dan membagi hasilnya. Di sini perlu dibedakan dua peristiwa. Perolehan karena waris adalah satu peristiwa, dan penjualan kepada pembeli adalah peristiwa lain.
Saat dijual, pengecualian waris tidak berlaku lagi. Pasal 2 PP 34 Tahun 2016 mengenakan PPh final atas penjualan, dengan tarif umum 2,5% dari jumlah bruto. Pembeli membayar BPHTB-nya sendiri. Rincian kewajiban kedua pihak ada di pajak jual beli rumah. Sertakan pajak ini saat menghitung pembagian, dan jangan bagi harga jual bruto mentah-mentah di antara ahli waris.
Kekeliruan yang sering terjadi
- Mengira warisan bebas semua pungutan. Bebas PPh tidak sama dengan bebas BPHTB.
- Memakai NPOPTKP Rp300 juta di semua daerah. Itu batas minimum UU, bukan angka tunggal.
- Memakai angka lama. Sebagian artikel lama masih menulis NPOPTKP waris Jakarta dengan nilai yang tidak sama dengan Perda 1/2024. Pakai naskah terbaru.
- Menghitung dari NJOP saja. Dasar waris adalah nilai pasar, dan NJOP menjadi patokan bila nilai pasar tidak diketahui atau lebih rendah.
- Menunda karena takut biaya. Sertifikat yang lama tidak dibalik nama cenderung makin rumit saat ahli waris bertambah.
Pertanyaan umum
Apakah rumah warisan kena pajak? +
Warisan bukan objek PPh, tetapi ahli waris tetap berurusan dengan BPHTB sebagai pajak daerah. Pasal 44 UU 1 Tahun 2022 memasukkan waris sebagai objek BPHTB, dengan tarif paling tinggi 5% setelah dikurangi NPOPTKP.
Berapa pajak warisan rumah? +
Rumusnya tarif daerah dikali nilai perolehan dikurangi NPOPTKP. Sebagai ilustrasi, rumah bernilai Rp900.000.000 dengan NPOPTKP Rp300.000.000 dan tarif 5% menghasilkan BPHTB Rp30.000.000. Hasil nyata mengikuti Perda lokasi rumah.
Berapa NPOPTKP waris? +
UU 1 Tahun 2022 Pasal 46 ayat (6) menetapkan paling sedikit Rp300.000.000 untuk keluarga sedarah garis lurus satu derajat, termasuk suami atau istri. Di DKI Jakarta, Perda 1 Tahun 2024 Pasal 39 ayat (5) menetapkan Rp1.000.000.000.
Siapa yang membayar BPHTB waris? +
Ahli waris, karena Pasal 45 UU 1 Tahun 2022 menetapkan wajib pajak BPHTB adalah pihak yang memperoleh hak. BPHTB dipungut di daerah tempat tanah atau bangunan berada.
Kapan BPHTB waris harus dibayar? +
Pasal 49 huruf c menetapkan BPHTB waris terutang pada tanggal penerima waris atau kuasanya mendaftarkan peralihan hak ke kantor pertanahan. Dalam praktik, validasi BPHTB diminta sebelum berkas pendaftaran diproses.
Apakah ahli waris perlu SKB PPh? +
Pembebasan PPh atas pengalihan karena waris dijalankan lewat surat keterangan bebas. Tulisan pegawai DJP di laman pajak.go.id menyebut permohonannya memakai NIK ahli waris ke KPP tempat ahli waris terdaftar. Konfirmasi syarat terbaru ke KPP.
Apakah saudara kandung mendapat NPOPTKP Rp300 juta? +
Rumusan Pasal 46 ayat (6) hanya menyebut garis keturunan lurus satu derajat ke atas atau ke bawah, termasuk suami atau istri. Saudara kandung tidak tertulis di sana, jadi konfirmasikan NPOPTKP yang berlaku ke badan pendapatan daerah setempat.
Apakah rumah warisan yang dijual kena PPh? +
Ya, penjualannya adalah peristiwa terpisah dari pewarisan. PP 34 Tahun 2016 Pasal 2 mengenakan PPh final atas penjualan tanah atau bangunan, dengan tarif umum 2,5% dari jumlah bruto, kecuali masuk pengecualian yang diatur.
- UU Nomor 1 Tahun 2022 tentang Hubungan Keuangan Pemerintah Pusat dan Daerah (peraturan.bpk.go.id) - Pasal 44 objek BPHTB, Pasal 45 wajib pajak, Pasal 46 dasar pengenaan dan NPOPTKP (Rp80 juta, Rp300 juta), Pasal 47 tarif paling tinggi 5%, Pasal 48 cara hitung dan lokasi pemungutan, Pasal 49 huruf c saat terutang waris. Naskah dibaca dari Download/189520 (data diverifikasi 5 November 2026)
- Perda Provinsi DKI Jakarta Nomor 1 Tahun 2024 tentang Pajak Daerah dan Retribusi Daerah (peraturan.bpk.go.id) - Pasal 39 ayat (4) NPOPTKP Rp250.000.000 perolehan hak pertama, ayat (5) NPOPTKP waris Rp1.000.000.000, Pasal 40 tarif 5% (data diverifikasi 5 November 2026)
- PP Nomor 34 Tahun 2016 tentang PPh atas Penghasilan dari Pengalihan Hak atas Tanah dan/atau Bangunan, naskah PDF (JDIH BPK) - Pasal 2 tarif, Pasal 6 pengecualian termasuk pengalihan karena warisan, dan penjelasannya bahwa warisan bukan objek pajak (data diverifikasi 5 November 2026)
- PP Nomor 128 Tahun 2015 tentang Jenis dan Tarif PNBP pada Kementerian ATR/BPN, naskah PDF (JDIH BPK) - Pasal 16 ayat (2): tarif pendaftaran pemindahan peralihan hak = (1 per seribu x Nilai Tanah) + Rp 50.000 (data diverifikasi 9 Oktober 2026)
- SKB Waris: Menegakkan Keadilan Pajak atas Harta Warisan (pajak.go.id) - Tulisan pegawai DJP, 15 Oktober 2025, pendapat pribadi penulis: pemohon, dokumen, dan rujukan PER-8/PJ/2025 (data diverifikasi 5 November 2026)
- Membongkar Mitos Pajak Warisan (pajak.go.id) - Tulisan pegawai DJP, 12 September 2025: warisan bukan objek PPh, BPHTB tetap dibayar ahli waris (data diverifikasi 5 November 2026)
Cara kami memilih sumber, memeriksa angka, dan menerima koreksi dijelaskan di kebijakan editorial.